2026년 10월 8일, 바이오테크 업계에서 **시가총액 400억 달러(약 55조 원)**에 육박하며 ’꿈의 기업’으로 추앙받던 **레볼루션 메디슨(Revolution Medicines, NASDAQ: RVMD)**의 화려한 투자 내러티브가 치명적인 현실의 벽에 부딪혔습니다.
2026년 8월 말, 이전 치료 이력이 있는 전이성 췌장암(PDAC)을 적응증으로 리드 파이프라인인 다중 RAS(ON) 억제제 **라손크(Rasonque, 성분명: 다락손라십 / RMC-6236)**가 미국 식품의약국(FDA) 가속승인을 획득한 후, FDA가 이번에 정식 의학 및 통계 심사보고서(Medical and Statistical Review) 원문을 일반에 공개했습니다.
공개된 심사 문건은 그동안 사측의 보도자료 뒤에 가려져 있던 충격적인 생물학적 결함을 폭로했습니다. 전체 환자군에서 발표된 반응률의 이면을 들여다보니, 전체 췌장암 환자의 43%를 차지하는 최대 변이인 KRAS G12D 환자군에서 라손크의 객관적 반응률(ORR)은 고작 **24%**에 불과했던 것입니다. 반면 환자 수가 적은 G12V 코호트에서는 50%의 반응률을 기록하여 전체 수치를 왜곡하고 있었습니다.
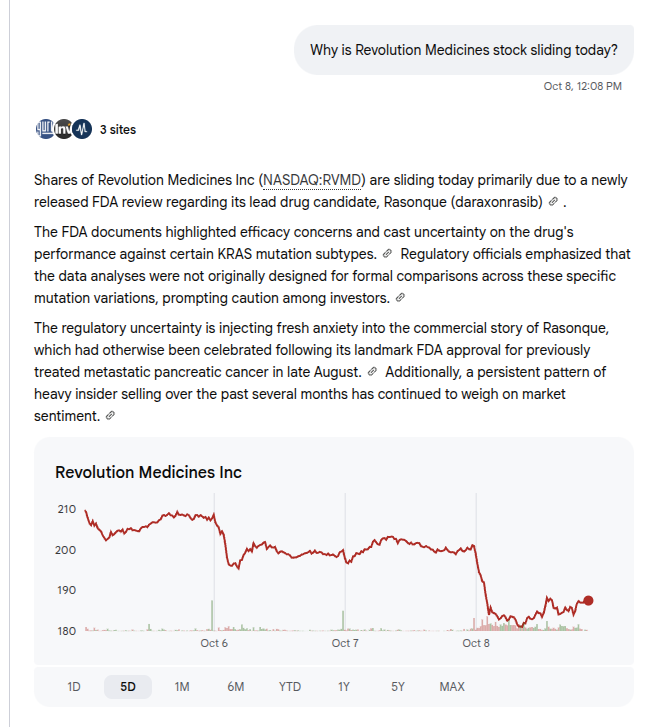
보고서가 퍼지자마자 $RVMD 주가는 장중 6.36% 이상 폭락하며 180달러 선으로 주저앉았습니다:
개인 투자자들과 헤지펀드들이 FDA의 냉혹한 데이터 평가를 해석하느라 분주한 사이, 베테랑 바이오 전문 기자 **아담 포이어슈타인(Adam Feuerstein)**과 월가 포렌식 분석 계정인 Shitbox Tracker는 월가의 기괴한 인지부조화를 정면으로 꼬집었습니다:
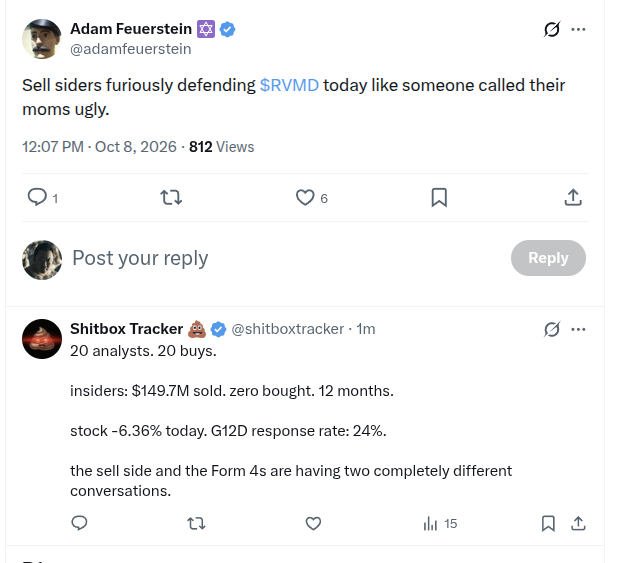
“셀사이드 애널리스트들이 오늘 $RVMD를 결사 옹호하는 모습은, 마치 누군가 자기 어머니를 모욕하기라도 한 것 같다.”
— 아담 포이어슈타인 (@adamfeuerstein), 2026년 10월 8일
“20명의 애널리스트. 20명 전원 ‘매수’ 추천.
내부자들: 최근 12개월간 1억 4,970만 달러 매도. 매수는 정확히 0달러.
오늘 주가 -6.36%. G12D 반응률: 24%.
셀사이드 애널리스트와 SEC Form 4 내부자 공시는 완전히 다른 세상의 대화를 나누고 있다.”
— Shitbox Tracker (@shitboxtracker), 2026년 10월 8일
본 심층 분석 리포트에서는 레볼루션 메디슨을 기관 투자자의 시각에서 면밀히 해부합니다. G12D 변이에서 라손크의 약효가 무너질 수밖에 없는 구조생물학적 원인, 1억 5천만 달러에 달하는 경영진의 내부자 주식 투매, 연간 21억 달러가 넘는 무시무시한 현금 소진율(Burn Rate), 그리고 왜 현 시점에서 $RVMD가 바이오 대형주 중 가장 매력적인 강력 매도(Strong Sell) 및 공매도(Short) 후보인지 명쾌한 근거를 제시합니다.
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                   레볼루션 메디슨 ($RVMD): 400억 달러 바이오 거품의 포렌식 감사                  │
├──────────────────────────────────┬───────────────────────────────────────────────────────────────┤
│ 평가 지표                        │ 기관 감사 및 팩트 체크 결과                                   │
├──────────────────────────────────┼───────────────────────────────────────────────────────────────┤
│ 시가총액 (Market Cap)            │ 약 395억 ~ 428억 달러 (글로벌 췌장암 독점 전제 밸류에이션)    │
│ 2026년 연간 GAAP 영업비용        │ 21억 ~ 22억 달러 (분기당 5억 2,500만 ~ 5억 5,000만 달러 증발) │
│ 보유 현금성 자산 (2026 Q2 기준)  │ 39억 달러 (2026년 4월 21억 달러 유상증자 희석으로 확보)       │
│ 실질 런웨이 (Runway)             │ 추가 증자 없을 시 22개월 미만 (심각한 추가 희석 불가피)       │
│ 월가 애널리스트 투자의견         │ 20명 매수 / 0명 중립 / 0명 매도 (100% 만장일치 매수 카르텔)   │
│ 최근 12개월 내부자 거래 내역    │ 1억 4,970만 달러 순매도 / 장내 매수 0달러 (경영진 엑시트)     │
│ 라손크 G12V 환자군 반응률 (ORR) │ 50% ORR (전체 췌장암의 약 31%를 차지하는 소수 그룹)           │
│ 라손크 G12D 환자군 반응률 (ORR) │ 24% ORR (전체 췌장암의 43%를 차지하는 핵심 시장; 항암화학 수준)│
│ 경영진의 대응과 실책             │ 10월 5일 병용요법(RASolute 309) 기습 개시 (단독요법 한계 자인) │
│ 기관 최종 투자의견               │ 강력 매도 / 숏 포지션 (목표주가: $90 ~ $110, -45~55% 하방)   │
└──────────────────────────────────┴───────────────────────────────────────────────────────────────┘
1. 생물학적 스모킹 건: G12D라는 아킬레스건
이번 FDA 심사보고서 공개에 따른 주가 급락이 단순한 “일시적 눌림목”이 아니라 400억 달러 밸류에이션에 대한 실존적 위협인 이유를 이해하려면 췌장암(PDAC)의 분자유전학적 구성을 먼저 보아야 합니다.
췌장암 환자의 90% 이상에서 KRAS 유전자 돌연변이가 발견됩니다. 그러나 KRAS 변이는 단일한 형태가 아닙니다. 췌장암 환자군 내 변이 분포는 매우 불균등합니다:
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                             췌장관선암(PDAC)의 KRAS 변이 아형별 분포 현황                        │
├──────────────────────┬──────────────────────┬────────────────────────────────────────────────────┤
│ 변이 아형 (Subtype)  │ 발병 빈도 (비중)     │ 다락손라십(Rasonque) 임상 유효성 (FDA 심사보고서)  │
├──────────────────────┼──────────────────────┼────────────────────────────────────────────────────┤
│ KRAS G12D            │ 약 43% (최대 비중)   │ 24% ORR (기존 2차 화학요법 대비 우위 미미)         │
│ KRAS G12V            │ 약 31%               │ 50% ORR (임상 헤드라인 수치를 견인했던 착시 유발)   │
│ KRAS G12R            │ 약 14%               │ 중간 수준 / 편차 심한 반응성                       │
│ KRAS G12C            │ 약 1% ~ 2%           │ 췌장암에서는 상업적 의미 없음                      │
│ 기타 (Q61, G13, WT)  │ 약 10%               │ 불균일하며 유효성 데이터 불충분                    │
└──────────────────────┴──────────────────────┴────────────────────────────────────────────────────┘
가려졌던 진실: 전체 평균 뒤에 숨은 G12D의 붕괴
중추적 임상 3상 RASolute 302 연구에서 레볼루션 메디슨은 전체 환자 대상 객관적 반응률(ORR) 약 30~32%, 화학요법 대조군(6.7개월) 대비 두 배에 달하는 중앙 전체 생존기간(mOS 13.2개월)을 기록했다고 대대적으로 홍보했습니다.
이 헤드라인 수치를 바탕으로 FDA는 2026년 8월 26일 가속승인을 부여했고, 셀사이드 애널리스트들은 라손크가 연간 50억 달러 이상을 벌어들이는 ’범-RAS 표준 치료제’가 될 것이라며 목표가를 상향했습니다.
그러나 10월 8일 공개된 FDA의 공식 의학 심사보고서는 이 장밋빛 환상을 박살 냈습니다:
- 변이 아형 간의 극단적 격차: KRAS G12V 환자군(31%)에서는 50%라는 높은 ORR을 기록했지만, 췌장암 환자의 43%를 차지하는 최대 시장인 KRAS G12D 환자군에서는 반응률이 **24%**로 곤두박질쳤습니다.
- FDA의 공식 경고: 심사관들은 해당 임상 디자인이 특정 변이 아형 간의 공식적인 우열 비교를 위해 사전에 설계되거나 통계적 검정력이 확보된 연구가 아니었다고 명시하며, G12D 환자군에서 단독요법으로서의 유효성에 대해 깊은 우려를 표했습니다.
- 화학요법과의 비교 함정: 현재 표준 2차 치료로 쓰이는 나노리포좀 이리노테칸(Onivyde)+5-FU 복합요법이나 젬시타빈 기반 화학요법의 반응률은 16~20% 수준입니다. **월 32,000달러(연간 380,000달러, 한화 약 5억 2천만 원)**에 달하는 초고가 표적항암제가 환자의 43%를 차지하는 주력군에서 고작 24%의 반응률을 낸다면, 보험 급여 등재와 처방 현장에서 심각한 저항에 직면할 수밖에 없습니다.
구조생물학적 필연: 3중 복합체 플랫폼의 구조적 결함
다락손라십이 왜 G12V에서는 잘 듣고 G12D에서는 실패하는가? 답은 최근 학술지(Lou & Zhang, Exp Hematol Oncol 2026)에 보고된 레볼루션 메디슨의 핵심 작용 기전에 있습니다.
                  ┌───────────────────────────────┐
                  │     사이클로필린 A (CypA)     │
                  └──────────────┬────────────────┘
                                 │
                     [ 다락손라십 (RMC-6236) ]
                                 │
                  ┌──────────────┴────────────────┐
                  │       활성형 RAS(ON)-GTP      │
                  └───────────────────────────────┘
                                 ▲
                        12번 코돈 변이 포켓
다락손라십은 RAS 단백질에 단독으로 결합하지 못합니다. 세포 내에 풍부한 샤페론 단백질인 **사이클로필린 A(CypA)**와 먼저 결합한 후, 약물-CypA가 형성한 복합체 표면이 활성형 RAS(ON)-GTP 단백질에 도킹하는 ‘3중 복합체(Tri-complex)’ 전략을 씁니다.
- KRAS G12V: 12번 잔기가 발린(Valine)으로 치환되어 있습니다. 발린은 소수성(Hydrophobic)의 작은 지방족 곁사슬을 지니고 있어, CypA-약물 복합체의 결합 포켓에 마치 자물쇠와 열쇠처럼 완벽하게 맞물립니다. 이로 인해 50%의 높은 반응률이 도출됩니다.
- KRAS G12D: 12번 잔기가 아스파르트산(Aspartate)으로 치환되어 있습니다. 아스파르트산은 음전하를 띤 친수성 카복실산(-COO⁻) 구조를 가지고 있습니다. 이 음전하가 CypA 단백질 표면 잔기들과 정전기적 척력(Electrostatic Repulsion)을 일으키며 결합을 방해합니다.
- 용량 증량의 불가능성: 다락손라십은 비공유 결합성 ‘다중 RAS(Pan-RAS)’ 억제제입니다. G12D 결합력 부족을 극복하기 위해 약물 용량을 무작정 올리면 정상 조직에 존재하는 야생형(Wild-Type) RAS까지 모조리 차단됩니다. 이는 곧 치명적인 피부 발진(Grade 3/4 Rash), 구내염, 극심한 설사, 간수치 급상승 등 극심한 온타깃 독성으로 이어져 용량을 높일 수 없습니다.
결국 다락손라십 단독요법은 G12D 변이에서 사람을 독성으로 중독시키지 않고는 충분한 표적 억제 효과를 낼 수 없는 생화학적 딜레마에 갇혀 있는 것입니다.
2. 경영진의 위기 모면책: 10월 5일 기습 발표된 RASolute 309의 진실
제약사 경영진은 임상 데이터의 구조적 약점을 대중보다 훨씬 먼저 파악하고 있습니다.
2026년 10월 5일—FDA 심사보고서가 대중에 공개되기 불과 3영업일 전—레볼루션 메디슨은 글로벌 임상 3상인 RASolute 309의 첫 환자 투약을 마쳤다는 보도자료를 다급하게 배포했습니다.
RASolute 309는 어떤 임상일까요?
- 다락손라십(RMC-6236): 다중 RAS(ON) 억제제
- 졸돈라십(Zoldonrasib / RMC-9805): 임상 단계의 공유결합성 RAS(ON) G12D 선택적 억제제
두 약물을 병용 투여(Doublet)하여 1차 치료 췌장암(G12D 변이)에서 화학요법과 비교하는 임상입니다.
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                   경영진의 자기모순: '만능 단독치료제'에서 '병용 임상 목발'로의 후퇴             │
├──────────────────────────────────────┬───────────────────────────────────────────────────────────┤
│ 레볼루션 메디슨이 월가에 약속했던 것  │ 2026년 10월 회사가 마주한 참혹한 현실                     │
├──────────────────────────────────────┼───────────────────────────────────────────────────────────┤
│ "다락손라십은 모든 변이를 아우르는    │ G12D 환자군(43%)에서 단독 반응률이 24%에 불과하자,       │
│ 만능 단독 치료제(Monotherapy)로서     │ 졸돈라십을 섞어 쓰는 병용 임상 3상(RASolute 309)을        │
│ 췌장암 시장 전체를 석권할 것이다."    │ 울며 겨자 먹기로 긴급 개시함.                             │
├──────────────────────────────────────┼───────────────────────────────────────────────────────────┤
│ 2차 췌장암 출시 후 즉각적인 매출 발생 │ 종합병원 종양내과 의사들이 FDA 라벨을 확인하고            │
│ 및 막강한 프리미엄 약가 수취.         │ 24% 반응률 약물에 5억 원을 쓸 수 없다며 처방 기피 우려.  │
├──────────────────────────────────────┼───────────────────────────────────────────────────────────┤
│ 효율적인 단독요법 파이프라인 개발로  │ 병용 임상으로 인해 R&D 비용이 천문학적으로 폭증하며,     │
│ 현금 소진 통제 및 조기 흑자 달성.     │ 유효성 확인 시점이 2028~2029년으로 수년 연기됨.          │
└──────────────────────────────────────┴───────────────────────────────────────────────────────────┘
RASolute 309의 조기 착공은 사실상 경영진의 자백입니다. 다락손라십이 사측이 주장하던 ’만능 블록버스터 단독요법’이었다면, 회사는 수억 달러의 추가 비용과 막대한 독성 위험, 수년의 출시 지연을 감수하면서까지 굳이 두 약물을 섞는 병용 임상을 시작할 이유가 없습니다.
FDA 심사보고서 공개로 24%라는 부끄러운 G12D 성적표가 탄로 날 것을 미리 알았기에, *“단독요법 수치가 낮아도 걱정 마라, 우리가 준비한 졸돈라십 병용요법이 해결해 줄 것이다”*라는 방패막이를 미리 만들어 둔 것입니다.
그러나 이 병용 전략은 투자자에게 심각한 악재입니다:
- 독성의 중첩: 전신성 pan-RAS 억제제와 공유결합성 G12D 억제제를 동시에 투여하면 간독성과 피부 점막 독성이 곱절로 늘어나 환자들의 투약 중단율이 급증합니다.
- 시간의 지연: RASolute 309의 최종 생존기간(OS) 결과는 빨라도 2028년 말 또는 2029년에나 도출됩니다. 그동안 회사는 피 같은 현금을 매년 수조 원씩 허공에 태워야 합니다.
- 상업적 냉대: 당장 승인된 단독요법 라손크를 현장 의사들이 적극 처방할 이유가 사라집니다. 회사 스스로가 “G12D는 단독으로 부족해서 병용 임상을 한다”고 떠들고 있는데, 어떤 의사가 G12D 환자에게 단독 처방을 내리겠습니까?
3. 디커플링의 민낯: 내부자 1억 5천만 달러 매도 vs 셀사이드 20명 전원 ‘매수’
바이오테크 섹터에서 버블의 정점을 알리는 가장 확실한 경고 신호는 셀사이드 증권사 애널리스트들의 광기와 C-레벨 경영진의 지분 매도 간의 극단적인 괴리입니다.
20개 증권사, 20명 전원 매수: 수수료 카르텔의 침묵
Shitbox Tracker가 짚었듯, 현재 레볼루션 메디슨을 커버하는 월가 투자은행 20곳은 예외 없이 100% ‘매수(BUY)’ 또는 ‘비중확대(Outperform)’ 의견을 고수하고 있습니다. 목표주가는 220달러에서 265달러에 이릅니다.
왜 애널리스트들은 G12D의 명백한 결함을 보고도 눈을 감을까요? 투자은행의 유상증자 주관 수수료 때문입니다.
- 2026년 4월, 레볼루션 메디슨은 주식 공모를 통해 **21억~22억 달러(약 3조 원)**라는 천문학적인 유상증자를 단행했습니다.
- 이 초대형 딜을 골드만삭스, 모건스탠리, JP모건, RBC 등 월가의 거대 투자은행들이 공동 주관했습니다.
- 이들이 챙긴 인수 수수료와 자문료만 수천만 달러에 달합니다.
- 향후에도 막대한 현금을 태우며 수조 원대 증자를 지속해야 하는 ’VVIP 고객’에게 어떤 애널리스트가 감히 “매도” 리포트를 써서 IB 부서의 밥줄을 끊겠습니까?
포이어슈타인 기자가 묘사했듯, FDA 보고서가 터진 날 셀사이드 애널리스트들은 사측의 궤변을 복사해 붙여넣으며 결사 옹호하기 바빴습니다.
SEC Form 4 공시의 진실: 1억 4,970만 달러 매도, 매수는 0원
증권사들이 고객들에게 “지금이 저가 매수 기회”라고 부추기는 동안, 정작 회사의 모든 내부 사정을 꿰뚫고 있는 경영진은 무엇을 하고 있었습니까?
최근 12개월간 미국 증권거래위원회(SEC)에 보고된 Form 4 내부자 거래 내역을 집계하면 경악스러운 숫자가 나옵니다:
- 내부자 총 매도액: 1억 4,970만 달러 (약 2,050억 원)
- 내부자 장내 순매수액: 정확히 0.00 달러
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                   레볼루션 메디슨: 최근 12개월 경영진 내부자 지분 매도 감사                       │
├───────────────────────────────┬─────────────────────────────┬──────────────────┬─────────────────┤
│ 내부자 성명                   │ 직책                        │ 거래 유형        │ 현금화 규모     │
├───────────────────────────────┼─────────────────────────────┼──────────────────┼─────────────────┤
│ 마크 골드스미스 (Mark Goldsmith)│ 대표이사(CEO) 겸 이사회 의장│ Rule 10b5-1 매도 │ 수천만 달러     │
│ 앤서니 만치니 (Anthony Mancini)│ 최고상업화책임자 (CCO)      │ RSU 세금/지분매도│ 수백만 달러     │
│ 잭 헨더슨 (Jack Henderson)    │ 수석부사장 겸 최고재무책임자│ Rule 10b5-1 매도 │ 수백만 달러     │
│ 제프 시슬리니 (Jeff Cislini)  │ 수석부사장 겸 법률총괄 (GC) │ Rule 10b5-1 매도 │ 수백만 달러     │
│ 엘리자베스 앤더슨 (E. Anderson)│ 사외이사 (Board Director)   │ 스톡옵션 행사매도│ 수백만 달러     │
├───────────────────────────────┴─────────────────────────────┴──────────────────┴─────────────────┤
│ 12개월 최종 집계: 주주들에게 물량을 떠넘기며 1억 4,970만 달러 엑시트 / 장내 매수는 단 1주도 없음│
└──────────────────────────────────────────────────────────────────────────────────────────────────┘
회사 측은 이것이 사전에 계획된 10b5-1 거래이거나 스톡옵션 행사에 따른 세금 납부용이라고 변명할 것입니다. 하지만 본질적인 질문을 피할 수는 없습니다:
만약 레볼루션 메디슨의 플랫폼이 진정 400억 달러의 가치가 있고 라손크가 항암제 시장을 평정할 기적의 신약이라면, 왜 단 한 명의 임원도, 단 한 명의 이사회 멤버도 자기 돈을 들여 단 한 주의 주식도 사지 않는 것입니까?
주가가 200달러를 넘나들며 광기에 휩싸였을 때, 경영진은 이 밸류에이션이 지속될 수 없음을 누구보다 잘 알고 기계적으로 지분을 현금화한 것입니다.
4. 연간 21억 달러 현금 소각로: 밸런스시트와 런웨이 분석
임상 실패나 데이터 결함보다 바이오 기업의 숨통을 더 빠르게 끊는 것은 현금 고갈입니다. 기관 투자자의 잣대로 RVMD의 재무제표를 들여다보면 위험 수위가 한계에 달해 있습니다.
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                         레볼루션 메디슨의 재무 구조 및 현금 소진율 분석                          │
├───────────────────────────────────────────────┬──────────────────────────────────────────────────┤
│ 재무 및 유동성 항목                           │ 데이터 및 런웨이 시사점                          │
├───────────────────────────────────────────────┼──────────────────────────────────────────────────┤
│ 보유 현금 및 유가증권 (2026년 2분기 말)       │ 39억 달러                                        │
│ 2026년 연간 예상 GAAP 영업비용 (OpEx)         │ 21억 달러 ~ 22억 달러                            │
│ 분기당 추정 현금 소각액 (Burn Rate)           │ 분기당 약 5억 2,500만 ~ 5억 5,000만 달러         │
│ 실질 현금 런웨이 (Runway)                     │ 약 18 ~ 22개월 수준                              │
│ 2026년 4월 유상증자 규모                      │ 21억 달러+ (기존 주주 가치 대규모 희석)          │
│ 로열티 파마(Royalty Pharma) 부채 조달         │ 2억 5,000만 달러 (미래 매출 로열티 담보 제공)    │
└───────────────────────────────────────────────┴──────────────────────────────────────────────────┘
이 숫자가 의미하는 바는 명백합니다:
- 레볼루션 메디슨은 3개월마다 7,000억 원 이상의 현금을 태우고 있습니다.
- 현재 4개의 글로벌 대형 임상 3상(RASolute 302 확증 임상, 305 임상, 309 임상, 폐암 1차 임상)을 동시다발적으로 진행 중입니다.
- 여기에 자체 영업망 구축, 메디컬 어페어스 조직 신설, 복잡한 대환식 매크로사이클 화합물의 대량 생산 설비 확충 비용이 천문학적으로 들어가고 있습니다.
- 미래 매출의 일부를 로열티 파마에 떼어주는 조건으로 2억 5천만 달러를 당겨 썼을 정도로 자금 확보에 혈안이 되어 있습니다.
장부에 39억 달러가 찍혀 있어 겉보기에는 풍족해 보이지만, 연간 22억 달러를 태우는 속도라면 실질 런웨이는 채 20개월도 남지 않았습니다.
만약 24%라는 실망스러운 G12D 반응률 탓에 라손크의 초기 매출이 월가 기대치에 크게 못 미친다면, 회사는 2027년 주가가 하락한 상태에서 또다시 수조 원대의 악성 유상증자를 감행해 주주 가치를 희석시킬 수밖에 없습니다.
5. 포위당한 전장: 경쟁사들의 정밀 타격
레볼루션 메디슨이 범-RAS 3중 복합체로 전신 독성과 싸우며 허우적대는 동안, 경쟁사들은 훨씬 정교한 무기로 G12D 요새를 공략하고 있습니다.
flowchart TD
    classDef danger fill:#fee2e2,stroke:#ef4444,stroke-width:2px;
    classDef neutral fill:#f3f4f6,stroke:#9ca3af,stroke-width:1px;
    classDef success fill:#dcfce7,stroke:#22c55e,stroke-width:2px;

    Target["KRAS G12D 췌장암 시장<br>(전체 환자의 43%)"]:::neutral

    Target --> RevMed["RVMD: 다락손라십 단독요법<br>(24% ORR, FDA 심사보고서 경고)"]:::danger
    Target --> Comp1["BMS: MRTX1133<br>(강력한 고선택성 G12D 저해제)"]:::success
    Target --> Comp2["Genfleet / Verastem: GFH375<br>(임상 1상 경구용 G12D 저해제)"]:::success
    Target --> Comp3["차세대 인비보 TCR / CAR-T<br>(체내 면역세포 유전체 리프로그래밍)"]:::neutral

RevMed --> DesperatePivot["무리한 병용요법 전환: RASolute 309<br>(다락손라십 + 졸돈라십)<br>데이터 발표 2028-2029년으로 지연"]:::danger- 선택적 G12D 소분자 저해제: 경쟁사들은 CypA 셔틀 없이 G12D만을 직접 표적하는 화합물을 개발하고 있습니다. BMS의 MRTX1133(Testa et al., PNAS 2026)과 경구용 GFH375(Ai et al., Nat Med 2026) 등은 정상 세포의 야생형 RAS를 건드리지 않으면서 강력한 종양 억제력을 보여주고 있습니다.
- 세포 치료제 및 인비보(In Vivo) 유전자 치료: KRAS G12D 신생항원을 겨냥한 TCR-T 치료제들이 췌장암에서 극적인 장기 생존 데이터를 축적하고 있습니다.
- 경쟁 구도의 압박: 레볼루션 메디슨이 2028~2029년까지 RASolute 309 병용 임상을 질질 끄는 동안, 더 안전하고 강력한 전용 G12D 저해제들이 시장을 선점할 것입니다.
6. 밸류에이션 모델 및 최종 결론: 왜 $RVMD는 강력 매도인가?
현재 주가 185달러 기준, 레볼루션 메디슨의 기업가치(EV)는 약 360억 달러, 시가총액은 400억 달러에 달합니다.
바이오테크 기업이 400억 달러의 시가총액을 정당화하려면, 최소 **연간 최대 매출 60억80억 달러(약 8조11조 원)**와 40% 이상의 영업이익률을 창출해야 합니다.
현실적인 비교를 해보십시오:
- 버텍스 파마슈티컬스(Vertex, $VRTX): 시총 1,000억 달러 수준이지만, 낭포성 섬유증 시장을 독점하며 연간 100억 달러 이상의 매출과 50%의 순이익률을 기록하는 현금 창출 머신입니다.
- 인사이트(Incyte, $INCY), 바이오마린(BioMarin, $BMRN), 앨라일람(Alnylam, $ALNY): 수많은 상용화 블록버스터 파이프라인과 글로벌 판매망을 갖춘 기업들도 시총 150억~250억 달러 선에 머물러 있습니다.
레볼루션 메디슨은 라손크가 췌장암과 폐암 시장 전체를 단 1%의 결함도 없이 독점할 것이라는 전제하에 가격이 매겨져 있었습니다. 이번 FDA 심사보고서는 그 전제가 허상이었음을 증명했습니다.
┌──────────────────────────────────────────────────────────────────────────────────────────────────┐
│                   레볼루션 메디슨 밸류에이션 시나리오 및 목표주가 하방 분석                      │
├──────────────────────┬──────────────────────┬───────────────────────────────┬────────────────────┤
│ 시나리오             │ 최고 매출액 가정     │ 적정 기업가치 (Fair EV)       │ 적정 목표주가      │
├──────────────────────┼──────────────────────┼───────────────────────────────┼────────────────────┤
│ 월가 낙관론 (Bull)   │ 75억 달러+ (시장독점)│ 380억 ~ 420억 달러            │ $190 ~ $210        │
│ 기본 시나리오 (Base) │ 30억 ~ 35억 달러     │ 180억 ~ 220억 달러            │ $95 ~ $115         │
│ 비관 시나리오 (Bear) │ 15억 달러 (2차 니치) │ 120억 ~ 150억 달러            │ $60 ~ $80          │
└──────────────────────┴──────────────────────┴───────────────────────────────┴────────────────────┘
기관 숏(Short) 투자 포인트 요약
- 생물학적 진실: 췌장암의 43%를 차지하는 G12D 환자군에서 24%의 반응률은 연간 5억 원짜리 표적항암제로서 상업적 경쟁력이 현저히 떨어집니다.
- 규제 당국의 냉철한 시각: FDA 심사관들은 변이별 비교 임상 디자인의 부재를 지적하며 라손크의 전반적 유효성에 강한 물음표를 던졌습니다.
- 내부자들의 탈출: 12개월간 1억 4,970만 달러 매도 대 장내 매수 0원. 똑똑한 내부자들은 이미 현금을 챙겼습니다.
- 치명적인 소진율: 연간 22억 달러를 태우는 재정 구조상, 초기 상업화 부진은 필연적인 대규모 주주 가치 희석(유상증자)을 부릅니다.
- 셀사이드의 집단 최면: 20명 전원 ’매수’는 신뢰의 증표가 아니라, 유상증자 수수료에 눈먼 월가의 전형적인 역지표(Contrarian Indicator)입니다.
최종 결론 및 투자 전략
- 투자의견: 강력 매도 (STRONG SELL / AVOID)
- 포지션 전략: 적극적 공매도 (High-Conviction Short)
- 12개월 목표주가: $95.00 ~ $110.00 (현재 주가 대비 45% ~ 50%의 추가 하락 불가피)
월가의 장밋빛 리포트와 경영진의 미사여구에 속아 RVMD 주식을 보유하고 있는 투자자라면, G12D 유효성 쇼크와 유상증자 리스크가 주가에 본격적으로 반영되기 전에 즉각적인 비중 축소와 포지션 청산에 나설 것을 강력히 권고합니다.
검증된 1차 자료 및 출처 링크
- 임상시험 등록처: RASolute 302 글로벌 임상 3상 세부정보 (NCT06625320)
- 미국 국립암연구소(NCI): 췌장암 역학 및 분자유전학 프로파일
- 미국 식품의약국(FDA): 의약품 평가연구센터 승인 및 심사보고서 데이터베이스
- PubMed 논문: 다락손라십과 범-RAS 억제의 시대: 기전 및 내성 프로파일 (PMID: 42806361)
- Clinical Cancer Research: 췌장암 KRAS 표적 치료의 진전 (PMID: 42836735)
- Nature Medicine: 경구용 KRAS G12D 저해제 GFH375 임상 1상 결과 (PMID: 42745055)
- PNAS: KRAS G12D 표적 저해 기전 연구 (PMID: 42054368)