在2026年9月26日星期六,距离DAYBREAK关键数据读出仅48小时,马丁·夏尔西利公开宣布做空科迪克科学公司($KOD):
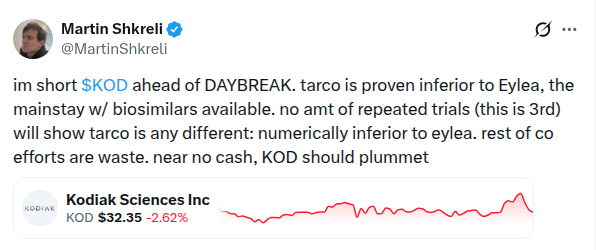
“我将在DAYBREAK前做空KOD。塔罗科马贝德已证明不如Eylea,生物类似物已广泛上市。无论进行多少次重复试验(这是第三次),塔罗科马贝德都无法证明其与Eylea有任何不同:数值上不如Eylea。公司其他努力都是浪费。现金几乎枯竭,KOD股价应大幅下跌。” — 马丁·夏尔西利(@MartinShkreli),2026年9月
科迪克科学公司股价目前为32.35美元,较多年低点2-4美元大幅上涨,并计划于2026年9月28日星期一上午8:30举行关键投资者网络会议,发布DAYBREAK三期临床试验的顶线结果。市场紧张情绪达到顶点。
夏尔西利是仅仅在进行生物技术反常主义,还是他的做空论点揭示了不可逾越的药理缺陷和致命的现金枯竭陷阱?
我们对科迪克科学公司进行了法医调查,审计了以下内容:
- 抗体生物聚合物(ABC®)平台和塔罗科马贝德(Zenkuda / KSI-301)的生物物理和药理学。
- 前期关键临床试验(DAZZLE、GLEAM、GLIMMER、DAYLIGHT)的实证历史记录。
- DAYBREAK三期临床试验的设计和统计障碍。
- 2026年竞争格局(Eylea HD、Vabysmo和低价仿制药)。
- 财务状况和偿债能力概况(2026年第二季度现金余额与季度亏损率)。
- 我们独立判断是否同意做空论点。
1. 分解夏尔西利的做空论点:四大核心支柱
夏尔西利的48字帖子将科迪克的投资论点拆解为四个精确的论点:
┌─────────────────────────────────────────────────────────────────────────────┐
│                  马丁·夏尔西利的KOD做空论点分解                  │
├───────────────────────┬─────────────────────────────────────────────────────┤
│ 核心主张              │ 背后的药理学机制                             │
├───────────────────────┼─────────────────────────────────────────────────────┤
│ 1. 已证明的劣效性     │ 塔罗科马贝德在DAZZLE试验中未能达到非劣效性标准,   │
│                       │ (+1.0字母 vs. +7.0字母的Eylea)。                  │
├───────────────────────┼─────────────────────────────────────────────────────┤
│ 2. 第三次试验谬误    │ 试验设计的调整无法弥补根本性的视网膜/视网膜PK/PD浓度不足。│
├───────────────────────┼─────────────────────────────────────────────────────┤
│ 3. 浪费的管线努力    │ KSI-501(双特异性抗体)与ABC生物聚合物平台共享相同的问题;   │
│                       │ DR试验仅击败对照组,而非标准护理。                   │
├───────────────────────┼─────────────────────────────────────────────────────┤
│ 4. 急剧的现金枯竭    │ 1.259亿美元现金 vs. 每季度6560万美元的亏损 = 终极   │
│                       │ 稀释或破产。                                       │
└───────────────────────┴─────────────────────────────────────────────────────┘
让我们根据临床数据、临床试验注册表、SEC文件和视网膜药理学来评估每个主张。
2. 科学:塔罗科马贝德和ABC平台是什么?
要理解塔罗科马贝德为何屡次失败,必须检查科迪克专有的抗体生物聚合物(ABC®)平台的分子工程。
工程原理
视网膜血管疾病的标准治疗方案,如新生血管性(湿性)年龄相关性黄斑变性(nAMD)、糖尿病性黄斑水肿(DME)和视网膜静脉阻塞(RVO),是通过玻璃体内注射血管内皮生长因子(VEGF)抑制剂(如阿flibercept/Eylea、ranibizumab/Lucentis)来抑制视网膜血管通透性和脉络膜新生血管。
历史上,抗VEGF生物制剂在玻璃体内的半衰期约为4至9天。为了维持对视网膜血管通透性和脉络膜新生血管的抑制,患者必须每4至8周直接在眼睛内注射一次针剂。这种治疗负担导致了现实世界中的治疗不足、不合规和不可逆失明。
科迪克的理论概念雄心勃勃:将人源化抗VEGF-A抗体片段(Fab)与超高分子量(约800 kDa)的分支磷酸胆碱(PC)生物聚合物共价连接。
                     科迪克ABC®平台示意图

       [ 抗VEGF-A抗体片段 ] (结合亲和力与特异性)
                  │
                  ▼ (光学透明共价连接)
     ====================================================
     [   800 kDa磷酸胆碱 (PC)生物聚合物网状结构  ]
     ====================================================
                  │
                  ├─► 意图:玻璃体内长时间滞留(缓慢清除)
                  └─► 无意的缺陷:视网膜组织渗透性差及视网膜色素上皮(RPE)浓度不足
生物物理权衡:玻璃体内滞留 vs. 视网膜生物利用度
生物聚合物成功地使分子变得巨大(约950 kDa的总缀合物重量)。在玻璃体液中,这种巨大的水动力半径显著减缓了向前房的扩散,大大增加了玻璃体内滞留时间。
然而,在生物学中,没有免费的午餐:
- 视网膜屏障:治疗目标并非在玻璃体腔的中心漂浮,而是在视网膜、视网膜下空间和脉络膜内。大分子通过内界膜(ILM)和视网膜感光细胞层的扩散速度呈指数级减慢。
- 浓度不足:当科迪克尝试将给药间隔延长至12、16、20或24周时,自由、未受阻的抗VEGF在视网膜脉络膜病变处的有效浓度降至关键抑制阈值以下。
- 外来物质清除:玻璃体内保留密集的生物聚合物会带来慢性局部聚集、炎症免疫反应和对晶状体代谢(白内障形成)的干扰。
3. 临床法医审计:DAZZLE、GLEAM、GLIMMER和DAYLIGHT
夏尔西利的论点“塔罗科马贝德已证明不如Eylea…无论进行多少次重复试验(这是第三次),塔罗科马贝德都无法证明其有任何不同”直接引用了塔罗科马贝德的痛苦临床试验历史。
                    塔罗科马贝德关键临床试验总结
┌──────────┬──────────┬─────────────┬─────────────────────┬──────────────────┐
│ 试验     │ 疾病    │ 给药方案    │ 主要视力结果(BCVA)│ 市场反应         │
│ 名称     │ 目标    │ 方案        │ 视力结果(BCVA)    │                  │
├──────────┼──────────┼─────────────┼─────────────────────┼──────────────────┤
│ DAZZLE   │ 湿性AMD  │ 延长        │ 塔罗科马贝德:+1.0字母 │ 失效(非劣效性差距-6.0字母)│
│ (2022)   │ (初治)  │ Q12W-Q20W   │ Eylea:+7.0字母      │ 股价下跌80%        │
├──────────┼──────────┼─────────────┼─────────────────────┼──────────────────┤
│ GLEAM /  │ 糖尿病性│ 延长        │ 失效(非劣效性终点)  │ 失效终点;约19%的患者   │
│ GLIMMER  │ 视网膜水肿)│ Q8W-Q24W    │ 发生白内障;9%在Eylea组中   │ 股价跌至约2美元     │
│ (2023)   │        │            │                    │                  │
├──────────┼──────────┼─────────────┼─────────────────────┼──────────────────┤
│ DAYLIGHT │ 湿性AMD  │ 固定Q4W     │ 塔罗科马贝德:+7.1字母 │ 通过,但每4周给药   │
│ (2023)   │ (初治)  │ (每月)      │ Eylea:+6.7字母      │ 每月给药是商业死胡同 │
├──────────┼──────────┼─────────────┼─────────────────────┼──────────────────┤
│ DAYBREAK │ 湿性AMD  │ Q4W-Q24W    │ 计划于2026年9月28日   │ 二元催化剂        │
│ (2026)   │ (初治)  │ vs. Eylea 2mg│ (上午8:30 ET)         │ 当前股价:32.35美元  │
└──────────┴──────────┴─────────────┴─────────────────────┴──────────────────┘
DAZZLE灾难(2022年2月)
在治疗初治湿性AMD的2期/3期DAZZLE试验中:
- 设计:患者在前三个月接受每月一次的加载剂量后,以每12、16或20周一次的个体化灵活给药方案接受塔罗科马贝德,与每8周一次的阿flibercept 2 mg严格给药进行比较。
- 结果:主要终点是1年时最佳矫正视力(BCVA)的变化。塔罗科马贝德患者获得了+1.0字母的改善,而阿flibercept患者获得了+7.0字母的改善。
- 差距:非劣效性边界设定为-4.5字母。塔罗科马贝德未能达到边界外1.5字母(-6.0字母差距)。
- 解剖学失败:中央亚区厚度(CST)减少也明显较差:塔罗科马贝德-91.5 µm,阿flibercept-133.9 µm。
- 股价反应:科迪克股价从约67美元暴跌至9美元,一夜之间市值蒸发数十亿美元。
GLEAM与GLIMMER灾难(2023年7月)
科迪克转向糖尿病性视网膜水肿(DME)。2023年7月,GLEAM和GLIMMER两项三期临床试验的顶线数据出炉:
- 疗效:两项试验均未能达到非劣效性主要疗效终点,即与阿flibercept相比,塔罗科马贝德未能实现非劣效性视力改善。
- 安全性信号:研究者观察到一个意外且不可接受的安全信号:约19%的塔罗科马贝德患者发展为白内障,而阿flibercept组仅为9%。
- 后果:科迪克宣布暂停塔罗科马贝德开发并重组运营。股价跌至2.00美元以下。
DAYLIGHT悖论:为什么每月给药是商业死胡同
2023年末,科迪克报告了DAYLIGHT研究的数据,该研究评估了塔罗科马贝德在每4周(每月)给药时的表现。
- 在DAYLIGHT研究中,塔罗科马贝德实现了+7.1字母,而阿flibercept为+6.7字母,满足统计非劣效性。
- 致命缺陷:为什么眼科医生会在老年患者的眼内注射800 kDa的合成生物聚合物缀合物每月一次,而不是标准的阿flibercept每8周一次、阿flibercept HD每12至16周一次或Vabysmo每16周一次?塔罗科马贝德的商业核心在于延长的耐久性。如果它只能在每月给药时安全有效,那么它在竞争中毫无优势。
4. DAYBREAK试验:能否通过试验设计克服药理学?
这直接引出了DAYBREAK——夏尔西利在DAYBREAK前做空的试验。
                  DAYBREAK试验(三期)架构

       总入组人数:约675-690名初治湿性AMD患者
                                   │
         ┌─────────────────────────┼─────────────────────────┐
         ▼                         ▼                         ▼
   [ A组:KSI-501 ]       [ B组:塔罗科马贝德 ]     [ C组:阿flibercept ]
   Tabirafusp alfa           Zenkuda (KSI-301)         Eylea 2 mg
   双特异性抗VEGF/IL-6抗VEGF生物聚合物缀合物   对照组
   固定Q8W + PRN           个体化Q4W-Q24W   标准Q8W方案
科迪克在DAYBREAK中做了哪些改变?
为了防止DAZZLE失败的重演,科迪克修改了多项试验参数:
- 四个加载剂量(而不是三个):患者在第0、4、8和12周接受四次每月加载注射,试图在延长间隔前建立更高的药物库。
- 修订的疾病活动触发机制:科迪克收紧了光学相干断层扫描(OCT)和视力损失的撤回治疗标准,旨在更早地捕捉疾病复发并促使患者回到更短的间隔(如Q8W或Q12W),而不是让他们停留在Q20W或Q24W。
- KSI-501的纳入:科迪克增加了测试塔罗科马贝德阿尔法塔拉法普素(KSI-501)的臂,这是一种同时靶向VEGF-A和炎症细胞因子白细胞介素-6(IL-6)的双特异性缀合物。
为什么夏尔西利称其为“数值劣效”
夏尔西利的论点根植于基本药代动力学:
- 你无法通过增加一个额外的加载剂量来修复固有的视网膜扩散系数。
- 如果患者需要频繁的救援以维持视力,药物在24周内并不真正具有持久性。
- 如果塔罗科马贝德再次交付数值劣势(例如+4.8字母 vs. +7.2字母的阿flibercept),即使置信区间的下限仅在-4.5字母边界附近,临床界也会将其视为次等品。
5. 2026年商业格局:拥挤的墓地
即使DAYBREAK在周一实现统计非劣效性,科迪克在2026年面临的商业现实是不可逾越的:
                  湿性AMD竞争矩阵(2026年)
┌───────────────────────┬──────────────────────┬──────────────────────────────┐
│ 治疗方法               │ 耐久性/给药频率      │ 竞争护城河/状态              │
├───────────────────────┼──────────────────────┼──────────────────────────────┤
│ Vabysmo(faricimab)   │ 最长至Q16W           │ 市场领导者。VEGF/    │
│ 罗氏/基因泰克         │                      │ Ang-2提供无与伦比的    │
│                       │                      │ 视网膜液干燥。          │
├───────────────────────┼──────────────────────┼──────────────────────────────┤
│ Eylea HD(8 mg)       │ Q12W - Q16W          │ 4倍阿flibercept剂量。        │
│ 艾尔健/拜耳         │                      │ 无聚合物安全风险;        │
│                       │                      │ 医生信任的黄金标准。       │
├───────────────────────┼──────────────────────┼──────────────────────────────┤
│ 阿flibercept           │ Q8W                  │ 50-70%折扣价格。          │
│ 生物类似物(Yesafili)│                      │ 支付方强制的阶梯疗法;    │
│                       │                      │ 压缩定价权。              │
├───────────────────────┼──────────────────────┼──────────────────────────────┤
│ 塔罗科马贝德塔罗科马贝德   │ 声称Q12W-Q24W        │ DAZZLE失败(-6.0字母);    │
│ (科迪克科学)        │ (历史+1.0字母)      │ 白内障安全历史;          │
│                       │                      │ 无商业足迹。              │
└───────────────────────┴──────────────────────┴──────────────────────────────┘- Vabysmo的主导地位:罗氏的faricimab(同时靶向VEGF-A和Angiopoietin-2)已确立为现代标准,提供长达4个月的耐久性,比传统Eylea更快地干燥视网膜液。
- Eylea HD中和了耐久性优势:艾尔健成功解决了其自身的耐久性挑战,推出了高剂量阿flibercept 8 mg(Eylea HD),在不使用合成聚合物的情况下实现了12至16周的给药。
- 生物类似物的价格刀片:针对阿flibercept 2 mg的生物类似物已进入市场,价格大幅折扣。药品福利管理(PBM)和Medicare Advantage计划正在实施严格的阶梯疗法协议,要求患者在批准高端品牌疗法之前先失败生物类似物。
- 没有商业基础设施:科迪克没有销售团队,没有美国的商业分销合作伙伴,也没有收入。进入由罗氏和艾尔健主导的市场需要数亿美元的销售和管理费用。
6. 财务法医:1.259亿美元现金悬崖和终端稀释
夏尔西利的第四项论点——“几乎没有现金,KOD股价应大幅下跌”——由科迪克于2026年8月13日提交的SEC 10-Q表格中的财务数据数学上得到了证实。
               科迪克科学公司财务跑道审计
┌───────────────────────────────────────────────┬─────────────────────────────┐
│ 财务指标                              │ 2026年第二季度/6月30日值   │
├───────────────────────────────────────────────┼─────────────────────────────┤
│ 现金、现金等价物及可销售证券│ 1.259亿美元              │
│ 2026年第二季度GAAP净亏损             │ -6560万美元              │
│ 2026年第二季度研发运营费用         │ 5610万美元               │
│ 6个月滚动运营现金支出              │ 约1.1亿美元               │
│ 估计当前季度支出率         │ 约5000万至6500万美元      │
│ 隐含的现金跑道                 │ 约2.0至2.5个季度        │
│ 隐含的偿债期限                 │ 2027年第一季度/第二季度    │
└───────────────────────────────────────────────┴─────────────────────────────┘
必然的稀释陷阱
以超过5500万至6500万美元的季度支出率,科迪克的1.259亿美元资产负债表仅能提供大约6个月的跑道。
这创造了残酷的二元财务现实:
- 情景A(DAYBREAK失败):股价下跌80%至90%(从32美元跌至3至6美元)。由于其旗舰资产在湿性AMD中的失败以及现金余额有限,科迪克将面临立即重组或陷入困境的低价股票融资。
- 情景B(DAYBREAK“通过”非劣效性):即使管理层在周一上午宣布胜利,公司也无法商业化塔罗科马贝德或提交多适应症生物制品许可申请(BLA)而无需立即筹集2亿至3亿美元的新资本。管理层将不得不在宣布后的几个小时内或几天内通过激进的二次发行或即期发行(ATM)设施筹集资金。
在两种情景下,股东都将面临严重的结构性逆风。
7. 股票设置:为什么32.35美元是做空者的良机
在DAYBREAK公告前,科迪克股价上涨至32.35美元,代表了异常的动量异常。
                           科迪克股票估值不对称

       多头天花板(最佳情况)  ▲  约42.00 - 48.00美元(+30%至+50%)
                                    │  (迅速被二次发行稀释)
                                    │
       当前股价 ───────► │  32.35美元(DAYBREAK前的乐观情绪峰值)
                                    │
                                    │
       空头地板(失败情况) ▼  约3.50 - 6.50美元(-80%至-90%)
                                       (现金平价/管线写销)
在32.35美元时,期权市场定价了巨大的二元波动(隐含波动率>200%)。风险与回报的不对称性显著:
- 失败的风险:基于DAZZLE(-80%)和GLEAM/GLIMMER(-65%)的先例,下跌80%至90%。
- 成功的上限:由于即将到来的二次发行稀释、视网膜专家的商业怀疑以及生物类似物的价格侵蚀,上限被限制在+30%至+50%。
当一个二元事件提供85%的下行风险,而40%的上行风险被稀释所限制时,机构空头自然会聚集。
8. 判决:我们是否同意马丁·夏尔西利的观点?
我们的独立判断:我们压倒性地同意做空论点
马丁·夏尔西利对科迪克科学公司的评估是严谨的、临床基础的和财务稳健的。
我们的深入研究在所有主要维度上确认了他的论点:
- 药理现实:800 kDa的生物聚合物不适合持久、延长的视网膜渗透。在DAYBREAK中增加一个加载剂量无法克服基本的扩散物理学。
- 临床先例:在延长间隔给药(DAZZLE)时,塔罗科马贝德产生了令人失望的+1.0字母收益,而阿flibercept为+7.0字母。只有在每4周给药时,塔罗科马贝德才与阿flibercept匹配(一个在2026年没有商业市场的方案)。
- 商业过时:在罗氏的Vabysmo、艾尔健的Eylea HD和50%折扣的阿flibercept生物类似物之间,塔罗科马贝德作为劣质、迟到的生物聚合物缀合物,带有历史性的白内障风险。
- 即临稀释:拥有1.259亿美元现金和约6500万美元的季度净亏损,科迪克正处于偿债悬崖边缘。任何周一的数据公布都将被激进的二次发行稀释。
交易关键执行细节
虽然基本的做空论点是压倒性的正确,投资者必须尊重生物技术读出前做空的战术风险:
- 借入费用与挤压动态:在生物技术硬借股票前的借入费用可能高达年化50%至100%,而意外的正面新闻稿可能会引发剧烈的短期挤压。
- 管理层头条框架:在三期网络会议读出中,生物技术管理层团队通常会突出次要子组终点或调整后的协议组来声称胜利,即使意图治疗(ITT)数据是边际的。
最终结论
科迪克科学公司股价在DAYBREAK前的32美元以上,是投机希望与无情的临床药理学和枯竭的财库碰撞的教科书案例。当2026年9月28日星期一上午8:30公布数据时,生物学和财务平衡表的定律很可能会以压倒性的最终形式显现。
马丁·夏尔西利的论点不仅是挑衅性的,而且是基于数据的。
免责声明:本文仅用于信息、研究和教育目的,不构成金融、投资或医疗建议。作者在本文发布时未直接持有$KOD的仓位。