2026年10月9日,Moderna, Inc.(NASDAQ: MRNA)股价日内飙升12.18%,突破220.99美元,生物科技公司的市值飙升至令人咋舌的882亿美元。前对冲基金经理和生物科技分析师马特林·谢里利发布了一项具有高说服力的宏观观点:
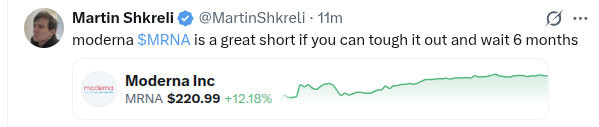
“Moderna $MRNA 是一个很好的做空机会,如果你能熬过6个月。”
— 马特林·谢里利(@MartinShkreli),2026年10月9日
这一声明是在现代生物科技史上最剧烈的空头挤压之后发布的。
早在2026年8月,谢里利在视频直播中公开承认,他曾在Moderna以每股80美元的价格做空。当时,华尔街已经基本放弃了Moderna在疫情后的复苏:季度收入暴跌至仅1.45亿美元,GAAP季度净亏损超过-8亿美元,其第二款商业产品——RSV疫苗mRESVIA的商业化推广也被葛兰素史克和辉瑞的同类产品碾压。
然后,闪电般的变化发生了。2026年8月19日,默克公司与Moderna震惊了生物医药界,发布了其个体化新抗原疗法(INT)**intismeran autogene(mRNA-4157 / V940)**与Keytruda联合治疗高风险切除性黑色素瘤的三期临床数据(INTerpath-001)INTerpath-001。
在爆炸性的多周上涨中,Moderna股价飙升177%,增加了超过560亿美元的市值,完全出乎空头的意料。谢里利在直播中坦率地承认了这次挤压:“我打赌今天有很多人被炒鱿鱼了,你们甚至都不知道发生了什么,你们只需要离开大楼,兄弟。”
然而,今天,当股价达到220.99美元时,谢里利并没有放弃。相反,他加倍做空,并具体指明了时间框架:“如果你能熬过6个月。”
谢里利是顽固的吗?还是他的6个月时间框架揭示了一个与临床时间线、制造现实和公司现金支出脱节的估值泡沫?
在此次法医研究调查中,我们审计了以下内容:
- INTerpath-001三期数据:临床突破与未公开的危险比率及现实世界黑色素瘤市场大小。
- 定制化制造瓶颈:批量mRNA疫苗与6-8周的自体新抗原合成之间的巨大差异。
- 默克50/50利润分成:为什么Moderna只能保留一半的经济利益。
- 6个月催化剂真空:为什么接下来的两个季度(2026年第三季度和第四季度)将面临严峻的COVID/RSV收入和持续的季度亏损。
- 即将来临的股权稀释:为什么管理层有迫切的受托责任执行在200+美元的ATM或二次公开募股。
- 部分总和估值:建模显示公允价值在95.00 - 115.00美元(-48%至-57%的下行空间)。
┌────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│                        MODERNA ($MRNA) 220.99美元:机构法医审计                        │
├───────────────────────────────┬──────────────────────────────────┬─────────────────────────────────────┤
│ 指标 / 维度                    │ 空头狂喜叙事                     │ 法医机构现实                          │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 市值                          │ 882亿美元(普遍癌症疗法)         │ 2026年第二季度收入:1.45亿美元;市销率 > 48倍   │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 现金支出                       │ 69亿美元现金 = “堡垒跑道”         │ 每年烧钱约20亿至25亿美元;              │
│                               │                                  │ 指导2026年底现金余额在47亿至52亿美元之间   │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 三期INTerpath-001 TAM         │ “数十亿美元的黑色素瘤市场”       │ 高风险切除性黑色素瘤是              │
│                               │                                  │ 美国/欧盟约4万至5万人;TAM:约25亿美元     │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 商业交易结构                   │ 100%归因于MRNA估值              │ 50/50全球利润与亏损分摊                │
│                               │                                  │ 与默克公司(MRK)合作                  │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 制造规模性                     │ “大规模mRNA生产”                │ 定制化自体疗法;TAT:6-8周;COGS:3.5万至5万美元/例 │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 商业收入前景                   │ “即将推出的癌症疫苗销售”         │ 12-18个月内无癌症收入;              │
│                               │                                  │ 发布延迟至2027年末/2028年初            │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 短期盈亏驱动因素               │ 癌症疗法炒作                     │ 2026年第三季度/第四季度呼吸道疫苗销售    │
│                               │                                  │ 销售崩溃;未来亏损巨大                  │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 稀释风险                       │ 被忽视                          │ 主要候选对象为20亿至30亿美元ATM或二次公开募股   │
│                               │                                  │ 在强劲势头下进行                   │
├───────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────┤
│ 机构公允价值                    │ 220.99美元(现价)               │ 95.00 - 115.00美元(-48%至-57%的下行空间)  │
└───────────────────────────────┴──────────────────────────────────┴─────────────────────────────────────┘
1. INTerpath-001到底证明了什么?
2026年8月19日,默克公司和Moderna宣布了INTerpath-001试验的顶线结果(NCT05933577)。
该试验评估了intismeran autogene(mRNA-4157 / V940)与Keytruda(pembrolizumab)联合使用与单独使用Keytruda在1137名完全切除的IIB-IV期皮肤黑色素瘤患者中的效果。
科学突破
该试验达到了主要终点**无复发生存期(RFS)和关键次要终点远处无转移生存期(DMFS)**具有统计学显著性。
这无疑是一个里程碑式的科学成就:它是在人类医学史上首次证明个体化mRNA癌症疫苗有效性的三期临床试验,也是第一个在辅助性黑色素瘤设置中证明与Keytruda单药治疗相比具有增益效果的方案。
                  INTERPATH-001 临床工作流程

  [患者手术切除](完全切除的IIB-IV期皮肤黑色素瘤)
                │
                ▼
  [全外显子测序(WES)](肿瘤与健康组织基因组审计)
                │
                ▼
  [人工智能新抗原表位选择](算法选择最多34个新抗原)
                │
                ▼
  [定制mRNA-4157制造](单个患者洁净室合成:6-8周)
                │
                ▼
  [辅助给药]
      ├── mRNA-4157(每3周皮下注射1毫克,最多9剂)
      └── KEYTRUDA(每3周静脉注射200毫克,最多18个周期)
未报告的细微差别:顶线PR所隐瞒的内容
虽然算法购买了头条新闻,但生物科技专家立即注意到了从新闻稿中省略的内容:
- 未披露的危险比率(HR)或Kaplan-Meier曲线:默克和Moderna没有公布RFS或DMFS的确切危险比率。在较早的二期b期KEYNOTE-942研究(157名患者)中,RFS危险比率为0.51(49%的风险降低)。然而,三期试验几乎普遍会回归到均值。如果三期HR稳定在0.65-0.72范围内,它仍然是一个真正的临床批准候选,但与推动零售狂热的治愈性言论相去甚远。
- 不成熟的总体生存率(OS):该试验将继续跟踪患者的总体生存率。在黑色素瘤中,无复发生存率并不总是转化为统计学显著的总体生存率优势,特别是考虑到现代的挽救治疗(检查点再挑战、BRAF/MEK抑制剂、肿瘤浸润淋巴细胞/TILs)。
- 亚组异质性:历史上,新抗原疗法在高肿瘤突变负担(TMB)或PD-L1阳性肿瘤患者中表现得更好。当完整数据在医学会议上(ESMO或SMR)公布时,任何表明疗效主要集中在生物标志物高亚组中的迹象将大大缩小可及的商业人口。
2. 商业现实:黑色素瘤市场的规模与默克50/50分成
当前880亿美元的估值最大的缺陷在于市场参与者完全忽视了基本的流行病学和收入建模。
从8月到10月2026年,Moderna的市值扩大了563亿美元(从约319亿美元到约882亿美元)。辅助性黑色素瘤能否支持这一点?
流行病学漏斗
┌─────────────────────────────────────────────────────────────────────────────┐
│                 辅助性黑色素瘤流行病学市场漏斗             │
├──────────────────────────────────────────┬──────────────────────────────────┤
│ 指标级别                             │ 患者数量/年度池                    │
├──────────────────────────────────────────┼──────────────────────────────────┤
│ 总体新发黑色素瘤(美国+欧盟5国)       │ 约20万人患者                    │
│ IIB-IV期切除候选者                   │ 约4.5万人患者                    │
│ 适合系统性辅助治疗的临床患者          │ 约3万人患者                    │
│ 病理检查/测序成功率(85%)           │ 约2.55万人患者                    │
│ 峰值INT市场渗透率(保守估计45%)      │ 约1.15万人患者                    │
└──────────────────────────────────────────┴──────────────────────────────────┘- 可及高风险池:每年在美国和主要欧洲市场诊断出约4万至5万例IIB-IV期完全切除的黑色素瘤患者。
- 脱落率:在实际临床实践中,仅约3万例患者因合并症、毒性或医生偏好而接受系统性辅助免疫治疗。此外,肿瘤活检质量、测序失败和制造周转问题不可避免地使另一部分患者减少10%至15%。
- 峰值采用率:即使假设激进的45%市场渗透率,intismeran autogene的年度患者量约为1.15万人。
- 每疗程净实际价格:虽然Moderna和默克可能寻求超过25万美元的清单价格,但强制性的商业支付者回扣、医保法规定和欧洲国家健康单支付者定价(NICE、G-BA)将使全球每完整9剂疗程的净实际价格约为15万美元。
- 全球毛收入: $$1.15万名患者 \times 15万美元 = 17.25亿美元/年$$
默克50/50分成结构
至关重要的是,Moderna并未完全拥有intismeran autogene。根据与默克公司的全球合作协议条款:
- 开发成本和商业净利润全球50/50分摊。
- Moderna的年度净收入份额来自峰值黑色素瘤销售为: $$17.25亿美元 \times 50% = \mathbf{8.625亿美元/年}$$
即使在60%渗透率和18万美元净定价的超乐观情景下,Moderna的年度黑色素瘤收入上限为13.5亿美元。
数学荒谬性:股票市场为一项资产增加了563亿美元的市值,该资产在2029年成熟时每年将为Moderna带来约9亿至12亿美元的净收入。这代表了47倍至62倍的峰值销售额的隐含估值倍数。
3. 操作噩梦:定制化制造与COGS
投资者将Moderna视为可以像生产新冠疫苗那样生产癌症疫苗,从根本上误解了生物工艺工程。
┌───────────────────────────────────────────────────────────────────────────────────┐
│              大规模疫苗(SPIKEVAX) vs. 个性化肿瘤学(V940)           │
├─────────────────────────┬──────────────────────────┬──────────────────────────────┤
│ 属性               │ 峰康(COVID-19)          │ Intismeran Autogene(V940)   │
├─────────────────────────┼──────────────────────────┼──────────────────────────────┤
│ 产品性质          │ 通用型                   │ 自体化,患者特定型            │
│ 目标抗原         │ 1(刺突糖蛋白)         │ 最多34个独特的新抗原          │
│ 制造周期时间     │ 批量罐装货架上           │ 从活检到6至8周              │
│ 批量大小         │ 数百万剂/批次            │ 1患者=1批次                  │
│ 成本货物(COGS)    │ 每剂约3-5美元           │ 每疗程3.5万至5万美元          │
│ 毛利率概况       │ 75%-85%                 │ 40%-55%                      │
│ 规模性           │ 指数可扩展性            │ 线性洁净室约束              │
└─────────────────────────┴──────────────────────────┴──────────────────────────────┘- 6-8周的周转延迟:在高风险黑色素瘤中,微小的癌细胞正在迅速分裂。需要45至60天完成活检处理、全外显子测序、表位排名、质粒合成、IVT mRNA转录、脂质体配方和无菌测试,这在临床上造成了显著的摩擦。在制造窗口期间复发或出现远处转移的患者将自动被排除在辅助治疗之外。
- 令人窒息的成本货物(COGS):个体化自体制造无法从标准批量经济规模中受益。每个批次都需要专门的技术人员工时、定制的质量控制、单独的无菌测试和一次性消耗品。行业估计将一个9剂个体化mRNA方案的COGS定为3.5万至5万美元/患者。
- 受压的毛利率:虽然Spikevax的毛利率超过80%,intismeran autogene的毛利率将难以超过45%至55%。在考虑50/50利润分成与内部运营费用后,Moderna的治疗净运营利润率将远低于传统生物制药重磅炸弹。
4. 分解谢里利的6个月时间表:催化剂真空
为什么马特林·谢里利具体说“如果能熬过6个月,这将是一个很好的做空机会”?
理解这个时间点是区分业余空头账户爆炸和机构基金收割阿尔法的关键。
┌────────────────────────────────────────────────────────────────────────────────────────┐
│                      6个月催化剂真空时间线(2026年10月 - 2027年4月)        │
├──────────────────────┬─────────────────────────────────────────────────────────────────┤
│ 月份                │ 宏观事件及基本面逆风                              │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2026年10月          │ 峰值挤压狂喜:MRNA股价突破220.99美元;零售和动量   │
│                      │ 算法主导市场;借入费用仍然高企。                      │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2026年11月          │ 第三季度业绩现实检查:COVID/RSV销售惨淡;         │
│                      │ GAAP净亏损预计在-700万至-800万之间;现金支出减少。   │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2026年12月 / 2027年1月  │ 医学大会展示:INTerpath-001完整数据公布(ESMO/SMR);   │
│                      │ 实际HR、亚组数据和细微差别平息了炒作。                │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2027年1月 / 2月       │ 股权发行 / ATM稀释:管理层执行20亿至30亿美元的   │
│                      │ 二次公开募股,以利用多年来的高股价。                  │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2027年2月 / 3月       │ 第四季度全年业绩:年末现金确认在约48亿美元;   │
│                      │ 2026财年净亏损超过-25亿美元;2027年展望依然黯淡。  │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2027年4月           │ 6个月期限到达:零商业癌症销售;BLA   │
│                      │ 在标准/优先FDA审查下进行;股价重新评估至95-115美元。  │
└──────────────────────┴─────────────────────────────────────────────────────────────────┘
支柱1:为什么你必须“熬过6个月”
在三期癌症突破后的立即阶段做空是极其危险的:
- 借入利率与空头挤压:当零售交易者和动量基金涌入高度做空的生物科技股票时,借入费用飙升,伽马挤压迫使经纪商买入空头。
- 叙事主导:主流媒体广播简化了头条新闻(“癌症疫苗突破!”)。在最初的激动情绪中,复杂的药理学分析被忽略。没有足够的保证金缓冲或下行纪律的交易者在基本面赶上之前就被清空了。
支柱2:为什么6个月保证了基本面引力
在6个月的时间框架(2026年10月到2027年4月)内,市场被迫面对Moderna公司财务的严酷现实:
- 12-18个月内无癌症收入:
- 尽管三期顶线数据已经公布,但包含定制化制造验证的复杂生物制品许可申请(BLA)需要几个月的时间(2026年第四季度末或2027年第一季度)。
- 即使获得FDA优先审查(6个月),监管审查和制造设施的检查意味着商业批准最早在2027年中后期才能获得。
- 在Shkreli指出的整个6个月窗口内,Moderna将记录0.00美元的癌症疫苗收入。
- 2026年第三季度和第四季度财务结果灾难:
- 2026年第二季度,Moderna仅产生1.45亿美元的收入,并录得-8亿美元的GAAP净亏损(SEC 10-Q表)。
- 2026年第三季度(11月)和第四季度(2027年2月),Moderna必须报告RSV呼吸道疫苗的销量。
- 新冠疫苗加强剂疲劳达到顶峰;Spikevax收入继续同比下降。
- mRESVIA在RSV市场中仅占不到10%,受到CDC/ACIP推荐范围缩小和葛兰素史克和辉瑞的激烈折扣的阻碍。
- 投资者将反复被告知Moderna正在烧掉5亿至8亿美元的现金每季度。
- 稀释陷阱(20亿至30亿美元的股权发行):
- 2026年第二季度末,Moderna持有69亿美元现金和投资,管理层指导年末现金降至47亿至52亿美元。
- 公司每年烧钱约20亿至25亿美元。以这个速度,Moderna在不到24个月内就会耗尽运营资金,达到最低监管现金门槛。
- Stéphane Bancel和Moderna董事会理解生物制药融资。当一家每年烧钱20亿美元以上的公司股价因叙事狂喜而暴涨177%时,管理层必然会发行股权。
- 无论是通过激进的ATM设施还是25亿美元的正式二次公开募股,新股票将被卖入反弹,立即封顶股价上涨并触发大量机构抛售。
5. 部分总和估值:Moderna实际值几何?
为了确定Moderna的客观公允价值,我们进行了机构部分总和(SOTP)折现现金流分析,覆盖每个业务部门:
┌────────────────────────────────────────────────────────────────────────────────────────┐
│                        MODERNA ($MRNA) SOTP 估值分解                        │
├───────────────────────────────────┬──────────────┬──────────────┬──────────────────────┤
│ 品牌组件               │ 熊市价值   │ 基础价值   │ 乐观价值           │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 1. 呼吸道流行病品牌  │ 80亿美元    │ 110亿美元   │ 140亿美元           │
│    (Spikevax + mRESVIA + 流感P3)  │              │              │                      │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 2. mRNA-4157黑色素瘤 (50%分成) │ 65亿美元    │ 95亿美元    │ 130亿美元           │
│    (rNPV, 80%批准概率)     │              │              │                      │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 3. 管线期权性           │ 80亿美元    │ 125亿美元   │ 180亿美元           │
│    (非小细胞肺癌INT, CMV P3, 肠病毒) │              │              │                      │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 4. 净现金 (预计2026年底)   │ 47亿美元    │ 50亿美元    │ 52亿美元            │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 总企业股权价值     │ 272亿美元   │ 380亿美元   │ 502亿美元           │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 全稀释流通股数     │ 3.992亿股   │ 3.992亿股   │ 3.992亿股           │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 公允价值每股     │ 68.14美元   │ 95.19美元   │ 125.75美元          │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 当前交易价格     │ 220.99美元   │ 220.99美元   │ 220.99美元          │
├───────────────────────────────────┼──────────────┼──────────────┼──────────────────────┤
│ 预期下行幅度 vs. 现价  │ -69.2%     │ -56.9%     │ -43.1%              │
└───────────────────────────────────┴──────────────┴──────────────┴──────────────────────┘
估值审计
- 呼吸道流行病(110亿美元基础值):假设Spikevax稳定在约15亿美元的年度销售,mRESVIA达到约5亿美元,以及针对流感/COVID的三期组合(mRNA-1083)带来适度的增量现金流。
- mRNA-4157辅助黑色素瘤(95亿美元基础值):建模80%的批准概率,全球峰值毛收入为20亿美元,50%的净收入归Moderna(10亿美元),50%的毛利率,10%的折现率。
- 管线期权性(125亿美元基础值):慷慨地将75亿美元分配给非小细胞肺癌(NSCLC)INT,成功概率为35%,另外50亿美元分配给三期CMV(mRNA-1647)和诺如病毒(mRNA-1403)。
- 净资产负债表现金(50亿美元基础值):2026年底预计现金余额。
估值现实:即使在乐观的牛市情景下,将整个投机性管线估值为180亿美元,并将黑色素瘤品牌估值为130亿美元,Moderna的内在股权价值为125.75美元/股。
在220.99美元时,股价相对于其基本净现值的估值溢价为**+75%至+132%**。
6. 如何执行谢里利的做空观点:策略与风险管理
对于评估谢里利做空观点的专业投资者和市场参与者,执行至关重要。
┌────────────────────────────────────────────────────────────────────────────────────────┐
│                              短期实施方案手册                             │
├──────────────────────┬─────────────────────────────────────────────────────────────────┤
│ 工具              │ 战术执行与理由                                  │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 直接股票做空  │ 高风险 / 谨慎:高借入费用和剧烈的日内空头覆盖反弹使直接做空风险极高,除非有雄厚的资本储备。   │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 长期看跌价差     │ 优选策略:购买4月2027或6月2027到期的160/120美元熊价差。提供在250+美元挤压反弹时的定义风险,同时捕捉第三季度/第四季度业绩、稀释和催化剂真空驱动的重估。  │
├──────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 熊价价差        │ 收入 / 希腊字母策略:卖出远期看涨价差(例如,260/300看涨期权)到期在2027年初,以捕捉隐含波动率崩溃,随着挤压动力停滞。  │
└──────────────────────┴─────────────────────────────────────────────────────────────────┘
短期策略的关键风险(可能破坏交易的因素)
- 默克全面收购:面对2028年关键药物Keytruda的独家权丧失,默克理论上可以决定全面收购Moderna,以捕获100%的INT品牌。然而,考虑到Moderna的880亿美元市值,以标准30%的溢价收购将需要默克支付超过1150亿美元——这是一项难以实现的资本分配,用于一个每年烧钱20亿美元以上的资产。
- 早期积极的非小细胞肺癌INT读数:如果非小细胞肺癌INTerpath-002试验在早期出现意外的、压倒性的积极中期分析,可治疗的肿瘤市场将扩大十倍,引发另一波算法性买入。
- FDA加速批准惊喜:如果FDA在3-4个月内基于中期数据豁免全面审查要求,并在未等待顾问委员会审查的情况下授予加速批准。
7. 法医判决:强烈做空 / 战术轻仓
马特林·谢里利最初在80美元时的做空是一堂昂贵的课程,揭示了在临床阶段二元生物技术催化剂中做空的风险。但在220.99美元时,投资计算已经完全倒转。
三期INTerpath-001试验无疑是mRNA生物学的里程碑,但市场将一个4万例患者的黑色素瘤细分市场定价为一种立即的、大规模生产的癌症治愈方案。
在未来6个月:
- Moderna将从癌症疫苗中产生零美元。
- 它将报告数百万美元的季度运营亏损。
- 它面临不可避免的多亿美元股权稀释事件。
- 完整的医学大会展示将揭示现实世界的临床细微差别,使市场预期更加谨慎。
谢里利的建议是“熬过6个月”完全符合生物技术金融的冷酷数学现实。当前880亿美元的市值是一个不可持续的叙事高峰。
机构立场:强烈卖出 / 做空
6个月目标价:95.00 - 115.00美元
下行空间:-48%至-57%