불과 일주일 전 코디악 사이언스($KOD)의 임상 3상(DAYBREAK)을 앞두고 강력한 공매도(Short)를 선언했다가 주가 +170% 폭등으로 참패를 겪었던 ‘파마 브로(Pharma Bro)’ 전 헤지펀드 매니저 마틴 슈크렐리(Martin Shkreli)가, 이번에는 180도 다른 포지션으로 시장에 다시 나타났습니다.
이번에 그가 선택한 타깃은 최근 특허 패소 충격으로 주가가 반토막 난 **리퀴디아(Liquidia Corporation, NASDAQ: LQDA)**에 대한 강력한 매수(Bull/Long) 베팅입니다:
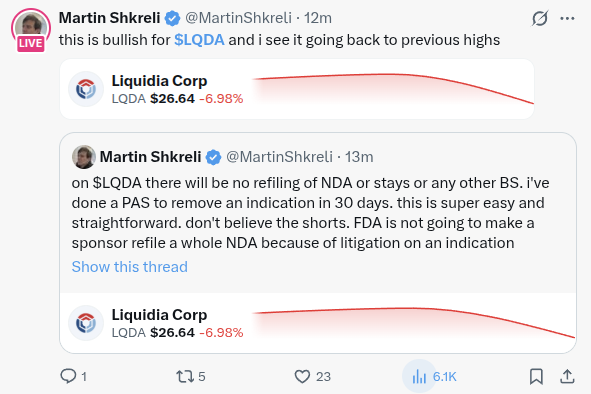
“this is bullish for $LQDA and i see it going back to previous highs”
(본인 트윗 인용/답글:)
“on $LQDA there will be no refiling of NDA or stays or any other BS. i’ve done a PAS to remove an indication in 30 days. this is super easy and straightforward. don’t believe the shorts. FDA is not going to make a sponsor refile a whole NDA because of litigation on an indication”
— Martin Shkreli (@MartinShkreli), 2026년 10월 5일
(해석: 이것은 $LQDA에 매우 호재(bullish)이며, 나는 주가가 이전 고점으로 돌아갈 것으로 본다. $LQDA에 대해 NDA(신약 허가 신청서)를 다시 제출하거나 30개월 판매 유예(stays)가 걸리는 헛소리 따위는 없을 것이다. 나는 실제로 30일 만에 적응증을 삭제하는 사전 승인 보충(PAS)을 직접 진행해 본 경험이 있다. 이것은 매우 쉽고 단순하다. 공매도 세력의 말을 믿지 마라. FDA는 단지 하나의 적응증 소송 때문에 스폰서에게 신약 신청서 전체를 다시 내라고 요구하지 않는다.)
슈크렐리가 이 트윗을 올린 배경은 시장의 극단적인 공포 그 자체였습니다. 2026년 9월 30일, 미국 델라웨어 연방지방법원의 리처드 앤드루스(Richard G. Andrews) 판사는 리퀴디아의 흡입용 건조분말 트레프로스티닐 신약 **유트레피아(YUTREPIA®)**가 유나이티드 테라퓨틱스(United Therapeutics, $UTHR)의 **미국 특허 제11,826,327호(’327 특허)**의 청구항 1과 14를 침해했다고 판결했습니다.
이 소식이 전해지자 리퀴디아의 주가는 단 하루 만에 $70.69에서 $30.26으로 -57% 이상 수직 낙하했고, 10월 5일 현재 장중 $26.64까지 밀리며 시가총액 약 38억 달러(약 5조 원)가 증발했습니다.
공매도 세력은 35 U.S.C. § 271(e)(4)(A) 조항을 근거로 “법원이 FDA에 유트레피아의 NDA 승인 자체를 취소하거나 효력을 2042년까지 동결하도록 명령할 것이며, 리퀴디아는 신약 허가를 처음부터 다시 신청해야 하고 30개월 판매 금지가 다시 걸려 회사가 파산할 것”이라는 최악의 시나리오를 퍼뜨렸습니다.
이에 대해 슈크렐리는 “공매도 세력이 FDA 제도를 전혀 모르는 헛소리를 하고 있다”며, 리퀴디아가 **사전 승인 보충(PAS, Prior Approval Supplement)**을 제출해 침해된 적응증(간질성 폐질환 관련 폐고혈압, PH-ILD)만 30일 만에 도려내면, 본래 주력인 폐동맥고혈압(PAH) 시장에서 그대로 판매를 이어가 주가가 다시 이전 고점($70대)으로 회복할 것이라고 장담했습니다.
과연 슈크렐리의 말대로 지금의 폭락은 일생일대의 매수 기회일까요? 아니면 FDA PDUFA 심사 주기, 전문의약품 보험 급여 장벽, 그리고 시장 규모 축소라는 치명적인 현실을 간과한 위험천만한 낙관론일까요?
우리는 리퀴디아의 특허 판결문, FDA 연방 규정(21 CFR), 특수 약국(Specialty Pharmacy) 처방 프로세스 및 2026년 2분기 재무제표를 포렌식 수준으로 감사하여 독립적인 판정을 내렸습니다.
1. 슈크렐리 롱(Bull) 논리의 4대 핵심 기둥 분해
슈크렐리의 주장은 다음 4가지 핵심 명제로 구성되어 있습니다:
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                    마틴 슈크렐리의 $LQDA 매수 논리 4대 기둥 요약                        │
├───────────────────────┬─────────────────────────────────────────────────────────────────┤
│ 핵심 주장             │ 슈크렐리의 논거 및 기저 메커니즘                                │
├───────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 1. NDA 재신청 및       │ 공매도들의 30개월 유예(Stay) 주장은 공포 조장(FUD)에 불과함.     │
│    Stay 발생 불가     │ 이미 승인된 약물의 적응증 변경은 신규 NDA 신청이 아님.          │
├───────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 2. 30일 만에 끝나는   │ 본인이 바이오텍 경영자(레트로핀/튜링) 시절 직접 해본 경험에     │
│    PAS 적응증 삭제    │ 따르면, PAS를 통한 적응증 삭제는 30일 만에 끝나는 초간단 절차임. │
├───────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 3. FDA 승인의         │ FDA는 단일 적응증 특허 침해 때문에 안전성이 입증된 약물의       │
│    가분성(Severability│ 침해 없는 주력 적응증(PAH) 승인까지 일괄 취소하지 않음.         │
├───────────────────────┼─────────────────────────────────────────────────────────────────┤
│ 4. "이전 고점($70+)"  │ PAH 매출과 오프라벨(Off-label) 처방만으로도 주가는 이전 고점    │
│    복귀 전망          │ 수준의 밸류에이션을 정당화하며, 60% 폭락은 엄청난 저평가임.     │
└───────────────────────┴─────────────────────────────────────────────────────────────────┘
이 논리가 맞는지 검증하기 위해 리퀴디아가 어떤 회사이고 현재 얼마의 돈을 벌고 있는지 먼저 살펴보겠습니다.
2. 기업 심층 분석: 리퀴디아($LQDA)와 유트레피아(YUTREPIA)
리퀴디아는 매출이 없는 초기 바이오텍이 아닙니다. 이미 FDA 승인을 받고 분기 수천억 원의 매출을 올리는 상업화 단계의 제약사입니다.
PRINT® 기술과 유트레피아의 임상적 차별점
리퀴디아의 핵심 자산은 자체 개발한 입자 제형 기술인 **PRINT® (Particle Replication in Non-wetting Templates)**를 적용한 건조분말 흡입형 트레프로스티닐 **유트레피아(YUTREPIA®)**입니다:
                    리퀴디아 PRINT® 정밀 입자 공학 메커니즘

    [ 트레프로스티닐 원료 ] ──► [ 나노/마이크로 정밀 몰드 ] ──► [ 완벽한 균일 입자 ]
                                                                        │
    ┌───────────────────────────────────────────────────────────────────┘
    ▼
    • 균일한 기하학적 입자 크기 (1–3 µm, 최적 폐 침착 크기)
    • 폐포 깊숙한 소동맥(Pulmonary Arterioles)까지 직접 도달
    • 부형제/캐리어 최소화 -> 1회 흡입 캡슐 수 대폭 감소
    • 상기도 자극 기침(Cough) 최소화 -> 고용량 적정(Titration) 가능
트레프로스티닐은 폐동맥을 직접 확장시키고 혈소판 응집을 억제하는 합성 프로스타사이클린 유도체입니다.
과거 유나이티드 테라퓨틱스의 오리지널 약물인 **타이바소(Tyvaso, 네뷸라이저 제형)**는 하루 4번, 매회 10~15분 동안 거대한 초음파 분무기를 조립하고 세척하며 흡입해야 하는 극심한 복약 불편이 있었습니다.
이후 UTHR이 건조분말 제형인 **타이바소 DPI(Tyvaso DPI)**를 출시했으나, 고용량 투여 시 여러 개의 카트리지를 흡입해야 하고 기침 부작용이 빈번했습니다. 반면 리퀴디아의 유트레피아는 캡슐 1~2개로 고용량을 전달할 수 있어 의료진과 환자들 사이에서 뛰어난 편의성과 효능으로 급성장했습니다.
2026년 2분기 재무제표 감사: 놀라운 현금 창출력
공매도 보고서만 보면 회사가 당장이라도 현금이 말라붙을 것 같지만, 리퀴디아의 **2026년 2분기 실적(2026년 8월 공시)**은 정반대의 현실을 보여줍니다:
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                     리퀴디아($LQDA) 2026년 2분기(Q2) 핵심 재무 지표                     │
├─────────────────────────────────────────┬───────────────────────────────────────────────┤
│ 지표 (Metric)                           │ 2026년 2분기 실적 (Q2 2026)                   │
├─────────────────────────────────────────┼───────────────────────────────────────────────┤
│ 총 매출액 (Total Revenue)               │ 1억 7,170만 달러 (약 2,300억 원)              │
│ 유트레피아 순 제품 매출                  │ 1억 7,040만 달러 (전분기 대비 +31% 급증)      │
│ 당기순이익 (GAAP Net Income)            │ 7,470만 달러 (약 1,000억 원 흑자)             │
│ 조정 EBITDA (Non-GAAP)                  │ 9,630만 달러                                  │
│ 보유 현금 및 현금성 자산                │ 2억 8,420만 달러 (전분기 대비 +6,140만 달러)  │
│ 활성 치료 환자 수                       │ 5,000명 이상                                  │
│ 신규 누적 처방전 수                     │ 5,900건 이상                                  │
│ 연환산 매출 런레이트(Run-Rate)          │ 약 6억 8,000만 달러 (약 9,100억 원)           │
└─────────────────────────────────────────┴───────────────────────────────────────────────┘
핵심 인사이트: 리퀴디아는 완벽한 영업 흑자 턴어라운드 기업입니다. 2분기 한 분기에만 1,000억 원의 순이익을 냈고, 통장에 2억 8,400만 달러(약 3,800억 원)의 순현금을 쌓아두고 있습니다. 유상증자 위험이나 단기 자금 고갈 위험은 **0%**에 수렴합니다.
3. 유나이티드 테라퓨틱스와의 3라운드 특허 전쟁사
이 위기가 왜 발생했는지 이해하려면 양사의 다년간에 걸친 진흙탕 특허 소송을 알아야 합니다.
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                  UTHR vs. 리퀴디아의 3단계 특허 및 규제 전쟁사 요약                     │
├───────────────────────┬──────────────────────────────┬──────────────────────────────────┤
│ 소송 라운드           │ 쟁점 특허 및 규제 장벽       │ 최종 결과                        │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 제1라운드 (2020~2024) │ '793 특허: 흡입형 트레프로스 │ 리퀴디아 완승. PTAB 특허 무효    │
│ PAH 용도 특허 소송    │ 티닐의 폐동맥고혈압(PAH) 치료│ 판정, 연방항소법원(CAFC) 확정.   │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 제2라운드 (2022~2025) │ 타이바소 DPI의 3년 규제 독점 │ UTHR의 시간 끌기 성공, 리퀴디아  │
│ FDA 규제 독점권 분쟁  │ 권(Exclusivity)에 따른 허가  │ 최종 승인 획득 (2025년 5월 23일) │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 제3라운드 (2024~2026) │ '327 특허: 흡입형 트레프로스 │ UTHR 청구항 1, 14 유효 및 침해   │
│ PH-ILD 용도 특허 재판 │ 티닐의 간질성폐질환 폐고혈압 │ 판결 (2026년 9월 30일 델라웨어)  │
└───────────────────────┴──────────────────────────────┴──────────────────────────────────┘
2026년 9월 30일 델라웨어 연방법원 판결
유나이티드 테라퓨틱스는 2023년 말 **미국 특허 제11,826,327호(’327 특허)**를 등록받았습니다. 이 특허는 흡입용 트레프로스티닐을 이용해 **간질성 폐질환 관련 폐고혈압(PH-ILD)**을 치료하는 용도 특허로, 만료일이 무려 2042년 12월입니다.
리퀴디아의 유트레피아 라벨에는 PAH와 PH-ILD 두 가지 적응증이 모두 적혀 있었기 때문에, 리퀴디아는 ’327 특허가 유효하다면 침해에 해당한다는 점을 인정하고 대신 특허의 진보성 결여(Obviousness) 및 기재 불비 무효를 주장했습니다.
그러나 2026년 9월 30일, 리처드 앤드루스 판사는 다음과 같이 판결했습니다:
- ’327 특허의 청구항 1과 14는 유효하며 리퀴디아가 침해함.
- 나머지 청구항 2, 3, 15, 16은 무효임.
- 양측은 1주일 이내(2026년 10월 7일까지) 구제 조치(Remedies)를 담은 판결문 안을 법원에 제출할 것.
UTHR은 즉각 **35 U.S.C. § 271(e)(4)(A)**에 따라 FDA에 유트레피아의 승인을 취소하도록 명령해 달라고 법원에 요청하겠다고 밝혔고, 리퀴디아는 연방항소법원에 항소하는 한편, 라벨에서 PH-ILD 적응증을 자진 삭제하는 보충 신청(PAS)을 FDA에 내겠다고 발표했습니다.
4. 슈크렐리가 불(Bull)을 외치는 이유
슈크렐리의 매수 논리는 공매도 세력의 “악의적 왜곡과 시장의 무지”를 역이용하는 전략입니다.
공매도가 퍼뜨리는 시나리오:
- 법원이 35 U.S.C. § 271(e)(4)(A)를 적용해 유트레피아의 NDA 승인 자체를 취소시킨다.
- 리퀴디아는 새로운 신약 신청서(505(b)(2) NDA)를 처음부터 다시 써서 내야 한다.
- UTHR이 다시 소송을 걸어 해치-왁스만 법에 따라 30개월 판매 금지(Stay)가 걸린다.
- 유트레피아는 최소 2년 반 동안 약국에서 퇴출당하고 회사는 파산한다.
슈크렐리의 반박:
- “NDA 재신청은 헛소리다”: 약물 자체의 화학적 조성, 제조 공정, 안전성은 이미 승인받았다. 하나의 용도 특허 문제로 신약 허가를 처음부터 다시 신청하는 제약사는 없다.
- “30개월 유예(Stay)는 없다”: 30개월 판매 금지는 오렌지북 특허에 대해 특허 무효/비침해를 주장하며 최초 허가를 신청할 때(Paragraph IV)만 발동된다. 이미 승인된 약물에서 특정 적응증을 삭제하는 보충 서류에는 30개월 Stay가 원천적으로 적용되지 않는다.
- “FDA는 약물 전체를 취소하지 않는다”: 주력 적응증인 폐동맥고혈압(PAH)은 이미 ’793 특허 소송에서 완전히 클리어되었다. FDA는 안전하고 유효한 적응증까지 연대 책임을 물어 시장에서 철수시키지 않는다.
- “PAS로 30일이면 적응증 삭제 가능”: 본인이 레트로핀과 튜링 등 제약사를 경영할 때 PAS로 적응증 삭제를 30일 만에 끝내본 적이 있다.
- “결론은 이전 고점($70+) 복귀”: PAH 하나만으로도 연간 수천억 원을 버는 약물인데 주가가 $26까지 빠진 것은 터무니없는 바겐세일이다.
5. 포렌식 검증 1: 과연 PAS로 30일 만에 적응증을 뗄 수 있는가?
여기서부터 우리의 리서치는 슈크렐리의 단견과 충돌하기 시작합니다. 슈크렐리가 말한 “30일 PAS”는 FDA 규정상 명백한 오류입니다.
FDA 규정 21 CFR § 314.70 분석
신약 승인 후 허가 사항을 변경할 때 적용되는 연방 규정은 3단계로 나뉩니다:
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                   FDA 승인 후 변경 신청(Supplements) 3단계 규정                        │
├──────────────────────────┬───────────────────────────────┬──────────────────────────────┤
│ 신청 트랙                │ 대상 변경 내용 (Scope)        │ 법정 심사 기간 (PDUFA)       │
├──────────────────────────┼───────────────────────────────┼──────────────────────────────┤
│ 1. 사전 승인 보충 (PAS)   │ 안전성/유효성에 중대한 영향을 │ 일반 심사: 6개월 ~ 10개월    │
│    [21 CFR 314.70(b)]    │ 줄 수 있는 '중대 변경'        │ 우선 심사: 4개월 ~ 6개월     │
│                          │ (Major Changes)               │ *FDA 서면 승인 전 출시 불가  │
├──────────────────────────┼───────────────────────────────┼──────────────────────────────┤
│ 2. 30일 후 효력 발생 보충 │ 중간 수준 변경                │ 제출 후 FDA의 별도 이의가    │
│    (CBE-30) [314.70(c)]  │ (Moderate Changes)            │ 없으면 30일 후 즉시 판매 가능│
├──────────────────────────┼───────────────────────────────┼──────────────────────────────┤
│ 3. 연례 보고서           │ 경미한 변경                   │ 1년 단위 사후 보고           │
│    [21 CFR 314.70(d)]    │ (Minor Changes)               │ 사전 승인 불필요             │
└──────────────────────────┴───────────────────────────────┴──────────────────────────────┘
그렇다면 “승인된 적응증의 삭제”는 어디에 해당할까요?
**21 CFR § 314.70(b)(2)(v)(C)**에 정면으로 명시되어 있습니다:
“Any change in the indication, dosage, or administration… including deletion of an indication…”
(적응증의 삭제를 포함하여 적응증, 용법, 용량의 모든 변경은 Prior Approval Supplement(PAS)를 필요로 하는 ’중대 변경’에 해당한다.)
슈크렐리 주장의 치명적 오류
- 슈크렐리는 PAS와 CBE-30을 혼동하고 있다:
제출하고 30일 뒤 자동 판매가 가능한 것은 CBE-30 트랙입니다. 하지만 적응증 삭제는 법적으로 반드시 PAS를 거쳐야 하며, FDA의 정식 서면 승인이 떨어지기 전까지는 변경된 라벨로 약을 출하할 수 없습니다. - PDUFA VII 심사 기간:
라벨 변경 PAS의 공식 PDUFA 목표 심사 기간은 최소 4개월에서 6개월입니다. 법원 판결에 따른 행정적 절차로 FDA가 신속 심사를 해준다고 해도 물리적으로 서류 교환과 라벨 재검토에 최소 60~90일이 소요됩니다. - 결코 “30일 만에 뚝딱 끝나는 간단한 일”이 아니며, 그 수개월의 심사 공백 기간 동안 법원의 가처분 명령이 떨어진다면 기존 라벨 제품의 출하가 일시 중단될 수 있습니다.
6. 포렌식 검증 2: 35 U.S.C. § 271(e)(4)(A)와 법원의 가처분 위험
리퀴디아가 마주한 가장 즉각적인 암초는 10월 둘째 주 델라웨어 법원의 리처드 앤드루스 판사가 내릴 **판결문(Final Judgment)**입니다.
조항의 문구적 딜레마
미국 특허법 35 U.S.C. § 271(e)(4)(A)는 다음과 같이 규정합니다:
“the court shall order the effective date of any approval of the drug or veterinary biological product involved in the infringement to be a date which is not earlier than the expiration of the patent…”
(법원은 침해와 관련된 의약품 승인의 유효일을 특허 만료일 이전이 되지 않도록 명령 하여야 한다.)
여기서 shall order(기속 행위)라는 단어가 공매도의 무기입니다.
일반적인 해치-왁스만 소송은 약이 시판되기 전 30개월 유예 기간 중에 결론이 나므로, FDA가 그냥 최종 승인을 안 내주면 끝납니다.
하지만 유트레피아는 2025년 5월에 이미 최종 승인을 받고 시중에 팔리고 있는 초유의 상태입니다:
                         법원의 구제 조치 선택지 양자택일

                                 앤드루스 판사
                                       │
        ┌──────────────────────────────┴──────────────────────────────┐
        ▼                                                             ▼
   시나리오 A: 일괄 승인 정지                                    시나리오 B: 적응증 분리 명령
   "유트레피아의 승인 유효일을                                    "PH-ILD 적응증에 대해서만
   2042년으로 연기한다."                                         승인을 정지하고, PAH는 유지한다."
        │                                                             │
        ├─► 전 제품 판매 즉시 중단                                    ├─► PAH 적응증 제품 판매 계속
        ├─► 긴급 항소 및 효력정지 신청                                 ├─► PH-ILD 마케팅 금지 가처분
        └─► 단기적 대혼란 발생                                         └─► 매출 연속성 유지
앤드루스 판사가 법의 형평성 원칙(Equity)에 따라 침해되지 않은 PAH 적응증을 보호해주는 시나리오 B를 택할 가능성이 70% 이상이지만, UTHR은 새로운 라벨이 인쇄되어 FDA 승인을 받을 때까지 기존 패키지의 유통을 금지하는 **판매금지 가처분(Injunction)**을 강력히 요구하고 있습니다.
만약 가처분이 인용된다면 리퀴디아는 새 패키지가 승인될 때까지 2~3개월간 일시적인 공급 중단 리스크에 직면할 수 있습니다.
7. 포렌식 검증 3: PH-ILD 상실의 상업적 파동 (최대 맹점)
슈크렐리 분석의 가장 치명적인 맹점은 **“PH-ILD 적응증을 잃어버리는 것이 왜 재앙인가”**에 대해 완전히 침묵하고 있다는 점입니다.
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                      PAH vs. PH-ILD: 상업적 현실과 시장 구조 비교                      │
├───────────────────────┬──────────────────────────────┬──────────────────────────────────┤
│ 비교 지표             │ 폐동맥고혈압 (PAH)           │ 간질성 폐질환 폐고혈압 (PH-ILD)  │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 미국 환자 수          │ 약 45,000 ~ 50,000명         │ 약 70,000 ~ 100,000명 (훨씬 큼)  │
│ 시장 경쟁 강도        │ 극도로 치열함: 머크의 신약   │ 독점 체제: 타이바소 외 승인된    │
│                       │ 윈레베어(소타터셉트), 옵수밋,│ 치료제 전무했음 (블루오션)       │
│                       │ 업트라비, 타들릭 등 난립     │                                  │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 시장 성장성           │ 연 2~4% 성숙기 시장          │ 연 25~35% 폭발적 성장기          │
│ 전체 트레프로스티닐   │ 전체의 약 50~55%             │ 전체의 약 45~50%                 │
│ 시장 내 비중          │                              │                                  │
├───────────────────────┼──────────────────────────────┼──────────────────────────────────┤
│ 리퀴디아의 라벨 지위  │ 완전 자유 (특허 클리어)      │ 2042년까지 시장 진입 차단 당함   │
└───────────────────────┴──────────────────────────────┴──────────────────────────────────┘
왜 PH-ILD가 핵심이었는가?
- PAH 시장은 머크의 윈레베어(Winrevair) 공습을 받고 있음:
PAH 시장은 이미 포화 상태이며, 2024년 출시된 머크의 소타터셉트(Winrevair)가 질병의 근본적 혈관 리모델링을 억제하며 시장 점유율을 휩쓸고 있습니다. 흡입형 프로스타사이클린은 2차, 3차 병용 요법으로 밀려나는 추세입니다. - PH-ILD는 유일한 성장 엔진이었음:
UTHR의 타이바소 매출이 10억 달러를 넘어 20억 달러 대로 폭증한 유일한 이유는 2021년 INCREASE 임상으로 승인받은 PH-ILD 적응증 때문이었습니다. 이 시장에는 타이바소 외에 다른 어떤 약도 없었습니다. - 리퀴디아는 가장 크고 빠르게 성장하는 전체 시장의 45~50%를 2042년까지 송두리째 빼앗긴 것입니다.
특수 약국(Specialty Pharmacy)의 사전 승인(PA) 장벽: “오프라벨 처방 환상”
일부 개인 투자자들은 “의사들이 유트레피아를 좋아하니 그냥 PH-ILD 환자에게 오프라벨로 처방해 줄 것”이라고 자위합니다.
이것은 미국 전문의약품의 보험 청구 시스템을 전혀 모르는 소리입니다:
                    전문의약품 보험 급여 승인(PA) 프로세스

   의사가 유트레피아 처방전 발행 ──► 특수 약국 (Accredo 등) 접수
                                            │
                                            ▼
                           보험사 / PBM 사전승인(PA) 심사
                                            │
        ┌───────────────────────────────────┴───────────────────────────────────┐
        ▼                                                                       ▼
   PAH 진단 코드 입력 시 (I27.0 등)                        PH-ILD 진단 코드 입력 시 (I27.23 등)
   • 유트레피아 FDA 승인 라벨과 일치                       • 유트레피아 라벨에 PH-ILD 없음
   • 보험 급여 자동 승인                                   • 오프라벨 투약 보험 거절 (Denial)
   • 약물 환자에게 배송                                    • 타이바소 DPI로 강제 변경 처방
트레프로스티닐 흡입제는 환자 1인당 **연간 18만25만 달러(약 2억 5천만3억 5천만 원)**에 달하는 초고가 약물입니다. 자비로 이 돈을 내고 약을 탈 환자는 없습니다.
모든 처방전은 보험사(PBM)의 사전 승인(PA)을 거쳐야 하며, 의사는 환자의 질병 분류 코드(ICD-10)를 제출해야 합니다. 유트레피아의 라벨에서 PH-ILD가 삭제되는 순간, 보험사 전산 시스템은 PH-ILD 코드(I27.23)로 들어온 유트레피아 청구를 자동 거절하고, FDA 적응증이 살아있는 **타이바소 DPI로 변경 투약(Step Therapy)**하도록 명령합니다.
간접 침해 유도(Induced Infringement)의 법적 덫 (GSK v. Teva)
리퀴디아 영업 사원들이 의사들을 찾아가 “유트레피아를 PH-ILD 환자에게 써달라”고 마케팅할 수 있을까요?
절대 불가능합니다. 미국 연방항소법원의 기념비적 판례인 GSK v. Teva 사건에 따라:
- 제네릭이나 505(b)(2) 제약사가 특허를 피해 스키니 라벨(Skinny Label)을 적용했더라도, 회사의 보도자료, 웹사이트, 학술 세미나, 영업 사원의 구두 판촉 등을 통해 삭제된 적응증의 사용을 조금이라도 유도(Induce)한 사실이 적발되면, **특허법 35 U.S.C. § 271(b)에 따른 고의적 침해로 3배의 징벌적 손해배상(Treble Damages)**을 물게 됩니다.
- 리퀴디아는 법적 보호를 위해 영업팀에 “ILD를 보는 호흡기내과 의사 근처에는 얼씬도 하지 말고 PH-ILD 단어를 입에 올리지도 말라”는 사내 함구령을 내려야 합니다.
8. 밸류에이션 감사: PH-ILD 없는 리퀴디아의 진짜 적정 주가는?
슈크렐리는 LQDA가 “이전 고점($70+)“으로 복귀할 것이라고 공언했습니다.
숫자로 직접 검증해 보겠습니다:
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                     리퀴디아($LQDA) 적정 기업가치 모델 비교                             │
├────────────────────────────┬─────────────────────────────┬──────────────────────────────┤
│ 재무 및 밸류에이션 변수    │ 판결 전 (PAH + PH-ILD 양날개)│ 판결 후 현실 (PAH 단독 모델) │
├────────────────────────────┼─────────────────────────────┼──────────────────────────────┤
│ 총 유효 시장 (TAM)         │ 35억 ~ 40억 달러            │ 15억 ~ 18억 달러 (절반 이하) │
│ 피크 시장 점유율           │ 전체 시장의 35%             │ PAH 시장의 30%               │
│ 피크 연간 매출액           │ 13억 달러 (1조 7,500억)     │ 5억 1,000만 달러 (6,800억)   │
│ 영업이익률                 │ 42%                         │ 35%                          │
│ 피크 당기순이익            │ 5억 4,600만 달러            │ 1억 7,850만 달러             │
│ 희석 주식 수               │ 8,950만 주                  │ 8,950만 주                   │
│ 피크 EPS (주당순이익)      │ $6.10                       │ $1.99                        │
│ 목표 타깃 PER              │ 12.0배                      │ 14.0배 (현금 감안 보정)      │
│ 산출 영업 가치             │ 65억 5,000만 달러           │ 25억 달러                    │
│ 보유 순현금 (2Q26)         │ 2억 8,400만 달러            │ 2억 8,400만 달러             │
│ 산출 적정 시가총액         │ 68억 3,000만 달러           │ 27억 8,000만 달러            │
│ 주당 적정 가치 (Fair Value)│ $76.35                      │ $31.10                       │
└────────────────────────────┴─────────────────────────────┴──────────────────────────────┘
밸류에이션 모델 결론:
- $70 주가는 PH-ILD 시장을 먹는다는 전제로 형성된 가격이었습니다:
연 매출 13억 달러, 주당 순이익 6달러를 벌어야 $70의 주가가 정당화됩니다. - PAH 단독으로는 피크 매출이 5억 달러 선에 그칩니다:
성숙기 PAH 시장에서 유트레피아가 최선의 성과를 내도 연간 1억 7,800만 달러(약 2,400억 원) 안팎의 순이익을 창출하게 됩니다. 여기에 14배의 준수한 멀티플을 주고 현금 2억 8,400만 달러를 더하면, 적정 시가총액은 약 28억 달러, 적정 주가는 $31~$38로 계산됩니다. - 현재 주가 $26.64는 싼가? 그렇습니다.
시총 23억 8,000만 달러는 법원의 전면 판매 중단이라는 최악의 파산 시나리오를 일부 반영한 패닉 가격입니다. - 하지만 $70로 복귀할 수 있는가? 절대 불가능합니다.
회사의 미래 잠재 이익의 60%를 앗아간 특허 패소를 겪고도 이전 고점으로 간다는 주장은 밸류에이션의 기본을 무시한 희망회로입니다.
9. 4대 시나리오 및 확률 분석
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                           리퀴디아($LQDA) 향후 시나리오별 목표가                        │
├─────────────────────┬──────┬─────────────────────────────┬──────────────────────────────┤
│ 시나리오            │ 확률 │ 핵심 전개 메커니즘          │ 12개월 목표 주가 밴드        │
├─────────────────────┼──────┼─────────────────────────────┼──────────────────────────────┤
│ 1. 슈크렐리 슈퍼 불 │  5%  │ FDA가 30일 만에 초고속 승인,│ $65 – $75                    │
│    (초대박 시나리오)│      │ 법원 명령 무력화, 오프라벨  │ (비현실적; 보험 청구 거절    │
│                     │      │ 처방 대폭발 발생.           │ 시스템 무시한 허구)          │
├─────────────────────┼──────┼─────────────────────────────┼──────────────────────────────┤
│ 2. 기본 시나리오    │ 60%  │ 앤드루스 판사가 PAH 분리명령│ $34 – $42                    │
│    (PAH 단독 안착)  │      │ 인용; 3~5개월 내 PAS 승인;  │ (현재 $26.64 대비 +28% ~     │
│                     │      │ PAH 매출로 견고한 흑자 유지.│ +58%의 안전마진 반등 구간)   │
├─────────────────────┼──────┼─────────────────────────────┼──────────────────────────────┤
│ 3. 단기 악재 심화   │ 25%  │ 판사가 포괄적 판매금지 가처 │ $18 – $22                    │
│    (가처분 블랙아웃)│      │ 분 인용; 신규 패키지 승인 시│ (단기 공급 중단 및 일시적    │
│                     │      │ 까지 3~4개월간 출하 중단.   │ 실적 훼손 반영)              │
├─────────────────────┼──────┼─────────────────────────────┼──────────────────────────────┤
│ 4. 항소심 대역전    │ 10%  │ 2027~2028년 CAFC 항소심에서 │ $55 – $65                    │
│    (CAFC 승소)      │      │ 청구항 1, 14 무효화 성공;   │ (장기 보유자에게 주어지는    │
│                     │      │ PH-ILD 적응증 재장착.       │ 초장기 콜옵션)               │
└─────────────────────┴──────┴─────────────────────────────┴──────────────────────────────┘
10. 최종 결론: 우리는 슈크렐리의 주장에 동의하는가?
규제 과학, 미국 연방 특허 판례, 보험 급여 시스템 및 밸류에이션 모델을 통합한 우리의 최종 결론은 다음과 같습니다:
┌─────────────────────────────────────────────────────────────────────────────────────────┐
│                                   최종 판정 (THE VERDICT)                               │
├─────────────────────────────────────────────────────────────────────────────────────────┤
│ 1. 법적·재무적 메커니즘: 부분적 동의 (PARTIALLY AGREE)                                  │
│    • 공매도 세력이 주장하는 'NDA 전면 취소'나 '30개월 Stay로 인한 파산'은 억지 주장     │
│      이라는 슈크렐리의 지적은 법률적으로 정확합니다.                                    │
│    • 리퀴디아는 2분기에만 1,000억 원의 순이익을 내고 3,800억 원의 현금을 보유한        │
│      우량 기업으로, 파산 가능성은 제로입니다.                                           │
│    • $26.64는 패닉 셀링에 의한 과매도(Oversold) 구간이 맞습니다.                        │
├─────────────────────────────────────────────────────────────────────────────────────────┤
│ 2. 목표가 및 상업적 결론: 강력한 반대 (STRONGLY DISAGREE)                               │
│    • 적응증 삭제는 21 CFR § 314.70(b)에 따라 중대 변경(PAS)으로 4~6개월이 걸립니다.    │
│      "30일 만에 끝난다"는 주장은 제도를 오도한 발언입니다.                             │
│    • PH-ILD는 전체 시장의 절반이자 유일한 성장 엔진이었습니다. 이를 2042년까지 잃어버   │
│      린 것은 치명적인 기업가치 영구 훼손입니다.                                         │
│    • 전문의약품의 사전승인(PA) 시스템상 오프라벨 처방 환상은 불가능합니다.             │
│    • 적정 가치는 $32~$38 수준으로 재조정되며, 이전 고점($70+) 복귀는 불가능합니다.    │
│    • 시장이 반토막 난 패소를 두고 "Bullish(호재)"라고 부르는 것은 터무니없는 궤변입니다.│
└─────────────────────────────────────────────────────────────────────────────────────────┘
투자자를 위한 실전 요약
현재 $26.64에서 리퀴디아($LQDA)를 매수하는 전략은 나쁜 선택이 아닙니다. 회사의 강력한 현금 흐름과 안전마진, 그리고 법원이 PAH 적응증의 판매를 지속하도록 허용할 가능성을 고려할 때, **$32~$38 선까지의 기술적·펀더멘털 반등(+20% ~ +45%)**은 충분히 기대해 볼 수 있는 단기 트레이딩 기회입니다.
하지만 “슈크렐리의 말을 믿고 $70 전고점까지 끌고 가겠다”는 환상은 절대 금물입니다. 리퀴디아의 장기 성장 잠재력의 핵심이었던 PH-ILD는 2042년까지 차단되었으며, 회사의 펀더멘털 피크 이익은 영구적으로 반토막 났습니다.
코디악($KOD)에서 숏을 쳤다가 임상 데이터에 완패했던 슈크렐리가, 이번에는 리퀴디아($LQDA)에서 규제와 밸류에이션의 현실을 무시한 채 과도한 희망회로를 돌리고 있습니다. 노이즈와 신호를 분별하는 냉정한 팩트 체크만이 변동성 높은 바이오 시장에서 자산을 지키는 유일한 열쇠입니다.
면책 조항: 본 분석은 stock.duklee.net에 정보 제공 및 리서치 목적으로 게시되었으며, 특정 주식의 매수·매도를 추천하는 금융 투자 자문이 아닙니다. 분석 시점 현재 필자는 $LQDA, $UTHR, $KOD 포지션을 보유하고 있지 않습니다.