2026년 10월 5일, 전직 헤지펀드 매니저이자 제약사 CEO 출신인 마틴 슈크렐리(Martin Shkreli)가 월스트리트와 실리콘밸리가 지난 수년간 가장 뜨겁게 열광해 온 내러티브인 **“AI 신약개발(AI Drug Discovery)” 및 “테크바이오(TechBio)”**를 정조준했습니다.
슈크렐리는 소셜 미디어를 통해 세 개의 대표 상장 기업을 직접 지목하며 공격적인 숏(공매도) 의견을 밝혔습니다.
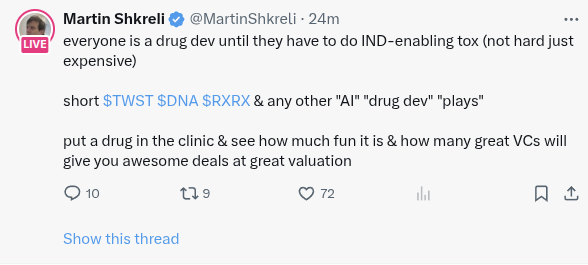
“everyone is a drug dev until they have to do IND-enabling tox (not hard just expensive)
short $TWST $DNA $RXRX & any other “AI” “drug dev” “plays”
put a drug in the clinic & see how much fun it is & how many great VCs will give you awesome deals at great valuation”
(해석: “IND 허가용 독성 시험을 치르기 전까지는 누구나 신약 개발자 행세를 한다. 어렵지는 않지만 돈이 엄청나게 깨질 뿐이다.
$TWST, $DNA, $RXRX를 비롯해 다른 모든 ‘AI’ ‘신약개발’ 관련주들을 숏쳐라.
실제 사람 임상에 약을 올려봐라, 얼마나 재밌는지. 그리고 대단하신 VC들이 어디 멋진 밸류에이션에 기가 막힌 딜을 주는지 한번 두고 봐라.“)
— Martin Shkreli (@MartinShkreli), 2026년 10월 5일
과거 레트로핀(Retrophin)과 튜링(Turing) 등 실제 제약사를 경영하고 수많은 바이오텍 재무제표와 임상 파이프라인을 뜯어본 슈크렐리의 이번 발언은, 수십조 원의 자금이 몰린 테크바이오 섹터의 가장 아픈 핵심을 찌르고 있습니다.
머신러닝 알고리즘과 컴퓨터 연산 능력이 약리학, 독성학, 그리고 인간 임상 시험이라는 혹독하고 막대한 자본이 소모되는 물리적 법칙을 과연 우회할 수 있는가? 아니면 섹터 전체가 실리콘밸리 벤처캐피털(VC)이 부풀려 놓은 환상에 불과하며, 실제 인간 질환의 복잡성 앞에 무너질 운명인가?
그리고 과연 트위스트 바이오사이언스($TWST), 깅코 바이오웍스($DNA), **리커전 파마슈티컬스($RXRX)**는 슈크렐리의 숏 논리에 부합하는 타깃인가?
본 리포트는 FDA 규정(21 CFR § 312)과 ICH 가이드라인에 따른 **IND 허가용 독성 시험(IND-enabling Tox)**의 실제 메커니즘, 임상 2상 성공률 벤치마크, 그리고 지목된 3개 기업의 감사 재무제표 및 사업 구조를 정밀 해부하여 슈크렐리의 주장에 설득력이 있는지, 그리고 독립적인 투자 결론이 무엇인지 밝힙니다.
1. 슈크렐리 포스팅 해체: 3가지 핵심 명제
슈크렐리의 트윗은 단순한 감정적 비난이 아니라, 바이오텍의 경제학, 규제 독성학, 벤처 펀딩 시장의 역학에 관한 3가지 명제를 담고 있습니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                           슈크렐리의 "AI 신약개발 숏" 핵심 명제 분석                            │
├────────────────────────┬───────────────────────────────────┬────────────────────────────────────┤
│ 명제                   │ 슈크렐리의 주장                   │ 내포된 시장 및 산업 역학           │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 1. IND 독성의 관문     │ "IND 독성 시험 전까지는 누구나    │ 컴퓨터(인실리코)로 후보물질을 뽑긴 │
│                        │ 신약 개발자 행세를 한다           │ 쉬우나, 영장류/설치류 GLP 독성은   │
│                        │ (어렵진 않지만 돈이 깨질 뿐)"     │ 막대한 현금을 삼키는 비가역적 관문│
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 2. 임상 진입의 벽      │ "실제 사람 임상에 약을 올려봐라,  │ 임상 2상 개념증명(PoC)에서 75%의   │
│                        │ 얼마나 재밌는지"                  │ 물질이 유효성 부족으로 폐기됨      │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 3. VC 밸류에이션 붕괴  │ "멋진 VC들이 대단한 밸류에 어디   │ 소프트웨어 멀티플(20~50배)로       │
│                        │ 딜을 주는지 한번 봐라"            │ 펀딩받은 테크바이오의 다운라운드   │
└────────────────────────┴───────────────────────────────────┴────────────────────────────────────┘
슈크렐리의 주장을 평가하기 위해선 먼저 **IND-enabling Tox(임상시험계획 승인을 위한 비임상 독성 시험)**가 무엇이며, 왜 AI 기업들이 여기서 막히는지 이해해야 합니다.
2. 규제 및 약리학 포렌식: “IND-enabling Tox”란 무엇이며 왜 AI를 부수는가?
신약 개발 초기 단계에서는 고성능 GPU 클러스터, 확산 모델(Diffusion Model), 알파폴드(AlphaFold) 단백질 구조만 있으면 컴퓨터상에서 표적 단백질에 강력하게 결합하는 가상 화합물 수십억 개를 순식간에 설계할 수 있습니다. 컴퓨터 연산(In silico)을 통한 ‘히트(Hit)’ 및 ‘선도물질(Lead)’ 발굴 속도는 과거와 비교할 수 없을 정도로 빨라졌습니다.
그러나 미국 FDA를 비롯한 글로벌 규제 당국(21 CFR Part 312 및 ICH M3(R2) 가이드라인)은 컴퓨터 코드를 승인하지 않습니다. 단 한 명의 건강한 자원자에게 신물질(NCE)을 투여하기 전에도, 스폰서는 반드시 완전한 우수실험실운영기준(GLP) 적격 독성 데이터 패키지가 포함된 **임상시험계획승인신청(IND, Investigational New Drug)**을 통과해야 합니다.
슈크렐리가 “어렵지 않다(Not hard)“고 한 이유: 규격화된 규제 체크리스트
슈크렐리는 괄호 속에서 *(not hard just expensive)*라고 썼습니다. 약리학적으로 이는 100% 맞는 말입니다. IND 독성 시험은 새로운 과학적 발견을 요구하는 연구가 아니라, 국제 규제 가이드라인이 명시한 엄격하고 정형화된 체크리스트를 규격대로 통과해야 하는 ’의무 공정’입니다.
                     전임상 IND 허가용 독성 시험 패키지 (ICH M3(R2) & 21 CFR § 312)
                                             │
      ┌──────────────────────┬───────────────┴───────────────┬──────────────────────┐
      ▼                      ▼                               ▼                      ▼
[ 반복투여 GLP 독성 ]  [ 안전약리(Safety Pharm) ]   [ 유전독성(Genotox) ]   [ ADME 및 CMC 제조 ]
  • 설치류(랫드):        • 심혈관계:                    • 박테리아 복귀돌연변이 • GLP/GMP kg 단위
    14일/28일 반복투여     hERG 패치클램프 & 영장류/비글    시험 (Ames test)        원료의약품(API) 합성
  • 비설치류:              원격 심전도(Telemetry)       • 체외 포유류 세포      • 염/다형체 스크리닝
    게잡이원숭이 or 비글견 • 호흡기계: 전신 체적변동기     염색체이상 시험       • 제형 안정성 및
  • 독성동태학(TK) 및    • 중추신경계:                  • 생체내 랫드 소핵시험   생체분석법(LC-MS/MS)
40개 장기 조직병리 어윈(Irwin) 행동 스크리닝 밸리데이션- 반복투여 GLP 독성 시험(Repeat-Dose Tox): 두 가지 포유류 종(설치류 랫드 1종 + 비설치류 게잡이원숭이 또는 비글견 1종)을 대상으로 14일 또는 28일 동안 매일 약물을 반복 투여합니다. 투여 후 모든 동물을 안락사시켜 40개 이상의 장기를 적출하고, 병리학자가 현미경으로 조직 절편을 검사하여 무독성량(NOAEL, No Observed Adverse Effect Level)을 도출합니다.
- 안전약리 핵심 배터리(Safety Pharmacology, ICH S7A/B):
- 심혈관계: 치명적인 부정맥(Torsades de Pointes) 및 QT 간격 연장을 유발하는지 확인하는 체외 hERG 칼륨 통로 억제 시험, 그리고 무마취 원숭이/비글견의 체내 무선 원격측정(Telemetry) 심전도 측정.
- 호흡기계: 전신 플레티스모그래피를 통한 호흡수 및 일회 호흡량 측정.
- 중추신경계: 설치류 행동 및 신경 징후를 평가하는 어윈(Irwin) 시험.
- 유전독성 시험(Genotoxicity, ICH S2(R1)): 암 유발 돌연변이 가능성을 검증하는 에임스(Ames) 시험, 체외 염색체 이상 시험, 생체 내 소핵 시험의 3종 세트.
- CMC 및 분석법 밸리데이션: 순도 기준을 충족하는 킬로그램(kg) 단위의 원료의약품(API) 대량 합성, 제형 안정성 확보, 혈중 농도를 나노그램 단위로 측정하는 공인 LC-MS/MS 분석법 확립.
왜 “돈이 엄청나게 깨지는가(Just expensive)”
원숭이와 쥐의 간 조직이 괴사하는지 여부를 검증하는 데는 머신러닝 ’지름길’이 존재하지 않습니다. 오직 물리적 실험과 막대한 현금 투입뿐입니다.
- CRO 외주 비용: 찰스리버(Charles River), 랩콥(Labcorp), 우시앱텍(WuXi AppTec) 같은 공인 비임상 CRO에서 물질 1개당 완전한 IND 독성 패키지를 수행하는 데 **순수 현금 250만
500만 달러(약 35억70억 원)**가 소요됩니다. - 실험용 영장류(게잡이원숭이) 품귀: 팬데믹 이후 영장류 공급 부족으로 비인간 영장류 1마리당 단가가 3만~5만 달러까지 폭등하여 비임상 비용이 기하급수적으로 증가했습니다.
- 킬로그램 단위 합성 비용: GLP 적격 수준의 원료의약품 합성 및 다형체 스크리닝에만 추가로 100만~250만 달러가 들어갑니다.
- 물리적 시간: CRO 일정 예약, 투여, 회복기 관찰, 병리 슬라이드 판독, 감사 보고서 작성까지 최소 9개월에서 18개월이 걸립니다.
왜 AI 신약개발 기업들이 여기서 걸려 넘어지는가?
컴퓨터 모델은 표적 단백질에 대한 체외 결합 친화도($K_d$, $IC_{50}$)를 최적화하는 데는 탁월합니다. 하지만 생체 내 동물 독성은 수천 개의 상호작용이 얽힌 비선형적 시스템입니다.
- 반응성 대사체(Reactive Metabolites): 모화합물은 무독성이지만, 간의 시토크롬 P450 효소(CYP3A4 등)에 의해 대사되는 과정에서 반응성 퀴논이나 에폭사이드가 생성되어 간세포 단백질과 공유 결합, 급성 간독성을 유발합니다.
- hERG 채널 결합: AI가 설계한 신규 골격 물질이 미세한 정전기적 상호작용으로 심장의 hERG 칼륨 이온 통로를 차단해 심실 부정맥 위험을 초래합니다.
- 인지질증(Phospholipidosis): 지용성 염기성 화합물이 세포 내 리소좀에 축적되어 다발성 장기 공포 형성을 유발합니다.
- 물리화학적 용해도 붕괴: AI가 친화도에만 집중해 합성한 물질이 물에 전혀 녹지 않아(난용성), 동물 위관 투여나 정맥 주사용 제형 설계가 불가능해지는 사례가 빈번합니다.
AI 기업이 컴퓨터상에서 유망한 물질 50개를 찾아냈다고 해도, 이를 모두 IND 독성 시험에 넣을 수는 없습니다. 50개를 돌리려면 **1억2억 5천만 달러(1,400억3,500억 원)**의 현금이 증발하기 때문입니다. 결국 컴퓨터가 만들어낸 ’풍요’는 물리적 자본의 현실 앞에서 순식간에 병목 현상에 부딪힙니다.
3. 임상 시험이라는 도살장: “실제 임상에 약을 올려봐라”
IND 독성을 간신히 통과해 사람 임상에 들어서면, 비임상보다 훨씬 더 잔혹한 임상의 도살장이 기다리고 있습니다.
테크바이오 옹호론자들은 AI가 임상 성공률(POS, Probability of Success)을 비약적으로 끌어올릴 것이라고 선전해 왔습니다. 그러나 실제 통계는 냉혹합니다.
                           전통 신약개발 vs. AI 신약개발 임상 성공률 비교
┌────────────────────────────────┬───────────────────────────┬───────────────────────────┐
│ 임상 단계                      │ 글로벌 바이오 제약 역사   │ AI 기반 발굴 파이프라인   │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 임상 1상 (안전성/내약성)       │ ~70% – 80%                │ ~80% – 85%                │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 임상 2상 (개념증명, 유효성)    │ ~25% – 32%                │ ~20% – 28%                │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 임상 3상 (확증적 대규모 유효성)│ ~50% – 60%                │ 데이터 축적 중 / ~50%     │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 후보물질 발굴부터 최종 승인까지│ ~7% – 10%                 │ ~5% – 8%                  │
└────────────────────────────────┴───────────────────────────┴───────────────────────────┘
임상 1상의 착시 현상
AI 신약개발 기업들은 자사 후보물질의 높은 임상 1상 통과율을 대대적으로 홍보합니다. 하지만 임상 1상은 건강한 사람 20~80명을 대상으로 단기 안전성과 체내 동태(PK)를 확인하는 시험에 불과합니다. GLP 동물 독성을 무사히 통과한 화합물이라면 건강한 사람에게서 치명적인 급성 부작용이 없을 확률은 원래 80%에 달합니다.
임상 2상의 통곡의 벽: 타깃 검증(Target Validation)의 한계
신약 개발의 진정한 ’죽음의 계곡’은 실제 질환 환자 수백 명에게 약을 투여해 약효를 입증해야 하는 임상 2상입니다.
Nature Reviews Drug Discovery와 BCG의 대규모 분석에 따르면, 전체 임상 2상의 70~75%가 실패합니다. 그리고 실패 원인의 60% 이상은 독성이 아니라 **“약효 부재(Lack of Efficacy)”**입니다.
왜 AI도 이 벽을 넘지 못할까요? 현대 의학의 본질적 병목은 분자 구조 설계가 아니라 “표적 생물학(Target Biology)의 규명”에 있기 때문입니다. 만약 AI가 표적 단백질 X에 완벽하게 100% 결합하는 분자를 초당 수백만 개 설계해 낸다 한들, 실제 인체 환자 내에서 표적 X가 질병을 치료하는 핵심 스위치가 아니라면(보상적 피드백 경로, 유전적 다형성, 대체 생화학 경로 등으로 인해), 그 임상 시험은 100% 실패합니다.
알고리즘은 과거 문헌과 체외 실험 데이터의 편향(Bias)을 학습할 뿐이며, 인체 질환의 복잡하고 비선형적인 창발적 병태생리를 사전에 예측할 수 없습니다.
4. 기업 정밀 분석 1: 리커전 파마슈티컬스 ($RXRX) — 슈크렐리 비판의 완벽한 실증
슈크렐리의 비판이 외과의사의 메스처럼 정확하게 적중하는 기업이 바로 **리커전 파마슈티컬스(Recursion Pharmaceuticals, NASDAQ: RXRX)**입니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                        리커전 파마슈티컬스 ($RXRX) 포렌식 프로필                                │
├─────────────────────────────────────────┬───────────────────────────────────────────────────────┤
│ 지표                                    │ 데이터 / 현황 (2026년 10월 기준)                      │
├─────────────────────────────────────────┼───────────────────────────────────────────────────────┤
│ 주가                                    │ $4.53                                                 │
│ 시가총액                                │ 약 21.8억 달러 (약 2.9조 원)                          │
│ 현금 및 유동성 자산                     │ 약 5.57억 달러 (2026년 상반기 기준)                   │
│ 2026년 가이던스 영업 현금 소진(Opex)    │ 3.9억 달러 미만 (비용 절감 후)                        │
│ 현금 런웨이                             │ 2028년 초까지                                         │
│ 주요 인수                               │ 엑센시아(Exscientia) 인수 (6.88억 달러 전원 주식 합병)│
│ 빅파마 및 빅테크 파트너십               │ 엔비디아(NVIDIA), 로슈, 제넨텍, 사노피, 바이엘        │
└─────────────────────────────────────────┴───────────────────────────────────────────────────────┘
산업화된 비전: 페노믹스(Phenomics)와 엔비디아 슈퍼컴퓨터
리커전은 생물학을 가설 기반이 아닌 대규모 자동화 데이터로 해결하겠다는 야심 찬 비전으로 출발했습니다. 로봇을 이용해 매주 수백만 장의 세포 현미경 이미지를 촬영하고, 엔비디아의 H100 GPU로 구동되는 BioHive-1 및 BioHive-2 슈퍼컴퓨터를 통해 세포 형태학적 변화(임베딩)를 분석하여 질병을 정상 상태로 되돌리는 약물을 발굴했습니다. 2024년 말에는 영국의 대표 AI 신약 기업 엑센시아(Exscientia)를 6억 8,800만 달러에 인수하여 생성형 화학 기술까지 결합했습니다.
임상 진입 결과: 주력 파이프라인 3종 전격 폐기
리커전은 슈크렐리가 말한 “약을 실제 임상에 올려보는 일”을 직접 실행했습니다. 그리고 그 결과는 냉혹했습니다.
2025년 5월, 리커전은 자사의 가장 앞선 핵심 독자 파이프라인 3개를 일거에 영구 중단(폐기)한다고 발표했습니다.
- REC-994 (대뇌 해면상 혈관종 - 임상 2상 SYCAMORE): 수년간 리커전의 간판이었던 자산. 임상 2상 결과 안전성은 확인되었으나, 위약 대비 의미 있는 임상적 유효성 및 병변 감소 입증에 실패하여 프로그램 포기.
- REC-2282 (제2형 신경섬유종증 - 임상 2/3상): 환자 모집 난항 및 상업적 타당성 부족으로 개발 중단.
- REC-3964 (C. difficile 감염증 - 임상 2상): 전략적 재조정 과정에서 파이프라인 폐기.
이 세 물질은 단순한 실험실 프로젝트가 아니라, 리커전이 공공 시장에서 수십억 달러의 밸류에이션을 인정받기 위해 내세웠던 핵심 개념증명(PoC) 자산들이었습니다. 실제 인간 환자의 질환 앞에 서자, 수천 대의 GPU와 세포 이미징 데이터도 전통적인 임상 실패를 막아내지 못했습니다.
재무적 현실: 테크 스토리 뒤에 숨은 바이오텍의 현금 소진
- 40%에 달하는 고강도 구조조정으로 연간 현금 지출을 3.9억 달러 미만으로 줄였음에도 불구하고, 여전히 연간 수천억 원의 적자가 지속되고 있습니다.
- 상업화 매출은 거의 전무하며 로슈, 사노피 등 파트너사로부터 받는 일시적 마일스톤에 의존하고 있습니다.
- 남은 파이프라인(가족성 선종성 용종증 치료제 REC-4881, REC-1245 등)을 후기 임상까지 끌고 가려면 막대한 자본 조달(유상증자 및 주주 희석)이 불가피합니다.
RXRX 결론: 슈크렐리의 비판은 100% 정당합니다. 리커전의 주가가 4달러대로 주저앉고 핵심 임상 3종이 폐기된 역사는 슈크렐리 주장의 살아있는 증거입니다.
5. 기업 정밀 분석 2: 깅코 바이오웍스 ($DNA) — SPAC 거품의 붕괴
슈크렐리가 두 번째로 지목한 기업은 **깅코 바이오웍스(Ginkgo Bioworks, NYSE: DNA)**입니다. 그러나 깅코의 사업 모델을 뜯어보면 슈크렐리의 분류에 오류가 있음을 알 수 있습니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                          깅코 바이오웍스 ($DNA) 포렌식 프로필                                   │
├─────────────────────────────────────────┬───────────────────────────────────────────────────────┤
│ 지표                                    │ 데이터 / 현황 (2026년 10월 기준)                      │
├─────────────────────────────────────────┼───────────────────────────────────────────────────────┤
│ 주가                                    │ $14.88 – $14.93                                       │
│ 액면병합 전 환산 주가                   │ 약 $0.37 (1대 40 액면병합 반영 시)                    │
│ 시가총액                                │ 약 8.3억 달러 (과거 고점 150억~250억 달러 대비 폭락)  │
│ 보유 현금 및 유동성 자산                │ 3.02억 달러 (+ 제한 현금 8,700만 달러) (Q2 2026 기준) │
│ 2026년 연간 현금 소진 가이던스          │ 1.25억 ~ 1.5억 달러                                   │
│ 2026년 Q2 GAAP 순손실                   │ -5,730만 달러 (조정 EBITDA 손실 -3,630만 달러)        │
│ 기업 구조조정                           │ 바이오안보 사업 매각(2026년 4월), 클라우드 랩 전환    │
└─────────────────────────────────────────┴───────────────────────────────────────────────────────┘
파운드리 모델: 깅코는 스스로 신약 개발을 한 적이 없다
여기서 슈크렐리는 **분류의 오류(Categorical Error)**를 범하고 있습니다. 깅코 바이오웍스는 내부 신약 파이프라인을 개발하는 회사가 아닙니다.
깅코는 설립 초기부터 스스로 임상시험을 하거나 IND 독성을 치르지 않겠다고 선언한 회사였습니다. 깅코의 모델은 “합성생물학의 AWS(파운드리)“였습니다:
- 대규모 자동화 시설을 갖추고 고객사(제약, 농업, 산업 화학 등)를 대신해 효모, 박테리아, 포유류 세포를 유전공학적으로 엔지니어링해 줍니다.
- 고객사로부터 플랫폼 이용료를 받고, 향후 상업화 시 로열티나 지분을 받는 구조입니다.
- 즉, 깅코는 수백억 원이 드는 임상 2상을 직접 수행할 계획 자체가 없었습니다.
“생물학은 코드다” 환상의 파멸
비록 깅코가 신약 개발사는 아니지만, 슈크렐리가 깅코에 대해 품은 경멸의 배경은 명확합니다. 깅코는 실리콘밸리 거품의 극치였습니다:
- 2021년 스팩(SPAC) 합병 상장 당시 시가총액이 **150억 달러(고점 기준 250억 달러 이상)**에 달했습니다.
- 유기체 프로그래밍이 무어의 법칙처럼 성장할 것이라 선전했으나, 실제 상업화 로열티 수익은 거의 발생하지 않았습니다.
- 2021년 스콜피온 캐피털(Scorpion Capital) 등의 숏 리포트를 통해, 매출 상당 부분이 깅코가 투자한 관계사들과의 ’회전문 거래’라는 의혹을 받았습니다.
- 실적 부진과 천문학적 적자가 이어지며 주가는 고점 대비 95% 이상 폭락, 1달러 미만 동전주로 전락했습니다.
- 결국 **2024년 8월, 뉴욕증권거래소(NYSE) 상장 폐지를 모면하기 위해 1대 40(1-for-40) 주식 역분할(액면병합)**을 단행했습니다. 현재 14달러대 주가는 병합 전 기준 37센트에 불과합니다.
2026년 현주소: 구조조정 후 생존 모색
2026년 현재 깅코는 팬데믹 수혜였던 바이오안보 사업부를 매각하고, 자율화 클라우드 연구소(“Nebula”) 및 일라이 릴리와의 제휴 등을 내세워 연간 현금 소진을 1.25억~1.5억 달러 수준으로 줄이며 생존을 도모하고 있습니다.
DNA 결론: 슈크렐리의 비판은 합성생물학 거품 붕괴라는 거시적 맥락에서는 맞지만, 깅코를 ’IND 독성을 치르는 신약 개발사’로 지목한 것은 사실관계 오류입니다. 또한 이미 95% 이상 하락해 시총 8억 달러대에 머무는 종목을 지금 숏치는 것은 실익이 적고 ’뒷북’에 가깝습니다.
6. 기업 정밀 분석 3: 트위스트 바이오사이언스 ($TWST) — AI 광풍에 올라탄 ‘곡괭이’ 기업
슈크렐리의 세 번째 타깃인 **트위스트 바이오사이언스(Twist Bioscience, NASDAQ: TWST)**는 가장 정밀한 분석이 필요한 종목입니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                        트위스트 바이오사이언스 ($TWST) 포렌식 프로필                            │
├─────────────────────────┬───────────────────────────────────────────────────────────────┤
│ 지표                    │ 데이터 / 현황 (2026년 10월 기준)                              │
├─────────────────────────┼───────────────────────────────────────────────────────────────┤
│ 주가                    │ $202.36 (사상 최고가 부근)                                    │
│ 시가총액                │ 약 125.0억 달러 (약 16.6조 원)                                │
│ 2025 회계연도 매출      │ 3억 7,660만 달러 (전년 대비 +20.3%)                           │
│ 2026 회계연도 매출 가이던스 │ 4억 5,600만 ~ 4억 5,700만 달러                            │
│ 조정 매출총이익률(Gross Margin) │ 52.8% (52% 이상 유지 목표)                             │
│ 수익성 현황             │ FY26 4분기 조정 EBITDA 흑자전환 목표; GAAP 순손실 지속         │
│ 최근 자본 조달          │ 2026년 8월 3억 달러 규모 유상증자(주주 희석) 단행             │
│ 핵심 상승 모멘텀        │ 일라이 릴리 튠랩(TuneLab) AI 파트너십, 익스프레스 유전자 확대 │
└─────────────────────────┴───────────────────────────────────────────────────────────────┘
사업 모델: 완벽한 “곡괭이와 삽(Picks and Shovels)” 기업
트위스트 바이오사이언스는 신약 개발사가 아닙니다.
트위스트는 자체적으로 보유하거나 개발 중인 임상 파이프라인이 단 하나도 없습니다. 트위스트의 본질은 하드웨어 및 화학 제조 기업입니다. 기존의 플라스틱 96웰 플레이트 대신 반도체 실리콘 칩 위에서 고밀도로 합성 DNA를 인쇄하는 독자 기술을 보유하고 있습니다.
트위스트의 매출원은 명확합니다:
- 합성 유전자 및 올리고 풀: 전 세계 학계, 바이오 스타트업, 빅파마가 연구용으로 주문하는 물리적 DNA 조각.
- 차세대 염기서열분석(NGS) 타깃 시퀀싱 패널: 액체 생검 및 암 진단 기업들이 구매하는 소모품 키트.
- 바이오파마 솔루션: 고객사 의뢰를 받아 체외에서 항체를 발굴 및 스크리닝해 주는 용역 서비스.
트위스트는 IND 독성 시험 비용을 1원도 내지 않습니다. 사람 대상 임상 시험 비용도 지불하지 않습니다. AI 기업이나 제약사가 수천 개의 유전자를 테스트하기 위해 트위스트에 DNA를 주문하면, 트위스트는 제품을 만들어 납품하고 대금을 챙깁니다. 그 물질이 훗날 IND 독성에서 죽든 말든, 트위스트는 이미 제품 판매 마진을 챙긴 상태입니다.
그런데 슈크렐리는 왜 숏을 외쳤을까? 2026년 가을의 극단적 거품
트위스트가 신약 개발사가 아님에도 슈크렐리가 숏 1순위로 올린 이유는 바로 2026년 9~10월에 발생한 비이성적 주가 폭등과 밸류에이션 거품 때문입니다.
- 2026년 9월 초 121달러 수준이던 주가는 한 달 만에 **202달러를 돌파하며 시총 125억 달러(약 16.6조 원)**에 도달했습니다.
- 폭등의 도화선은 일라이 릴리의 생성형 AI 신약 플랫폼 ’튠랩(TuneLab)’과의 데이터 공급 및 항체 특성 분석 파트너십이었습니다.
- 월스트리트 애널리스트들은 “AI 신약개발에 필수적인 고품질 습식 실험실 데이터 공급자”라는 내러티브를 붙여 목표가를 212달러까지 올렸습니다.
재무적 괴리: 매출 4.5억 달러 제조업체에 시총 125억 달러?
트위스트의 실적을 125억 달러 시가총액과 비교해 보면 충격적인 수준입니다:
- 주가매출비율(P/S): 2026년 예상 매출 4.56억 달러 기준, 선행 P/S가 무려 27.4배에 달합니다. 소프트웨어 독점 기업도 아닌 마진 53%의 물리적 제조 기업에 부여된 멀티플입니다.
- GAAP 순손실: 2026년 3분기에도 조정 EBITDA 기준 1,130만 달러의 적자를 기록했으며, GAAP 기준 흑자 전환은 2029년 이후로 예상됩니다.
- 주주 희석: 시설 투자와 현금 소진을 감당하기 위해 2026년 8월에만 3억 달러 규모의 대규모 유상증자를 단행했습니다.
TWST 결론: 슈크렐리가 트위스트를 “IND 독성을 치러야 하는 AI 신약 개발사”로 규정한 것은 과학적/사업 구조상 명백한 오류입니다. 그러나 투자 관점에서 P/S 27배에 도달한 125억 달러짜리 AI 거품을 숏치겠다는 판단은 대단히 날카롭고 유효한 트레이딩 아이디어입니다. AI 신약 내러티브가 식으면 트위스트의 멀티플은 가장 먼저 급락할 것입니다.
7. 3개 기업 비교 분석 매트릭스
슈크렐리가 지목한 세 기업의 핵심 비즈니스 모델, 노출 위험, 밸류에이션을 정리한 비교표는 다음과 같습니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                         슈크렐리 숏 바스켓 3사 포렌식 비교 매트릭스                             │
├───────────────────────┬─────────────────────────┬───────────────────────┬───────────────────────┤
│ 구분                  │ 리커전 ($RXRX)          │ 깅코 ($DNA)           │ 트위스트 ($TWST)      │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 핵심 사업 모델        │ AI 페노믹스 기반        │ 세포 엔지니어링       │ 실리콘 칩 기반        │
│                       │ 자체 임상 파이프라인 개발│ 파운드리 & 클라우드랩 │ 합성 DNA 및 NGS 제조  │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 직접 IND 독성을 치는가│ 예 — 자체 파이프라인의   │ 아니오 — 고객사가     │ 아니오 — 고객사가     │
│                       │ 막대한 직접적 현금 부담 │ 비용을 부담           │ 소모품 구매 후 부담   │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 최근 임상 트랙 레코드 │ 2025년 5월 주력 임상    │ 자체 임상 파이프라인  │ 자체 임상 파이프라인  │
│                       │ 3종 전격 중단 (REC-994) │ 없음                  │ 없음                  │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 시가총액 (2026.10)    │ 약 21.8억 달러          │ 약 8.3억 달러         │ 약 125.0억 달러       │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 선행 P/S (주가매출)   │ 약 20배 ~ 25배          │ 약 4배 ~ 5배          │ 약 27.4배 (초고평가)  │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 현금 및 유동성        │ 5.57억 달러 (28년초까지)│ 3.02억 달러           │ 1.67억 달러 + 3억 유증│
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 슈크렐리 논리 적합도  │ 100% 정중앙 적중        │ 테마는 맞으나 모델오인│ 모델은 완전히 틀렸으나│
│                       │                         │ (이미 95% 폭락 완료)  │ 밸류 거품 관점서 유효 │
└───────────────────────┴─────────────────────────┴───────────────────────┴───────────────────────┘
8. 테크 VC와 전통 바이오 펀드의 구조적 충돌
슈크렐리는 글의 마지막에서 실리콘밸리 벤처캐피털(VC)을 향해 조롱 섞인 경고를 날렸습니다.
“대단하신 VC들이 어디 멋진 밸류에이션에 기가 막힌 딜을 주는지 한번 두고 봐라.”
이 문장은 지난 수년간 바이오 업계를 뒤흔든 테크 VC와 전통 바이오 전문 펀드 간의 문화적·구조적 충돌을 정확히 요약합니다.
                      실리콘밸리 테크 VC vs. 전통 바이오 전문 펀드
┌───────────────────────────────────┬───────────────────────────────────┐
│ 테크 VC (A16Z, 소프트뱅크 등)     │ 전통 바이오 펀드 (오비메드, RA 등)│
├───────────────────────────────────┼───────────────────────────────────┤
│ • 생물학을 '정보 과학/코드'로 봄  │ • 생물학을 불확실하고 복잡한      │
│                                   │   생체 내 확률 시스템으로 봄      │
│ • 컴퓨팅 파워와 데이터 '플라이휠' │ • 표적 결합도(PK/PD), 치료 범위,   │
│   자체에 막대한 가치 부여         │   임상 성공률(POS)로 파이프라인 평가│
│ • 80% SaaS 마진과 빠른 반복 주기에│ • 자본 소모적이고 이분법적 임상   │
│   익숙하여 초기 기업에 높은 배수  │   리스크(실패 시 가치 0)에 익숙함 │
│ • 임상 2상 유효성 실패 시         │ • 임상 실패와 다운라운드에 대비한 │
│   대안을 찾지 못하고 패닉 투매    │   자본 구조 설계 및 현금 보존 중시│
└───────────────────────────────────┴───────────────────────────────────┘
2020~2022년 실리콘밸리 자금은 “생물학도 소프트웨어처럼 프로그래밍할 수 있다”는 환상에 젖어 수십 개 플랫폼 바이오텍에 수십조 원을 쏟아부었습니다.
그러나 2024~2026년에 걸쳐 플랫폼 기업들이 실제 환자 대상 임상에 들어가자 다음과 같은 진실이 드러났습니다:
- 환자의 간과 심장은 A/B 테스트가 불가능하다.
- 임상 시험 비용은 디지털이 아니라 철저히 물리적이다. 환자 1명이 병원을 방문할 때마다 수천 달러의 현금이 임상기관(CRO)과 병원에 지급되어야 합니다.
- 임상 2상 1차 평가지표를 충족하지 못하면 그 분자의 가치는 즉시 0원이 된다. 실패한 임상 후보물질을 새로운 엔터프라이즈 기능으로 ’피벗’할 수는 없습니다.
결과적으로 테크 VC들은 쓰라린 손실을 보고 테크바이오에서 발을 뺐으며, 남아있는 초기 AI 기업들이 임상 2상 자금을 유치하려 할 때 과거와 같은 후한 밸류에이션은커녕 가혹한 청산우선권이 붙은 ’다운라운드’만을 제시받고 있는 실정입니다.
9. 최종 독립 판정: 마틴 슈크렐리의 주장에 동의하는가?
IND 독성학의 과학적 원리, 글로벌 임상 통계, 3개 기업의 재무제표를 종합 분석한 우리의 최종 결론은 다음과 같습니다.
최종 결론: 조건부 동의 (핵심 논리와 RXRX는 전폭 동의, TWST·DNA의 세부 논리는 부분 반박)
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                                    최종 독립 감사 판정서                                       │
├──────────────────────────┬───────────┬──────────────────────────────────────────────────────────┤
│ 평가 항목                │ 최종 판정 │ 근거 및 포렌식 요약                                      │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 1. IND 독성 및 임상 현실 │ 강력 동의 │ 비임상 GLP 독성과 임상 2상은 AI로 우회 불가능한 물리적   │
│    에 관한 슈크렐리의 논리│           │ 자본 장벽임. AI 신약의 임상 성공률 우위는 입증되지 않음.│
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 2. 리커전 ($RXRX) 숏     │ 강력 동의 │ 2025년 5월 핵심 임상 3종 중단으로 플랫폼 한계 노출.     │
│                          │           │ 연 3.9억 달러의 높은 지출 대비 상업적 임상 가치 불투명.  │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 3. 트위스트 ($TWST) 숏   │ 밸류 관점 │ 트위스트는 신약 개발사가 아니므로 논리는 틀렸으나,       │
│                          │ 전폭 동의 │ P/S 27배($202, 시총 125억 달러)의 AI 거품은 숏으로 최적. │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 4. 깅코 ($DNA) 숏        │ 시기상    │ 깅코는 신약 개발사가 아니며, 이미 95% 폭락 및 병합을 마쳐│
│                          │ 비동의    │ 시총 8억 달러에 불과함. 지금 숏치는 것은 하방 실익 미미. │
└──────────────────────────┴───────────┴──────────────────────────────────────────────────────────┘
1. 전적으로 동의하는 부분: 신약 개발의 거시적 진실
슈크렐리의 핵심 통찰은 정확합니다. AI 신약개발의 병목은 화합물 설계가 아니라 인체 질환 표적의 검증과 독성 회피입니다. GLP 규제 독성은 돈과 시간이 드는 비가역적 관문이며, 임상 2상에서 75%가 탈락하는 현실을 알고리즘이 바꿔놓지 못했습니다.
2. 완벽한 타깃: 리커전 ($RXRX)
RXRX는 슈크렐리 숏 테제의 결정체입니다. 수천억 원을 투입한 AI 파이프라인(REC-994 등)이 임상에서 고배를 마셨고, 여전히 연간 수억 달러를 태우고 있습니다. 밸류에이션 리레이팅 위험이 가장 높은 종목입니다.
3. 논리는 틀렸으나 트레이딩으로선 탁월한 타깃: 트위스트 ($TWST)
슈크렐리가 트위스트를 “IND 독성을 치러야 하는 AI 신약사”로 지목한 것은 사실관계가 틀렸습니다. 트위스트는 물리적 소모품 제조사입니다. 하지만 투자자 관점에서 202달러의 트위스트는 현재 시장에서 가장 매력적인 숏 후보 중 하나입니다. 연매출 4.5억 달러짜리 적자 제조사가 릴리 AI 제휴 뉴스 하나로 시총 125억 달러(P/S 27배)까지 폭등한 것은 전형적인 과열 상태입니다.
4. 동의하기 어려운 타깃: 깅코 ($DNA)
깅코는 신약사가 아닐뿐더러, 이미 시가총액의 95%가 사라지고 1대 40 액면병합까지 마친 ‘빈 껍데기’ 상태입니다. 8억 달러 시총에 3억 달러 현금을 쥐고 있는 상태에서 추가적인 공매도는 차입 비용과 숏스퀴즈 리스크를 감안할 때 위험 대비 보상이 형편없습니다.
10. 투자자를 위한 전략적 제언: 탈(脫)거품기 테크바이오 투자 원칙
슈크렐리의 이번 발언은 테크바이오 섹터가 맹목적인 ’내러티브’의 시대를 지나 가혹한 ’실적과 임상 데이터’의 시대로 진입했음을 보여줍니다.
- ’플랫폼’이라는 단어에 20배 이상의 매출 멀티플을 주지 마라: 신약 플랫폼의 가치는 파이프라인의 위험조정 순현재가치(rNPV)로만 수렴합니다.
- 도구(곡괭이) 기업과 신약 개발 기업을 명확히 구분하라: 트위스트처럼 실제 도구를 파는 기업은 실체가 있지만, 제조업 밸류에이션(P/S 3~5배)으로 평가해야 합니다.
- 임상 2상 데이터가 없는 AI 기업은 믿지 마라: 아무리 뛰어난 슈퍼컴퓨터와 AI 논문을 보유했더라도, 실제 환자 대상 이중맹검 임상 2상에서 통계적으로 유의미한 유효성을 입증하기 전까지 모든 테크바이오는 비임상 투기 자산에 불과합니다.