2026년 10월 6일 아침, 전직 헤지펀드 매니저이자 제약사 CEO 출신인 마틴 슈크렐리(Martin Shkreli)가 바이오 투자 시장의 심리적 본질을 꿰뚫는 자전적 일화를 소셜 미디어(X)에 공개했습니다.
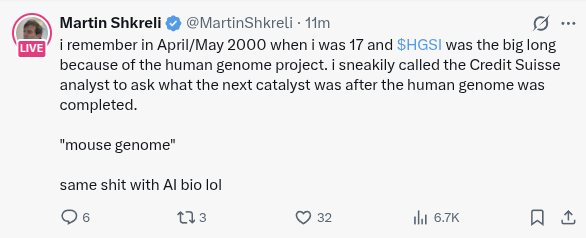
“i remember in April/May 2000 when i was 17 and $HGSI was the big long because of the human genome project. i sneakily called the Credit Suisse analyst to ask what the next catalyst was after the human genome was completed.
‘mouse genome’
same shit with AI bio lol”
(해석: “내가 17살이던 2000년 4~5월, 인간 게놈 프로젝트 덕분에 $HGSI가 대세 롱(매수) 종목이던 시절이 기억난다. 나는 크레디트 스위스 담당 애널리스트에게 몰래 전화를 걸어 ’인간 게놈 해독이 다 끝나면 그 다음 카탈리스트(주가 상승 모멘텀)는 뭐냐’고 물었다.
‘생쥐 유전체요.’
지금 AI 바이오 꼬라지도 똑같다 ㅋㅋㅋ”)
— Martin Shkreli (@MartinShkreli), 2026년 10월 6일
얼핏 보면 전형적인 위트 있는 금융 풍자처럼 들립니다. 하지만 바이오텍 시장 사이클을 직접 겪어보았거나, 임상 파이프라인의 혹독한 자본 소모를 경험했거나, 실리콘밸리의 수조 원대 벤처 자금이 컴퓨터 생물학 플랫폼에 쏟아부어지는 과정을 지켜본 사람이라면 슈크렐리의 이 짧은 문장이 얼마나 날카롭고 뼈아픈 구조적 진실을 건드리고 있는지 즉각 체감할 수 있습니다.
**“생쥐 유전체(mouse genome)”**라는 네 글자를 통해 슈크렐리는 현대 생명과학 투자 역사상 가장 반복적이고 치명적인 인지적 오류를 고발하고 있습니다. 바로 ’생물학적 데이터 수집(지도 그리기)’과 ’실제 사람을 치료하는 약물 개발(신약 개발)’을 혼동하는 착시입니다.
과연 2000년 봄 크레디트 스위스의 그 답변은 실제 월가 분위기를 대변했던 것일까요? 인간 게놈 프로젝트의 최대 수혜주였던 **휴먼 게놈 사이언시스($HGSI)**와 그 거품을 샀던 투자자들의 실제 결말은 어떠했을까요? 그리고 2026년 현재, 리커전($RXRX), 엑센시아(Exscientia), 베네볼런트AI(BenevolentAI) 등 ‘AI 바이오’ 기업들의 처참한 임상 성적표는 슈크렐리의 냉소적 주장에 과연 정당성을 부여하고 있을까요?
우리는 2000년 게놈 버블의 실제 재무/임상 역사와 2020~2026년 AI 신약 파이프라인의 임상 시험 데이터를 총체적으로 추적 조사했습니다.
1. 역사적 해부: 2000년 4월, $HGSI와 크레디트 스위스 통화의 진실
슈크렐리의 비유를 제대로 평가하려면 먼저 **1999~2000년 게놈 버블(Genomics Bubble)**의 광기를 복기해야 합니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                     2000년 게놈 버블 vs 2026년 AI 바이오 하이프 사이클                         │
├────────────────────────┬───────────────────────────────────┬────────────────────────────────────┤
│ 분석 차원              │ 2000년 게놈 시대 ($HGSI, $CRA)    │ 2020~2026년 AI 바이오 시대 ($RXRX) │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 핵심 내러티브          │ 인간 유전체 코드를 해독하면       │ 머신러닝이 3D 단백질 구조와        │
│                        │ 질병의 "생명의 설계도"가 풀린다.  │ 분자 설계를 자동화하여 끝낸다.     │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 상징적 주도주          │ 휴먼 게놈 사이언시스($HGSI),      │ 리커전($RXRX), 엑센시아(Exscientia)│
│                        │ 셀레라 게노믹스($CRA), 인사이트   │ 아이소모픽(Isomorphic), 릴레이     │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 주가 고점 촉매         │ 인간 게놈 지도 초안 완성 발표     │ 알파폴드 발표, 파운데이션 모델,    │
│                        │ (2000년 6월 클린턴/블레어 연설)   │ 디퓨전 단백질 생성 기술 출시       │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ "다음 모멘텀"의        │ "생쥐 유전체 해독"                │ "알파폴드 3 / 버추얼 셀(가상세포)/ │
│ 착시                   │ (다른 생물 종 유전체 시퀀싱)      │ 단일세포 전사체 파운데이션 모델"   │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 생물학적 병목          │ 타깃 검증, 생체 내 ADMET 독성,   │ 타깃 검증, 생체 내 ADMET 독성,     │
│                        │ 인간 임상 2상 유효성 절벽         │ 인간 임상 2상 유효성 절벽          │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 최종 결과              │ 주가 90% 이상 폭락; 단 1개 약물   │ 고점 대비 주가 80~95% 폭락;        │
│                        │ 승인받는 데 11년·수조원 소진      │ 핵심 임상 2상 파이프라인 줄폐기    │
└────────────────────────┴───────────────────────────────────┴────────────────────────────────────┘
크레이머 버코위츠의 17세 인턴
1983년 3월생인 마틴 슈크렐리는 2000년 봄 실제로 만 17세였습니다. 당시 그는 짐 크레이머(Jim Cramer)와 제프 버코위츠가 이끌던 월가의 유명 헤지펀드 ’크레이머 버코위츠(Cramer, Berkowitz & Co.)’에서 당돌한 리서치 인턴으로 일하고 있었습니다.
당시 월가는 닷컴 버블의 절정과 함께 생명공학 섹터 역사상 유례없는 투기 열풍에 휩싸여 있었습니다. 그 광풍의 중심에 서 있던 기업이 바로 1992년 윌리엄 헤이즐틴(William Haseltine)과 크레이그 벤터(Craig Venter)가 설립한 **휴먼 게놈 사이언시스(Human Genome Sciences, $HGSI)**였습니다.
1999년 말부터 2000년 3월까지, HGSI의 주가는 수직 상승하여 주당 232.75달러라는 경이적인 최고가를 찍었습니다. 적자 바이오텍의 시가총액이 100억 달러(당시 환율 기준 12조 원 이상)를 훌쩍 뛰어넘었습니다. **크레디트 스위스 퍼스트 보스턴(CSFB)**을 비롯한 대형 투자은행들은 연일 리포트를 쏟아내며 “인간 유전체가 해독되면 모든 질병 유전자가 특정되어 시행착오식 신약 개발은 영원히 종식될 것”이라고 설파했습니다.
왜 ’생쥐 유전체’라는 답변이 그토록 폭발적인가?
17세 소년 슈크렐리가 CSFB 애널리스트에게 “인간 게놈 프로젝트가 끝나면 도대체 주가를 올릴 다음 모멘텀이 뭐냐”고 물었을 때, 수화기 너머로 돌아온 **“생쥐 유전체(mouse genome)”**라는 대답은 우스갯소리가 아닌 당시 투자은행들의 실제 논리였습니다.
2000년 중반, CSFB를 비롯한 증권사들은 “인간 유전체 지도는 알파벳 사전에 불과하므로, 인간과 단백질 코딩 유전자를 85% 이상 공유하는 생쥐 유전체를 해독하여 비교 유전체학(Comparative Genomics) 및 녹아웃(Knock-out) 실험을 해야 비로소 기능적 타깃이 발굴된다”며 생쥐 유전체 해독을 엄청난 상업적 모멘텀으로 포장했습니다. 셀레라(Celera)는 제약사들에게 생쥐 게놈 데이터베이스 구독권을 팔겠다고 홍보했습니다.
하지만 17세 인턴 슈크렐리가 직감했고 노련한 신약 개발자들이 뼈저리게 알고 있었던 본질은 명확했습니다.
유전체를 시퀀싱하는 것은 사전에 단어 목록을 정리하는 일일 뿐, 그 자체로 신약이 되는 것이 아니다.
100억 달러짜리 기업의 다음 주가 상승 동력이 고작 “다른 동물의 DNA를 읽는 일”이라는 것은, 그 기업에 단기적으로 상업화할 수 있는 임상 약물이나 매출 파이프라인이 전무하다는 고백과 다름없었습니다.
2. 11년의 임상 사투: $HGSI의 실제 비극적 결말
슈크렐리가 AI 바이오를 보며 왜 HGSI를 떠올렸는지는 그 이후 HGSI가 걸어간 처절한 임상 역사에서 적나라하게 드러납니다.
2000년 봄 ’게놈 프로젝트 완성’의 환상에 취해 HGSI 주식을 샀던 투자자들은 기하급수적 부를 얻기는커녕 10년이 넘는 금융 지옥을 경험했습니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                    휴먼 게놈 사이언시스($HGSI) 2000–2012년 잔혹사 타임라인                      │
├───────────────┬─────────────────────────────────────────────────────────────────────────────────┤
│ 2000년 3월    │ 인간 게놈 프로젝트 완성 기대감으로 주당 $232.75(시총 $10B 돌파) 최고가 기록     │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2000년 6월    │ 클린턴 미국 대통령 & 블레어 영국 총리, 인간 게놈 지도 초안 발표 (하이프 정점)  │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2002년 12월   │ 네이처(Nature)에 '생쥐 유전체 초안' 발표. 그러나 HGSI 주가는 이미 90% 이상 폭락 │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2004년        │ 자체 개발 핵심 파이프라인 '레피퍼민(Repifermin)', 궤양성 대장염 임상 2상 실패   │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2005년        │ 전신홍반루푸스 치료제 '림포스탯-B(벨리무맙)', 임상 2상 1차 유효성 지표 달성 실패│
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2008~2009년   │ 금융위기 속 주당 $1.50선까지 붕괴. 누적 수조 원 적자로 파산 위기 직면          │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2011년 3월    │ 벤리스타(Benlysta), FDA 최종 승인 (50년 만의 루푸스 신약).                     │
│               │ (2000년 버블 고점으로부터 무려 11년 만에 첫 결실).                              │
├───────────────┼─────────────────────────────────────────────────────────────────────────────────┤
│ 2012년 7월    │ 글락소스미스클라인(GSK), HGSI를 주당 $14.25(총액 $3.6B)에 적대적 인수·상장폐지 │
│               │ (2000년 3월 최고가 대비 94% 폭락한 가격에 인수됨).                              │
└───────────────┴─────────────────────────────────────────────────────────────────────────────────┘
생체 생물학이라는 분쇄기
HGSI는 유전자 서열을 안다고 해서 약리학과 인체 독성의 가혹한 물리 법칙을 피해 갈 수 없다는 사실을 뼈저리게 증명했습니다.
- 타깃 유효성의 착시: 유전자가 존재한다고 해서, 그 유전자가 만든 단백질을 억제하거나 자극한다고 복잡한 인간 질병이 치료되는 것은 아니었습니다.
- 반복된 임상 2상 실패: 2004년, 유전체 데이터 기반으로 발굴한 핵심 후보물질 **레피퍼민(Repifermin, KGF-2)**이 궤양성 대장염 및 점막염 임상 2상에서 위약 대비 유의미한 차이를 입증하지 못하고 전면 폐기되었습니다.
- 독성 문제: 노바티스와 공동 개발하던 C형 간염 치료제 **알부페론(Albuferon)**은 심각한 폐 독성 및 호흡기 부작용이 발생하여 규제 승인이 좌절되었습니다.
- 루푸스 임상 2상 실패: HGSI를 살려낸 유일한 신약인 **벤리스타(벨리무맙, 당시 코드명 림포스탯-B)**조차 2005년 449명 대상 임상 2상에서 1차 평가변수(Primary Endpoint)를 충족하지 못하고 공식 실패했습니다. 나중에 환자 하위 집단을 사후 분석하여 혈청학적 활성 환자군을 찾아낸 덕분에 천문학적인 추가 자금을 투입해 대규모 3상(BLISS-52, BLISS-76)을 진행할 수 있었습니다.
주주들의 처참한 결말
결국 벤리스타가 FDA 승인을 받은 것은 버블 정점으로부터 11년 뒤인 2011년 3월이었습니다. 그동안 주가는 수차례의 유상증자와 주주가치 희석으로 1.50달러까지 곤두박질쳤습니다.
그리고 2012년, 파트너사였던 GSK는 주당 **14.25달러(총액 36억 달러)**에 HGSI를 인수했습니다. 2000년 ’인간 게놈’의 장밋빛 미래를 믿고 매수했던 투자자들은, 회사가 50년 만의 루푸스 블록버스터 신약을 출시하는 기적을 썼음에도 불구하고 원금의 94%를 날리는 영구적 자본 손실을 입었습니다.
3. 2026년 AI 바이오의 ‘카탈리스트 대체(Catalyst Substitution)’ 수법
이제 마틴 슈크렐리의 펀치라인으로 돌아와 봅시다. “same shit with AI bio lol (AI 바이오 꼬라지도 똑같다 ㅋㅋㅋ)”
왜 현대 테크바이오(TechBio)와 AI 신약개발 시장은 2000년 HGSI의 완벽한 복사판일까요? 바이오텍 벤처와 월가가 ‘임상적 성과’ 대신 ’컴퓨팅 데이터 성과’를 주가 모멘텀(카탈리스트)으로 치환하는 수법을 그대로 답습하고 있기 때문입니다.
                    카탈리스트 대체(Catalyst Substitution)의 평행이론

         2000년 게놈 사이클                          2020~2026년 AI 바이오 사이클
  ─────────────────────────────────            ─────────────────────────────────
  인간 게놈 지도 초안 완성 (2000)              알파폴드 2, 단백질 구조 예측 해결 (2020)
                 │                                            │
                 ▼                                            ▼
  "다음 주가 띄울 카탈리스트는?"               "다음 주가 띄울 카탈리스트는?"
  "생쥐 유전체 해독!" (2002)                   "2억 개 단백질 구조 데이터베이스!" (2022)
                 │                                            │
                 ▼                                            ▼
  "그 다음 카탈리스트는?"                      "그 다음 카탈리스트는?"
  "래트(쥐) 유전체 & SNP 반수체 지도!"         "디퓨전 모델 기반 디노보(De novo) 결합체!" (2023)
                 │                                            │
                 ▼                                            ▼
  "그 다음 카탈리스트는?"                      "그 다음 카탈리스트는?"
  "단백질체(Proteomics) 기능 지도!"            "알파폴드 3 & 생물학 파운데이션 모델!" (2024)
                 │                                            │
                 ▼                                            ▼
  "그 다음 카탈리스트는?"                      "그 다음 카탈리스트는?"
  (더 이상 둘러댈 데이터가 없음)               "가상 세포(Virtual Cell) & 단일세포 전사체 AI!"
                 │                                            │
                 ▼                                            ▼
  임상 현실의 절벽 (2004~2009)                 임상 현실의 절벽 (2024~2026)
  • 레피퍼민 2상 실패                          • REC-994 임상 2상 유효성 미달 폐기
  • 림포스탯-B 2상 1차 지표 미달               • DSP-1181 임상 1상 단계서 중단
  • 알부페론 독성으로 개발 중단                • BEN-2293 아토피 2a상 완패
  • 주가 95% 폭락 및 상장폐지                  • 테크바이오 주가 고점 대비 85~95% 폭락
AI 업계의 새로운 ‘생쥐 유전체들’
지난 6년간 AI 신약개발 기업들이 투자자들에게 제시해 온 ’다음 모멘텀’의 역사를 보십시오:
- 2020년 딥마인드가 알파폴드 2를 공개하자 실리콘밸리는 “이제 생물학 코딩이 끝났으니 신약 개발은 소프트웨어 엔지니어링이 된다”고 외쳤습니다.
- 투자자들이 “그럼 임상 승인된 약은 어디 있느냐?“고 묻자, 그 다음 제시된 모멘텀은 **“알파폴드의 2억 개 단백질 구조 데이터베이스 구축”**이었습니다.
- 2억 개 단백질 구조로도 신약이 나오지 않자, 그 다음 모멘텀은 **“RFdiffusion 같은 생성형 디퓨전 모델로 세상에 없던 결합체 단백질을 찍어내는 기술”**이었습니다.
- 결합체 단백질이 생체 내 약동학(PK)의 벽에 부딪히자, 그 다음 모멘텀은 **“RNA, DNA, 리간드 결합까지 동시 예측하는 알파폴드 3와 1,000억 파라미터 생물학 파운데이션 모델(ESM3)”**이었습니다.
- 그리고 2025~2026년, 엔비디아 GPU에 쏟아부은 수천억 원의 서버 비용을 정당화하기 위해 제시된 최신 모멘텀은 무엇입니까? 바로 **“단일세포 RNA 데이터를 학습한 가상 세포(Virtual Cell)”**입니다.
이 모든 화려한 발표들은 2000년 크레디트 스위스가 말했던 ’생쥐 유전체’의 2026년 판 리메이크입니다. 학술적으로는 경이롭고 뛰어난 과학적 진보이지만, 임상 시험 통과나 실제 약효 입증과는 아무런 상관이 없는 순수한 컴퓨터 데이터 생성 마일스톤을 주가 펌핑용 카탈리스트로 둔갑시킨 것입니다.
4. 실증 임상 감사: 2020~2026년 AI 바이오 파이프라인의 참담한 성적표
슈크렐리의 냉소가 단순한 심술인지 아니면 냉혹한 사실에 기반한 것인지 검증하기 위해, 우리는 인간 임상 시험에 진입했던 주요 AI 신약 후보물질들의 2026년 현재 임상 성적표를 전수 조사했습니다.
그 결과는 충격적일 정도로 처참합니다:
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                    주요 AI 바이오 파이프라인의 실제 임상 시험 감사 결과                         │
├───────────────────┬──────────────┬────────────────────────────┬─────────────────────────────────┤
│ 기업명            │ 파이프라인   │ 타깃 질환 및 작용 기전     │ 실제 임상 결과 및 현황 (2026)   │
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 리커전 ($RXRX)    │ REC-994      │ 뇌해면상혈관종(CCM)        │ SYCAMORE 2상에서 통계적 유효성  │
│                   │              │ 항산화 표현형 스크리닝     │ 입증 실패. 2025년 5월 영구 폐기.│
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 리커전 ($RXRX)    │ REC-2282     │ 신경섬유종증 2형(NF2)      │ 2025년 5월 파이프라인 구조조정  │
│                   │              │ Pan-HDAC 저해제            │ 과정에서 개발 중단 및 퇴출.     │
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 엑센시아          │ DSP-1181     │ 강박장애(OCD) / 5-HT1A     │ 스미토모 파트너십. 기준치 미달로│
│ (RXRX에 피인수)   │              │ 세계 최초 임상 진입 AI 신약│ 임상 1상 단계에서 전격 개발 중단│
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 엑센시아          │ EXS-21546    │ 고형암 면역항암제          │ 임상적 내약성 및 유효성 프로파일│
│ (RXRX에 피인수)   │              │ A2A 수용체 길항제          │ 불량으로 2024년 개발 전면 중단. │
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 베네볼런트AI      │ BEN-2293     │ 아토피 피부염              │ 2023년 4월 임상 2a상 1차·2차   │
│ ($BAI)            │              │ Pan-Trk 저해제             │ 평가변수 모두 충족 실패 (완패). │
├───────────────────┼──────────────┼────────────────────────────┼─────────────────────────────────┤
│ 슈뢰딩거 ($SDGR)  │ SGR-2921     │ 급성골수성백혈병(AML)      │ 2024년 임상 데이터 검토 후      │
│                   │              │ CDC7 저해제                │ 독성/치료역 한계로 개발 중단.   │
└───────────────────┴──────────────┴────────────────────────────┴─────────────────────────────────┘
1. 리커전 파마슈티컬스 ($RXRX): 간판 파이프라인의 몰락
엔비디아의 투자와 수천 대의 H100 GPU 기반 슈퍼컴퓨터 ’바이오하이브(BioHive)’를 자랑하던 리커전은, AI 기반 표현형 스크리닝으로 발굴한 신약을 직접 임상에 올려 검증하겠다고 공언했습니다.
그러나 결과는 냉혹했습니다:
- 2025년 5월, 리커전은 회사의 최대 간판 파이프라인이었던 REC-994(뇌해면상혈관종 치료제)의 개발을 영구 중단한다고 발표했습니다. 임상 2상(SYCAMORE)에서 안전성은 확인되었으나, 환자나 의사가 체감할 수 있는 임상적 증상 개선이나 1차 유효성 평가에서 위약 대비 통계적 유의성을 전혀 증명하지 못했습니다. 결국 2026년 중반 환자 단체에 헐값으로 자산을 넘겨버렸습니다.
- 뒤이어 2상 단계에 있던 REC-2282(신경섬유종증)와 REC-3964(C. diff 감염증)마저 줄줄이 중단되었습니다.
- 주가는 고점 대비 85% 이상 폭락하여 현재 4달러 선에서 거래되고 있습니다.
2. 엑센시아(Exscientia): 영국 1호 유니콘의 비참한 피인수
“세계 최초로 생성형 AI가 설계하여 사람 임상에 들어간 물질(DSP-1181)“을 배출했다며 나스닥에 화려하게 상장했던 엑센시아의 운명은 어떠했습니까?
- DSP-1181은 임상 1상에서 기준치를 충족하지 못해 스미토모 제약에 의해 폐기되었습니다.
- 자체 항암 파이프라인이었던 EXS-21546 역시 형편없는 임상 프로파일로 폐기되었습니다.
- 경영진 내분으로 창업자 겸 CEO가 해임된 후, 엑센시아는 2024년 말 리커전에게 고점 대비 80% 이상 폭락한 가격(6억 8,800만 달러 전액 주식 교환)에 흡수 합병당하며 독립 법인으로서의 생명을 마쳤습니다.
3. 베네볼런트AI: 유럽의 자존심의 공중분해
자연어 처리와 바이오 지식 그래프로 신약 타깃을 찾아낸다던 영국의 베네볼런트AI는 2023년 4월, 핵심 자산인 BEN-2293이 아토피 임상 2a상에서 위약 대비 아무런 유효성을 입증하지 못하고 완패했습니다. 그 직후 주가는 90% 이상 폭락했고 직원의 절반 이상을 해고하며 자체 임상 개발을 완전히 포기했습니다.
5. 과학적 진실: 왜 AI는 임상 2상의 ’이룸의 법칙(Eroom’s Law)’을 깨지 못하는가?
왜 AI가 설계한 분자들도 전통적인 신약 개발과 똑같이 임상 2상에서 추풍낙엽처럼 쓰러지는 것일까요?
보스턴 컨설팅 그룹(BCG)이 Drug Discovery Today(2024)에 발표한 대규모 임상 추적 메타 분석과, 최근 Nature Reviews Drug Discovery(2026)의 포렌식 리뷰가 그 해답을 명확한 통계로 제시합니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                임상 단계별 성공률 비교: 전통 신약 vs AI 신약 (BCG & Nature Data)                │
├─────────────────────────┬──────────────────────┬──────────────────────┬─────────────────────────┤
│ 임상 시험 단계          │ 역사적 업계 평균     │ AI 설계 약물 평균    │ 임상적 평가 및 의미     │
├─────────────────────────┼──────────────────────┼──────────────────────┼─────────────────────────┤
│ 임상 1상 (안전성·PK)    │ 65% ~ 75%            │ 80% ~ 90%            │ 유의미한 개선:           │
│                         │                      │                      │ 컴퓨터가 독성 작용기나  │
│                         │                      │                      │ 용해도 개선은 잘 맞춤.  │
├─────────────────────────┼──────────────────────┼──────────────────────┼─────────────────────────┤
│ 임상 2상 (개념증명·유효성) 35% ~ 40%           │ 약 40%               │ 전혀 개선 없음 (동일함):│
│                         │                      │                      │ 타깃 생물학의 실패율을   │
│                         │                      │                      │ AI가 전혀 줄이지 못함.  │
├─────────────────────────┼──────────────────────┼──────────────────────┼─────────────────────────┤
│ 임상 3상 (확증 임상)    │ 55% ~ 60%            │ 데이터 극소수 /      │ 2026년 10월 현재까지    │
│                         │                      │ 통계적 입증 불가     │ AI 신약 중 확증 3상을    │
│                         │                      │                      │ 통과한 약물은 전무함.   │
└─────────────────────────┴──────────────────────┴──────────────────────┴─────────────────────────┘
이 통계가 말해주는 핵심은 두 가지입니다:
1. 선도물질 최적화(Lead Optimization)의 함정
AI는 특정 단백질 주머니에 나노몰(nM) 단위로 강력하게 달라붙고, 물에 잘 녹으며, 간 대사에서 쉽게 파괴되지 않는 화학 분자를 설계하는 데 탁월합니다. 이것이 AI 신약들이 임상 1상(건강한 사람 대상 안전성 및 약동학 시험)에서 80~90%라는 높은 통과율을 보이는 이유입니다.
하지만 분자를 예쁘게 깎는 ‘선도물질 최적화’ 단계는 전체 신약 개발 비용과 리스크의 10~15%에 불과합니다.
2. 타깃 생물학(Target Biology)이라는 통곡의 벽
신약 후보물질의 60% 이상이 임상 2상에서 몰살당하는 이유는 화학자들이 분자를 못 만들어서가 아닙니다. 인간 환자의 체내에서 그 타깃 단백질을 억제하는 행위 자체가 질병을 치료하지 못하기 때문입니다.
- 인간의 생체 네트워크는 비선형적이고, 우회 경로(redundancy)가 무수히 존재하며, 환자마다 유전적 변이가 천차만별입니다.
- 암세포는 특정 키나아제 하나를 틀어막으면 몇 주 안에 다른 신호 전달 경로를 활성화하여 내성을 획득합니다.
- 단백질의 3D 정적 구조를 컴퓨터로 완벽하게 예측했다고 해서, 65세 당뇨 합병증을 앓는 환자의 몸속에서 그 단백질을 차단했을 때 면역계가 어떻게 반응할지는 컴퓨터 화면 속에서 알 수 없습니다.
2000년 인간 유전체 지도가 헤이즐틴 박사에게 레피퍼민의 임상 2상 실패를 경고해주지 못했던 것처럼, 알파폴드 3와 가상 세포 AI도 리커전에게 REC-994가 환자의 뇌혈관 병변을 줄이지 못할 것이라는 사실을 알려주지 못했습니다.
6. 결론 및 최종 판정: 마틴 슈크렐리의 주장에 동의하는가?
모든 역사적 사실, 규제 데이터, 최신 임상 통계를 종합할 때 우리의 독립적인 결론은 다음과 같습니다:
마틴 슈크렐리의 비유는 금융 시장의 밸류에이션 거품, 카탈리스트 대체 수법, 그리고 단기 임상 현실 측면에서 100% 사실에 입각한 정당한 지적입니다. 그러나 장기적인 기술 발전의 궤적(아마라의 법칙)이라는 관점에서는 지나치게 냉소적일 수 있습니다.
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                        슈크렐리의 HGSI 비유에 대한 최종 독립 감사 판정                          │
├──────────────────────────────────────────────────────┬──────────────────────────────────────────┤
│ 슈크렐리가 100% 옳은 지점 (금융 및 임상 현실)        │ 슈크렐리가 간과한 지점 (과학의 장기 궤적)│
├──────────────────────────────────────────────────────┼──────────────────────────────────────────┤
│ 1. 카탈리스트 대체 사기극: 모델 파라미터나          │ 1. 아마라의 법칙(Amara's Law):           │
│    가상세포 같은 연구 산출물을 주가 촉매로 포장.    │    단기 효과는 과대평가, 장기는 과소평가 │
│                                                      │                                          │
│ 2. 멀티플의 붕괴: 소프트웨어 밸류에이션을 받던       │ 2. 인간 게놈 프로젝트는 결코 실패가 아님:│
│    테크바이오가 임상 진입 즉시 현금 수준으로 추락.   │    표적항암제, NGS, mRNA 백신의 토대 완성│
│                                                      │                                          │
│ 3. 2상 유효성 절벽: AI 기술이 타깃 생물학의         │ 3. 필수 인프라화: AI는 단독 테마가 아닌  │
│    복잡성을 단 1%도 줄여주지 못함을 실증.            │    대형 제약사의 기본 도구로 안착 중.    │
└──────────────────────────────────────────────────────┴──────────────────────────────────────────┘
우리가 슈크렐리에게 전적으로 동의하는 부분
- ’카탈리스트 대체’의 사기성을 간파한 점: 신경망 아키텍처 업데이트, 파라미터 확장, 새로운 데이터베이스 구축을 ’신약 개발의 주가 상승 모멘텀’으로 믿고 주식을 사는 행위는 2000년 크레디트 스위스의 “생쥐 유전체” 리포트를 읽고 흥분하던 것과 정확히 같은 바보짓입니다.
- 순수 플랫폼 바이오텍의 밸류에이션 거품: 약물 개발 파이프라인 없이 “우리는 AI 플랫폼”이라며 소프트웨어 기업 멀티플(PSR 20~30배)을 받던 기업들은, 결국 1개당 수천억 원이 드는 임상 2/3상 비용을 감당하지 못하고 시가총액이 현금 보유액 이하로 붕괴하게 됩니다. 엑센시아의 헐값 피인수와 리커전의 주가 폭락이 이를 완벽히 증명했습니다.
- 타깃 검증 실패율의 불변성: 아무리 똑똑한 AI도 ’틀린 타깃’을 ’맞는 타깃’으로 바꿔줄 수는 없습니다.
우리가 슈크렐리와 견해를 달리하는 부분
- 인간 게놈 프로젝트는 결코 실패작이 아니었다:
HGSI라는 개별 종목을 2000년 고점에 산 투자자들에게는 재앙이었지만, 인간 게놈 프로젝트 자체는 인류 의학 역사상 가장 위대한 승리 중 하나였습니다.
게놈 프로젝트가 없었다면 우리는 오늘날:
- 글리벡(Gleevec), 타그리소(Tagrisso) 같은 표적 항암제,
- 허셉틴(Herceptin), 키트루다(Keytruda)의 동반 진단 바이오마커,
- 차세대 염기서열 분석(NGS)과 액체생검,
- 카스게비(Casgevy) 같은 CRISPR 유전자 가위 치료제,
- 모더나와 바이오엔텍의 mRNA 백신을 가질 수 없었을 것입니다.
문제는 과학 그 자체가 아니라, 15
20년이 걸리는 거대한 과학적 인프라의 결실을 단 12년 만의 주가 폭등으로 당겨먹으려 했던 월가의 탐욕과 시간 지평(Time Horizon)의 불일치였습니다.
- AI 바이오의 종착지는 ’0’이 아니라 ’기본 인프라(Table Stakes)’다:
AI 신약개발은 사기라서 사라지는 것이 아닙니다. 과장된 단독 투자 테마에서 벗어나, 모든 제약사가 기본으로 탑재하는 범용 도구로 흡수되는 것입니다.
- 단백질 생성 모델(RFdiffusion, ESM3)은 항체 및 효소 설계 시간을 수개월에서 수일로 단축하고 있습니다.
- 알파폴드는 전 세계 구조생물학자들의 X선 결정학 노가다 수만 시간을 아껴주었습니다.
- 다만 그 막대한 과실을 가져가는 주체는 돈을 태우며 임상에서 고꾸라지는 ’순수 AI 바이오텍’이 아니라, 막강한 현금 흐름과 전 세계 임상 네트워크를 갖추고 이 AI 도구들을 흡수한 일라이 릴리(Eli Lilly), 노바티스(Novartis), 아스트라제네카(AstraZeneca) 같은 거대 빅파마들일 것입니다.
7. 투자자를 위한 2026년 생존 가이드
2000년 5월, 17세의 마틴 슈크렐리가 들었던 “생쥐 유전체”라는 답변은 26년이 지난 2026년의 투자자들에게도 여전히 유효한 최고의 리트머스 시험지입니다.
AI 바이오 및 테크바이오 기업에 투자할 때는 반드시 다음 원칙을 기억하십시오:
- ’차세대 모델’이라는 카탈리스트에 속지 마라: 경영진이 제시하는 다음 마일스톤이 “새로운 파운데이션 모델 공개”, “GPU 클러스터 증설”, “가상 세포 데이터셋 구축”이라면, 그것은 주가를 부양하기 위한 ’2026년판 생쥐 유전체’에 불과합니다. 컴퓨터 시뮬레이션 결과에 임상 신약의 프리미엄을 지불하지 마십시오.
- 화려한 분자 구조보다 ’타깃 생물학의 유효성’을 먼저 보라: AI가 얼마나 강력한 결합력(Affinity)을 가졌는지는 중요하지 않습니다. *이 타깃이 실제 인간 환자의 유전학 데이터에서 질병의 근인(causal driver)으로 검증되었는가?*를 먼저 질문하십시오.
- ’곡괭이 기업’이나 ’통합 빅파마’에 집중하라: 생명과학 AI 혁명의 과실을 누리고 싶다면, 임상 2상이라는 지옥불을 견디지 못하는 적자 플랫폼 바이오텍을 피하십시오. 대신 고품질 실험 데이터를 만들어내는 독점적 시약/장비 기업이나, 풍부한 자본으로 AI 기술을 무기 삼아 블록버스터를 낚아채는 글로벌 제약사를 포트폴리오에 담는 것이 역사적 게놈 버블이 우리에게 주는 가장 값진 교훈입니다.
다음번에 누군가 당신에게 “가상 세포(Virtual Cell)가 완성되면 신약이 쏟아져 나온다”며 주식을 사라고 권유한다면, 2000년 봄 크레디트 스위스에 전화를 걸었던 17살 슈크렐리의 일화를 떠올리십시오.
그리고 조용히 되물으십시오. “그래서, 그 다음 카탈리스트는 ’생쥐 가상 세포’인가요?”