불과 6일 전인 2026년 10월 8일, 우리는 포렌식 심층 분석 보고서—400억 달러 항암제의 역설: 레볼루션 메디슨스($RVMD), FDA 심사 보고서 및 G12D 효능 절벽에 대한 포렌식 딥다이브—를 통해 정밀 항암제 섹터에서 가장 쏠림이 심했던 컨센서스 종목의 구조적 균열을 정밀 해부한 바 있다.
월스트리트는 **레볼루션 메디슨스(Revolution Medicines, NASDAQ: RVMD)**의 신규 승인 범-RAS(ON) 억제제 **라손크(Rasonque, 다락손라십 / RMC-6236)**가 췌장관선암(PDAC) 전반을 독식할 보편적 단독요법 백본이 될 것이라는 전제하에 403억~416억 달러의 시가총액을 부여했다. 그러나 미국 식품의약국(FDA)이 공개한 임상 3상 RASolute 302(N=228)의 비편집 CDER 다학제 심사 보고서는 극단적인 이봉 분포(bimodal split)를 드러냈다. 다락손라십은 KRAS G12V(전체 PDAC의 약 31%)에서 **50%의 확정 객관적 반응률(cORR)**을 기록한 반면, 전체 췌장암 환자의 약 40~43%를 차지하는 최대 변이인 KRAS G12D에서는 반응률이 **24% cORR(23/95)**로 급락한 것이다. 우리는 이 26%포인트의 효능 격차가 우연한 노이즈가 아니라 엄격한 구조 생물물리학의 산물임을 증명했다. 즉, 음전하를 띤 Asp12(-CH₂-COO⁻) 카르복실산 측쇄가 다락손라십의 삼중 복합체(tri-complex) 형성에 필수적인 사이클로필린 A(CypA) 샤페론 단백질과 정전기적 반발 및 입체 장애(steric hindrance)를 일으키며, 정상 조직의 야생형 RAS(KRAS/NRAS/HRAS)까지 동시에 억제하는 비선택성 때문에 구강 점막염(stomatitis/mucositis) 및 발진 독성으로 인해 용량을 1일 1회 300mg 이상 증량할 수 없는 구조적 한계에 갇혀 있었던 것이다.
그리고 2026년 10월 14일 아침, 바로 그 G12D 아킬레스건을 정면으로 파고든 경쟁사의 반격이 **베라스템 온콜로지(Verastem Oncology, NASDAQ: VSTM)**의 공식 SEC Form 8-K 공시(접수번호 0001104659-26-115687) 및 보도자료를 통해 현실화되었다.
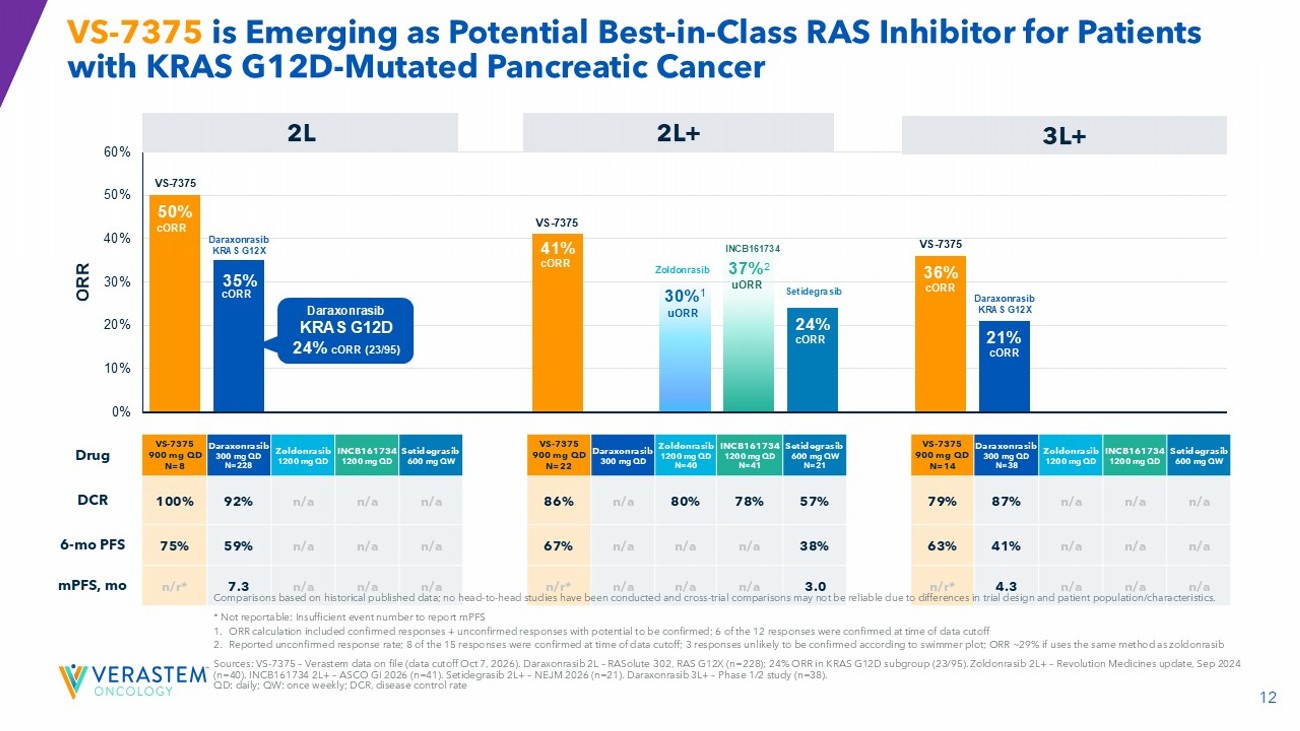
상하이 기반 젠플리트 테라퓨틱스(GenFleet Therapeutics)로부터 도입한 경구용 비(非)샤페론 직접 결합 **KRAS G12D 이중 ON/OFF 억제제 VS-7375(GFH375)**의 미국 임상 1/2상 TARGET-D 101(NCT07020221) 최초 다중 암종 데이터를 발표하면서, 베라스템은 SEC 제출 투자자 발표자료 슬라이드 12번에 짙은 파란색 말풍선으로 **“Daraxonrasib KRAS G12D: 24% cORR (23/95)”**를 정면 배치했다. 이를 통해 다락손라십의 G12D 하위그룹 성적표를 VS-7375 900mg 1일 1회(QD) 단독요법의 2차 치료(2L) PDAC 50% cORR(4/8) 및 **2L+ PDAC 41% cORR(9/22, 완전관해 [CR] 2건 포함)**과 직접 대비시킨 것이다:
동시에 베라스템 경영진은 장 시작 전 바이오텍 자본시장의 전형적인 ‘3중 패키지’ 승부수를 던졌다:
- 다중 암종 임상 데이터 및 1차 치료 임상 3상 FDA 합의: 췌장암(PDAC), 비소세포폐암(NSCLC), 대장암(CRC) 임상 데이터와 더불어, 무항암화학요법(chemo-free) 군(
VS-7375 900mg QD + 항-EGFR 항체)을 포함한 3개 군 1차 치료 전이성 췌장암 임상 3상(TARGET-D 301,N=354) 설계에 대해 FDA와 합의를 마쳤다고 발표했다. - 대규모 유상증자(2억 5,000만 달러) 가격 확정: 제프리스(Jefferies), 구겐하임(Guggenheim), 캔터 피츠제럴드(Cantor Fitzgerald), B. 라일리(B. Riley) 주관으로 보통주 30,937,500주(주당 $8.00) 및 **선납 워런트(Pre-funded warrants) 312,503주(주당 $7.9999)**를 발행해 총 2억 5,000만 달러(약 3,400억 원)를 조달했다. 이는 월크로싱(wall-crossing) 기관 수요예측 과정에서
-9.70%하락 마감했던 10월 13일 종가($7.45) 대비 **+7.4% 할증(premium)**된 가격이다. - CEO 세대교체: 15년간 회사를 이끈 대니얼 패터슨(Daniel W. Paterson) 대표가 2027년 1월 1일부로 은퇴하고, 이사회 멤버이자 전 아베오 파마슈티컬스(AVEO Pharmaceuticals) CEO인 **마이클 베일리(Michael P. Bailey)**가 신임 사장 겸 CEO로 취임한다고 공시했다.
이 발표 직후 월스트리트 바이오텍 데스크와 X(구 트위터)에서는 베라스템($VSTM, 증자 전 시총 약 6.75억 달러 / 증자 후 약 9.25억~10.5억 달러), 에라스카($ERAS, 주가 $14.78 기준 시총 약 54억~56억 달러), **레볼루션 메디슨스($RVMD, 주가 약 $188 기준 시총 약 405억 달러)**를 둘러싼 치열한 갑론을박이 벌어졌다:
“$VSTM 오늘 데이터 발표. 췌장암, 폐암, 대장암 전반에서 경구용 KRAS G12D (ON/OFF) 억제제 VS-7375의 계열 내 최고(Best-in-Class) 잠재력을 입증하는 신규 임상 데이터. 주식 보유 중. $RVMD $ERAS”
— 미셸 됩케(Michel Doepke, @doepke_michel), 바이오텍 투자자, 2026년 10월 14일
“그럼 VSTM이 새로운 RVMD인가?”
— 하젬 사마라(Hazem Samara, @hazemsamara), 시장 분석가, 2026년 10월 14일
“왜 $VSTM은 G12D 데이터를 발표하기 위해 ESMO에 초록(abstract)을 제출하지 않았는가?”
— 애덤 포이어스타인(Adam Feuerstein, @adamfeuerstein), 바이오텍 전문 선임 기자, 2026년 10월 14일
“$VSTM - 대장암(CRC) 데이터는 흥미롭지만 흥분하기엔 표본 수(N)가 너무 적다. 췌장암(PDAC)과 폐암(NSCLC)에서 약효가 있는 것은 분명하지만 시간과 실행력이 필요하다. 2% 투약 중단율 = 내약성 우위(경영진은 이를 통해 더 높은 용량을 투여해 표적 포화도를 높이고 궁극적으로 더 나은 효능을 얻었다고 주장… 추후 검증 필요)”
— 조너선 페이슨(Jonathan Faison, @jfais20), 바이오텍 애널리스트, 2026년 10월 14일
본 보고서는 기업 홍보용 슬라이드를 무비판적으로 수용하거나 이분법적 진영 논리에 빠지는 대신, 브라운과 킬리(Browne & Keeley)의 8단계 ‘사금 채취(Panning for Gold)’ 비판적 사고 프레임워크를 가동하여 RAS 항암제 삼각 구도($VSTM, $ERAS, $RVMD) 전체를 포렌식 검증한다. VS-7375의 직접 염다리(salt-bridge) 결합 화학이 어떻게 우리의 10월 8일 $RVMD 생물물리학 비판을 입증하는지 규명하고, 베라스템이 보도자료 본문에서 백분율 표기를 생략한 채 숨겨둔 미국 600mg 코호트의 실제 분모(PDAC 4/27 = 14.8% cORR, CRC 3/24 = 12.5% cORR)를 발라내며, 애덤 포이어스타인의 ESMO 2026 초록 미제출 의문을 임상 데이터 컷오프 수학으로 해명하고, 나아가 **에라스카($ERAS)**가 고작 N=7 규모의 미확정 PDAC 데이터와 $RVMD와의 미국 특허 제12,409,225호 침해 및 영업비밀 침해 분쟁을 안고도 왜 $VSTM 대비 6~8배의 기업가치 멀티플에 거래되고 있는지 정밀 감사한다.
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│           2026 RAS 항암제 삼각 구도: 포렌식 밸류에이션, 작용 기전 및 임상 성적표 비교                      │
├──────────────────────────┬──────────────────────────┬──────────────────────────┬───────────────────────────┤
│ 평가 차원 / 핵심 지표    │ 베라스템 ($VSTM)         │ 에라스카 ($ERAS)         │ 레볼루션 메디슨스 ($RVMD) │
├──────────────────────────┼──────────────────────────┼──────────────────────────┼───────────────────────────┤
│ 핵심 KRAS G12D 파이프라인│ VS-7375 (GFH375)         │ ERAS-0015 (+ ERAS-4001)  │ 다락손라십 (+ 졸돈라십)   │
│ 분자 생물학적 작용 기전  │ 직접 결합 G12D ON/OFF    │ 범-RAS CypA 분자 접착제  │ 범-RAS(ON) CypA 접착제    │
│                          │ 저분자(CypA 샤페론 불요) │ (ERAS-4001은 범-KRAS)    │ (+ G12D 공유결합 접착제)  │
│ 원개발사 / 라이선스 구조 │ 젠플리트(중화권 외 독점) │ 조요 파마텍(전 세계 권리)│ 자체 개발 / 워프 드라이브 │
│ 주가 (10월 13/14일 기준) │ $7.45 종가 / $8.00 증자가│ $14.78 (-4.40%)          │ ~$188.00                  │
│ 시가총액 (희석 반영)     │ 증자 전 ~$6.75억 / 후 $1B│ ~$54억 – $56억           │ ~$403억 – $416억          │
│ 프로포마 현금 보유고     │ ~$4.55억 (3Q $1.73억 +   │ ~$9.5억+ (2Q $3.84억 +   │ ~$39억 (2Q 10-Q 기준;     │
│                          │ 증자 $2.5억 + 오벌랜드)  │ 7월 $6.325억 유상증자)   │ 분기당 $5.25억~$5.5억소진)│
│ 2L+ PDAC G12D 효능       │ 900mg: 41% cORR (9/22;   │ 32mg: 57% uORR_8wk (4/7  │ 다락손라십: G12D 24% cORR │
│ (확정 vs 미확정 반응률)  │ 2L: 50% [4/8], CR 2건)   │ 미확정, G12X 통합 코호트)│ (23/95, 임상 3상 하위그룹)│
│ 숨겨진 용량 / 하위그룹   │ 600mg 미국 PDAC에서는    │ 32mg RDE 표본 N=7 불과;  │ G12V 50% vs G12D 24%;     │
│ 취약성                   │ 14.8% cORR(4/27)로 급락! │ G12D vs G12V 미분리 공개 │ 졸돈라십 확정cORR 15%(6/40│
│ 야생형 RAS 독성 및       │ 점막염/구내염 0%; 발진   │ 임상 1상 TRAE 중단 0%    │ 높은 발진, 구내염, 점막염;│
│ 부작용 투약 중단율       │ 4%(Gr1-2); 중단율 2%     │ 주장(소규모 초기 데이터) │ 300mg 용량 상한선 봉착    │
│ 법적 / 거버넌스 리스크   │ 10/14 34.5% 주식 희석 +  │ RVMD 특허 '225호 및 영업 │ 내부자 $1.497억 매도 /    │
│                          │ CEO 은퇴 및 교체 발표    │ 비밀 침해 경고 + 집단소송│ 매수 $0; 셀사이드 20/20매수│
│ 기관 포렌식 투자 의견    │ 증자 물량 소화 구간($8)  │ 비중축소 / 회피          │ 전술적 숏(SHORT) / 축소   │
│                          │ 투기적 매수(ACCUMULATE)  │ (특허소송 + VSTM 6배 EV) │ (G12D 독점 프리미엄 붕괴) │
└──────────────────────────┴──────────────────────────┴──────────────────────────┴───────────────────────────┘
1. 1단계: 핵심 쟁점 분류, 경계 설정 및 반증 가능성 기준
브라운과 킬리의 Asking the Right Questions 제2장 방법론에 따라, 본 조사의 핵심 질문을 **기술적·실증적 질문(Descriptive)**과 **자본 배분·가치평가 질문(Prescriptive)**으로 명확히 분리하고 사전 반증 기준(falsifiability criteria)을 수립한다.
핵심 조사 질문
- 실증적 질문 (생물물리학 및 임상약리학): 베라스템의 VS-7375는 레볼루션 메디슨스의 다락손라십을 KRAS G12D 췌장암에서 24% cORR(
23/95)에 묶어둔 사이클로필린 A(CypA) 입체·정전기적 한계를 실제로 극복했는가? 또한 중국 임상(GFH375)에서 41% ORR을 기록했던 600mg QD 용량이 왜 미국 환자들에서는 900mg QD로 50% 증량되어야만 동일한 41% 확정 ORR(9/22)을 재현할 수 있었는가? - 실증적 질문 (통계적·규제적 무결성): 정확한 이항 신뢰구간(Clopper-Pearson 95% CI), 보도자료 본문에 백분율 없이 숨겨진 600mg 분모(PDAC
4/27, CRC3/24), ESMO 2026 초록 마감 시점, 그리고 임상 3상 TARGET-D 301의 교차투여(crossover) 허용 설계는 VS-7375의 통계적 성숙도와 승인 리스크에 대해 무엇을 말해주는가? - 규범적 질문 (
$VSTM,$ERAS,$RVMD상대 가치평가 및 자본 배분): 베라스템의 10월 14일 데이터와 주당 8.00달러 유상증자 이후, 기관 포트폴리오는 베라스템(증자 후 EV 약 7.3억 달러), 에라스카(EV 약 45억 달러), 레볼루션 메디슨스(EV 약 368억 달러) 간 비중을 어떻게 재조정해야 하는가?
명시적 반증 기준 (Falsifiability Criteria)
어떠한 구체적 실증 데이터가 확인될 경우 우리의 판단이 틀렸음을 인정할 것인가?
- 베라스템(
$VSTM) 긍정론의 반증 조건: 2027년 2분기 발표 예정인 허가 직결 임상 2상 TARGET-D 201(NCT07644559, 2차 치료 KRAS G12D PDAC 900mg QD,N=80~120)에서 독립적 중앙 영상 판독(BICR) 기준 확정 ORR이 25% 이하로 회귀하거나, 6개월 이상 장기 투약 시 지연성 간독성 또는 15% 이상의 투약 중단율이 발생할 경우. - 레볼루션 메디슨스(
$RVMD) 회의론의 반증 조건: 임상 3상 RASolute 309 이중 병용요법(다락손라십 + 졸돈라십, NCT06915220) 또는 1차 치료졸돈라십 + 항암화학요법(RASolute 305)이 G12D 췌장암에서 10% 미만의 중단율과 55% 이상의 확정 ORR을 달성하여, 직접 결합 경구용 G12D 억제제(VS-7375, 인사이트INCB161734)로의 처방 이탈을 원천 차단할 경우. - 에라스카(
$ERAS) 고평가론의 반증 조건:AURORAS-1(NCT06983743) 임상에서ERAS-0015가 G12V를 제외한 순수 KRAS G12D 변이 미국 췌장암 환자 50명 이상을 대상으로 확정(confirmed) ORR 45% 이상을 입증하고, 동시에 레볼루션 메디슨스의 미국 특허 제12,409,225호 비침해 및 영업비밀 소송 기각 판결을 확보할 경우.
2. 2단계: 1차 사료 발굴 및 추적성 매트릭스 (Traceability Matrix)
반향실(echo chamber) 효과를 배제하기 위해, 본 보고서의 모든 임상 분모, 약동학(PK) 수치, 재무제표 및 법적 분쟁 사실은 SEC EDGAR 원문 공시, ClinicalTrials.gov 등록 프로토콜, 동료 심사(peer-reviewed) 논문으로 직접 교차 검증되었다:
                                   1차 사료 추적성 매트릭스 (PRIMARY ARTIFACT MATRIX)

     대상 기업/영역   공식 1차 사료 출처                   접수번호 / 고유 식별자     핵심 검증 팩트
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     베라스템($VSTM)  SEC Form 8-K 및 Exhibit 99.3(60쪽)   0001104659-26-115687       900mg PDAC: 41% cORR(9/22),
     임상 및 실적     2026년 10월 14일 제출                CIK 0001526119             2L 50%(4/8); 600mg: 4/27 cPR;
                                                                                      3Q 현금 $1.728억; 매출 ~$2,400만
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     베라스템($VSTM)  SEC Form 10-Q(2Q 2026) 및 유상증자   0001104659-26-092007       기본주식 9,050만주(+970만 PFW);
     자본 구조        가격 확정 공시(2026년 10월 14일)     CIK 0001526119             +$8.00 신주 3,094만주+31만 PFW
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     베라스템($VSTM)  ClinicalTrials.gov 프로토콜 레지스트리 NCT07020221 (TARGET-D 101) 임상 1/2상 다중암종(200명+ 등록)
     임상 프로토콜    TARGET-D 101 / 201 / 202 / 203       NCT07644559 / 782 / 795    허가직결 2상 PDAC, NSCLC, CRC
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     에라스카($ERAS)  SEC Form 10-Q(2Q 2026) 및 Form 8-K   0001193125-26-344611       6월말 3.126억주(7월 $6.325억 증자전);
     재무 및 지재권   특허/영업비밀 경고장 공시(4/27)      CIK 0001761918             조요 IPR&D $1.5억; RVMD 특허'225
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     에라스카($ERAS)  ClinicalTrials.gov 및 AURORAS-1      NCT06983743 (AURORAS-1)    32mg QD: 2L+ KRAS G12X PDAC에서
     임상 데이터      업데이트 공시(2026년 7월 13일)       erasca.com 공식 보도자료   57% uORR_8wk(4/7); 100% RDI
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     레볼루션($RVMD)  FDA CDER 다학제 심사 보고서 및       NDA 심사 패키지 /          다락손라십 G12D cORR = 24%(23/95)
     규제 및 재무     SEC Form 10-Q(2Q 2026)               CIK 0001628171             vs G12V 50%; 연 $21억~$22억 소진
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
     생물물리학 문헌  Nature Medicine (Ai et al., 2026)    PMID: 42745055             GFH375/VS-7375 ON/OFF 결정구조
                      Exp Hematol Oncol (Lou & Zhang 2026) PMID: 42806361             CypA 삼중 복합체 입체장애 동역학
    ─────────────────────────────────────────────────────────────────────────────────────────────────────────
이해상충 및 자본시장 구조 분석
- 베라스템의 월크로싱(Wall-Crossed) 유상증자 설계: 2026년 10월 14일 오전 발표된 베라스템의 임상 데이터는 제프리스, 구겐하임, 캔터 피츠제럴드, B. 라일리가 주관한 2억 5,000만 달러 규모의 인수 방식 공모 유상증자와 분 단위로 동기화되어 있었다. 동시에 베라스템은 캔터 피츠제럴드와 맺고 있던 2025년 8월 ATM(장내 수시매출) 투자설명서를 해지했다(매각 주식 0주). 즉, 오늘 공개된 60페이지 분량의 발표자료(
Exhibit 99.3)는 전일 시가총액(약 6.75억 달러)의 37%에 달하는 2억 5,000만 달러의 기관 북빌딩(bookbuild)을 성사시키기 위해 정교하게 제작된 자본시장 마케팅 문서이기도 하다. - 에라스카의 2026년 8억 9,130만 달러 주식 발행 기계와 특허 소송 오버행: 에라스카는 2026년 1월 순조달액 2억 4,270만 달러, 2026년 7월 총조달액 6억 3,250만 달러(2026년 누적 총 공모액 약 8억 9,130만 달러)의 대규모 유상증자를 단행했다. 그러나 그 이면에는 2026년 4월 27일 Form 8-K를 통해 폭로된 레볼루션 메디슨스의 미국 특허 제12,409,225호 침해 및 영업비밀 도용 경고장(발표 직후 주가 ~50% 폭락 및 증권 집단소송 피소)이라는 치명적인 법적 시한폭탄이 자리 잡고 있다.
3. 3단계: 의미론적 정밀성 및 조작적 대입 테스트 (Substitution Test)
바이오텍 기업 설명회는 모호한 수식어에 의존한다. 오늘 발표된 세 가지 핵심 주장을 분리하여 **브라운과 킬리의 대입 테스트(Substitution Test)**를 실행한다:
flowchart TD
    classDef term fill:#e0f2fe,stroke:#0284c7,stroke-width:2px;
    classDef strict fill:#fee2e2,stroke:#ef4444,stroke-width:2px;
    classDef loose fill:#dcfce7,stroke:#22c55e,stroke-width:2px;

    T["주장: '2L 췌장암 계열 내 최고(Best-in-Class) KRAS G12D 억제제 (50% cORR)'"]:::term
    T --> DA["정의 A (엄격한 허가용 기준):<br>N >= 80 이상 환자에서 독립중앙판독(BICR) 기준<br>95% 신뢰구간 하한선이 30%를 상회하는 확정 반응률"]:::strict
    T --> DB["정의 B (느슨한 초기 임상 컷오프 기준):<br>연구자 판독 임상 1/2상 하위그룹 N=8 중 4명 반응<br>(95% 정확 신뢰구간: 15.7% ~ 84.3%)"]:::loose

    DA --> RA["판정: 2027년 2분기까지 미입증.<br>TARGET-D 201(N=80+) BICR 검증 필수;<br>미국 600mg 코호트는 이전에 14.8%(4/27)로 부진했음."]:::strict
    DB --> RB["판정: 기전적·생물학적으로 타당.<br>900mg PK 노출 달성 + 100% ctDNA 감소 + 완전관해 2건은<br>다락손라십(24%) 대비 명백한 생물학적 우위를 입증."]:::loose
1. “2차 치료 췌장암에서 계열 내 최고(Best-in-Class) 잠재력 (50% cORR)” ($VSTM)
- 정의 A (엄격한 통계·허가 기준): 최소 80명 이상의 2차 치료 PDAC 환자군에서 독립적 중앙 영상 판독(BICR)으로 검증되고, 95% 신뢰구간의 하한선이 경쟁 약물(30%)을 통계적으로 유의미하게 넘어서는 반응률.
- 정의 B (느슨한 탐색적 하위그룹 추정치): 새로 증량된 900mg QD 용량의 22명 임상 1/2상 코호트 중 2차 치료 환자 **8명 가운데 4명(
4/8 = 50%)**에서 관찰된 연구자 판독 점추정치(point estimate). - 대입 결과: 정의 B를 대입하면 베라스템의 주장은 사실이며, 깊은 분자생물학적 반응(평가 가능 환자
100%에서 ctDNA VAF ≥ 50% 감소,58%에서100%완전 소실) 및 3차/4차 치료 환자에서 나온 2건의 완전관해(CR)로 뒷받침된다. 반면 정의 A를 대입하면, $4/8$의 95% Clopper-Pearson 정확 신뢰구간은 **15.7%에서 84.3%**에 달한다. 환자 단 1명의 판정이 PR에서 SD로 바뀌어도 2L 헤드라인 수치는 50%에서 37.5%로 변동한다.
2. “2L+ KRAS G12X 췌장암에서 57% uORR (8-week) 달성” ($ERAS)
- 정의 A (엄격한 변이별 확정 효능): 치료가 까다로운 KRAS G12D 단일 변이 환자군(N ≥ 30)에서 최소 4주 간격의 후속 스캔으로 확정(confirmed)된 RECIST v1.1 객관적 반응률.
- 정의 B (느슨한 초기 미확정 범-변이 합산): 32mg QD 권장확장용량(RDE)을 투여받은 **단 7명의 환자(
4/7)**에서, 반응률이 높은 G12V와 G12D를 구분하지 않고 KRAS G12X 전체로 뭉뚱그려 8주 차 단일 스캔의 미확정(unconfirmed) 종양 축소까지 합산한 수치. - 대입 결과: 현재 시장은 마치
ERAS-0015가 정의 A를 충족한 것처럼 에라스카에 약 55억 달러의 시가총액을 부여하고 있다. 그러나 실제로는 정의 B(4/7미확정 G12X 통합 수치)만 충족된 상태다. 우리가$RVMD사례에서 입증했듯, CypA 분자 접착제에서 G12V(50% cORR)와 G12D(24% cORR)를 합산 보고하는 것은 심각한 통계적 착시를 유발한다.
3. “1차 치료 전이성 췌장암 무항암화학요법(Chemo-Free) 임상 3상 FDA 합의” ($VSTM)
- 정의 A (엄격한 임상적 리스크 해소): 해당 적응증(1L PDAC)에서 동일한 병용요법의 충분한 임상 2상 무작위배정 효능 및 생존 데이터를 FDA가 검토한 뒤 승인한 임상 3상.
- 정의 B (느슨한 프로토콜 진행 허용): 췌장암에서
VS-7375 + 세툭시맙(항-EGFR)병용요법의 임상 1/2상 초기 효능 데이터조차 아직 발표되지 않은 상태(2026년 연말 발표 예정)에서, 3개 군 임상 3상(TARGET-D 301)의 한 축으로 **무항암화학요법 실험군(VS-7375 900mg QD + 항-EGFR 항체,N=118)**을VS-7375 + GnP군(N=118) 및 표준 화학요법 대조군(N=118)과 함께 시험하는 것을 FDA가 허용한 절차적 합의. - 대입 결과: 연내 1차 치료 임상 3상 진입을 가능케 한 FDA 프로토콜 합의(정의 B)는 중요한 규제 이정표이나, 1차 치료 전이성 췌장암에서 세포독성 항암제를 완전히 뺀 Arm A(
VS-7375 + 항-EGFR)는 검증된 안전판이 아니라 고위험·고수익 임상 베팅임을 명확히 인식해야 한다.
4. 4단계: 생물물리학적 기전 및 전략적 인과관계 해부 (4-Way Causal Matrices)
1. 왜 다락손라십이 실패한 G12D에서 VS-7375는 작동하는가?
오늘 베라스템의 데이터가 왜 우리의 10월 8일 레볼루션 메디슨스 포렌식 딥다이브를 완벽하게 실증하는지 이해하려면, 두 약물 계열의 분자 결합 구조를 직접 비교해야 한다:
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│           분자 생물물리학 비교: 직접 결합 G12D ON/OFF 억제제 vs. CypA 삼중 복합체 분자 접착제              │
├─────────────────────────────┬──────────────────────────────────────┬───────────────────────────────────────┤
│ 생물물리학적 파라미터       │ 직접 결합 G12D ON/OFF (VS-7375)      │ 범-RAS CypA 접착제 (다락손라십/0015)  │
├─────────────────────────────┼──────────────────────────────────────┼───────────────────────────────────────┤
│ 표적 결합 포켓 및 방식      │ Switch-II 포켓에 직접 결합;          │ 세포 내 사이클로필린 A(CypA)를 동원해 │
│                             │ 변이된 Asp12(-COO⁻) 카르복실산 측쇄와│ Switch-I / Switch-II 계면 위를 덮는   │
│                             │ 직접 이온성 염다리(salt bridge) 형성 │ 거대 삼중 복합체(tri-complex) 형성    │
├─────────────────────────────┼──────────────────────────────────────┼───────────────────────────────────────┤
│ G12D의 음전하 Asp12(-COO⁻)  │ 핵심 선택성 앵커(SELECTIVITY HOOK):  │ 입체적·정전기적 장애물(LIABILITY):    │
│ 측쇄가 미치는 영향          │ 음전하 Asp12가 약물을 G12D에 단단히  │ 음전하 Asp12가 CypA의 음전하 표면과   │
│                             │ 고정시키고 야생형 Gly12는 무시함     │ 반발; 소수성 Val12(G12V: 50%)만 선호  │
├─────────────────────────────┼──────────────────────────────────────┼───────────────────────────────────────┤
│ 뉴클레오타이드 상태 커버리지│ 활성(GTP, ON) 및 비활성(GDP, OFF)    │ 주로 활성(GTP-결합 ON) 상태 타깃;     │
│                             │ 양쪽 모두 동등한 서브나노몰 친화도   │ 종양 내 높은 CypA 단백질 농도 필요    │
├─────────────────────────────┼──────────────────────────────────────┼───────────────────────────────────────┤
│ 야생형 RAS(KRAS/NRAS/HRAS)  │ 고도의 선택성(야생형 RAS >100배 회피)│ 비선택적 범-RAS 억제 독성:            │
│ 정상 조직 독성 프로파일     │ 점막염 0%, 구내염 0%, 발진 4%(Gr1-2),│ 정상 점막·피부의 야생형 RAS 억제로    │
│                             │ 부작용으로 인한 투약 중단율 단 2%    │ 중증 발진, 구내염, 점막염 다발        │
├─────────────────────────────┼──────────────────────────────────────┼───────────────────────────────────────┤
│ 임상 용량 상한선 및         │ 900mg QD까지 증량 가능(97% RDI 유지),│ 300mg QD에서 용량 상한선 봉착;        │
│ 표적 포화도(Saturation)     │ ctDNA VAF >50% 감소 100%(완전소실58%)│ 정상세포 독성 때문에 G12D(24%) 구제불가│
└─────────────────────────────┴──────────────────────────────────────┴───────────────────────────────────────┘
핵심은 명확하다. 다락손라십의 G12D 효능을 24%로 추락시킨 바로 그 화학적 구조—음전하를 띤 Asp12 카르복실산기(-COO⁻)—가 VS-7375에게는 야생형 RAS를 건드리지 않고 G12D 변이 단백질에만 선택적으로 결합하는 핵심 이온 앵커(salt-bridge anchor)로 작동한다. VS-7375는 정상 상피세포의 야생형 KRAS, NRAS, HRAS를 억제하지 않기 때문에(슬라이드 30: 900mg QD N=48 환자에서 점막염 0%, 구내염 0%, 3등급 이상 발진 0%), 야생형 독성 장벽에 가로막히지 않고 종양 내 표적을 완전히 포화시키는 고용량(900mg QD)까지 안전하게 밀어붙일 수 있었던 것이다.
2. 왜 600mg QD는 중국(GFH375)에서 통했는데 미국(VS-7375)에서는 14.8% cORR로 무너졌는가?
오늘 Form 8-K 공시 깊숙이 묻혀 있던 가장 중요한 포렌식 발견은 미국 환자군에서 나타난 600mg QD와 900mg QD 간의 극적인 효능 격차다. 4원 인과 매트릭스로 이를 검증한다:
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│         4원 인과 매트릭스: 왜 미국 2L+ PDAC 확정 반응률은 14.8%(600mg)에서 40.9%(900mg)로 뛰었는가?        │
├───────────────────────┬────────────────────────────────────────────────────────────────────────────────────┤
│ 인과 가설             │ 포렌식 기전 및 약동학(PK) 검증 결과                                                │
├───────────────────────┼────────────────────────────────────────────────────────────────────────────────────┤
│ 1. 직접 인과관계      │ 서구권 vs 아시아권 체중·분포용적(V_d) 차이: 600mg QD(N=59) 투여 시 미국 환자의     │
│    (PK 노출량 →       │ 항정상태 혈중농도(AUC_ss)가 마우스 100mg/kg 범-종양퇴축 임계치에 미달(슬라이드13). │
│    표적 포화도)       │ 900mg QD(N=23)로 50% 증량하자 대다수 환자가 임계치를 돌파하며 확정 반응률이        │
│                       │ 14.8%(4/27)에서 40.9%(9/22)로 약 2.8배 급등함. (핵심 직접 원인으로 확증)           │
├───────────────────────┼────────────────────────────────────────────────────────────────────────────────────┤
│ 2. 역인과관계         │ 더 중증이거나 치료 차수가 높은 환자들이 600mg QD에 배정되었는가?                   │
│    (기저 환자군 편향  │ 기각(FALSE): 슬라이드 15 폭포수 차트 하단의 이전 치료 차수(Prior LoT)를 보면,      │
│    → 용량별 결과)     │ 오히려 600mg 군의 2차 치료(1 Prior LoT) 환자 비율(15/26)이 900mg 군(8/20)보다      │
│                       │ 더 높았다! 즉, 900mg 군은 치료 차수가 더 불리했음에도 압도적 효능을 기록함.        │
├───────────────────────┼────────────────────────────────────────────────────────────────────────────────────┤
│ 3. 제3의 교란변수 (Z) │ 추적관찰 기간 및 항구토제 예방요법 학습곡선: 초기 등록된 600mg 군(mDoT 4.3개월,    │
│                       │ Gr3 TRAE 19%, 투약중단/휴약 21%) 대비 후기 등록된 900mg 군(mDoT 3.0개월)은         │
│                       │ 최적화된 항구토제 프로토콜 덕분에 97% 상대용량강도(RDI)를 유지하며 휴약 없이 복용함│
├───────────────────────┼────────────────────────────────────────────────────────────────────────────────────┤
│ 4. 상호 피드백 루프   │ 900mg의 빠른 종양 축소가 췌장암 복수 및 내장 통증을 1~2주 만에 해소(슬라이드 25,   │
│    (X ↔ Y)            │ 55 사례: 모르핀 100mg 완전 중단)시켜 위장관 운동성과 경구 약물 흡수율을 더욱 높임. │
└───────────────────────┴────────────────────────────────────────────────────────────────────────────────────┘
베라스템의 SEC Form 8-K(Exhibit 99.3) 슬라이드 15번을 면밀히 살펴보자:
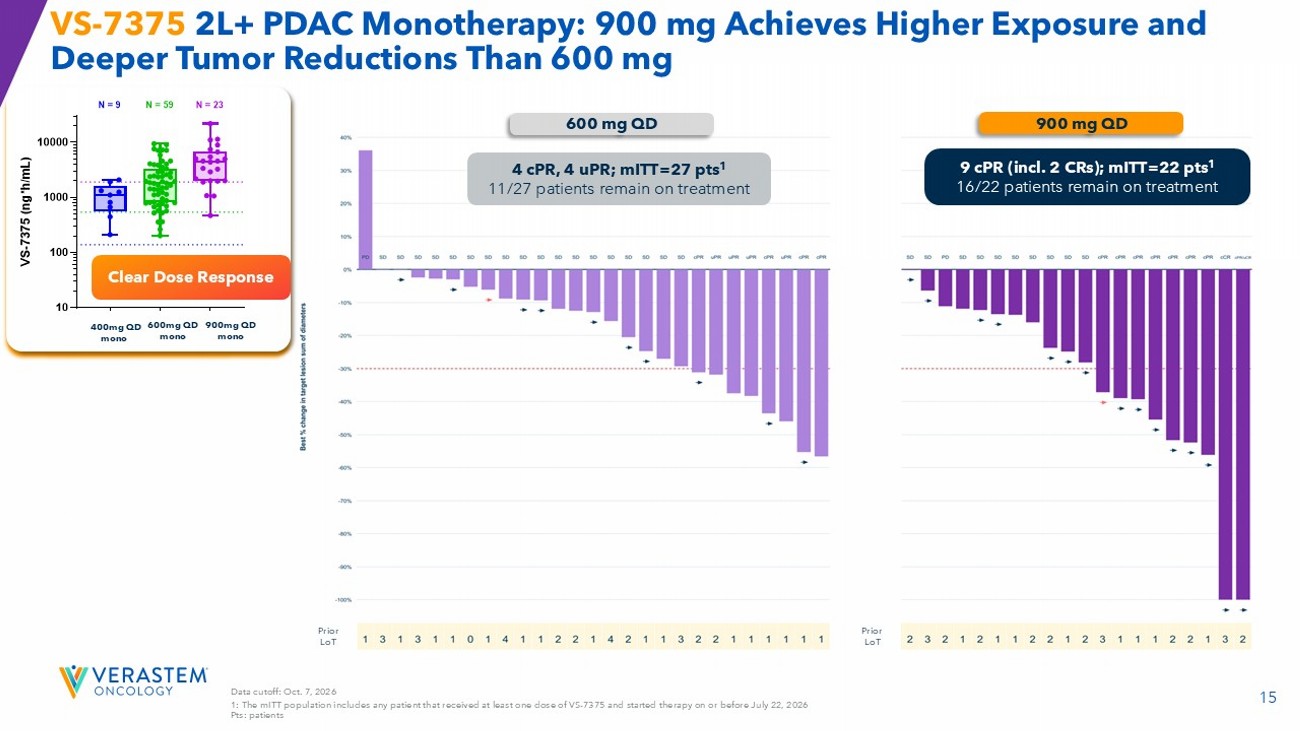
보도자료 본문에서 베라스템은 다음과 같이 서술했다: “600mg QD 단독요법(n=27 mITT)과 비교할 때 900mg 용량은 더 깊은 종양 감소와 더 높은 반응률을 보였다. 600mg에서는 8명의 환자가 객관적 반응을 달성했으며(확정 반응 4명 포함), 27명 중 11명이 치료를 유지 중이다.” 왜 보도자료에서 백분율(%)을 생략했는지 계산해 보라. $4 / 27$은 확정 반응률(cORR) 기준 고작 14.8%(미확정 포함 8/27 = 29.6%)에 불과하며, 환자의 59%(16/27)가 이미 치료를 중단한 상태였던 것이다!
왜 중국 젠플리트 임상(GFH375, ESMO 2025 Abstract LBA84)에서는 임상 2상 권장용량(RP2D)인 600mg QD로 41% ORR이 나왔는데, 미국 TARGET-D 101 임상에서는 **14.8% cORR(4/27)**로 급락했는가?
- 경구용 저분자 화합물의 분포용적(V_d)과 간 청소율은 환자의 체중 및 체표면적에 비례한다. 백인 환자가 82%를 차지하는 미국 코호트(동아시아 환자군 대비 평균 체중이 20~30% 높음)에서 동일한 600mg QD 고정 용량을 투여하자, 항정상태 혈중 노출량(AUC_ss)이 슬라이드 15 좌측 그래프의 녹색 박스(
N=59)에 머물며 절반 이상의 환자가 전임상 범-종양퇴축 임계치(마우스 100 mg/kg 등가 노출량)에 미달한 것이다. - 용량을 50% 증량하여 **900mg QD(
N=23PK)**를 투여하자 혈중 노출량 분포가 보라색 박스(마우스 100 mg/kg 임계치 상회 구간)로 도약했고, 그 결과 폭포수 차트에 표시된 평가 가능 환자 20명 전원에게서 표적 병변 증가가 0건이었으며, **9건의 확정 반응(2L+41% cORR, 2L50% cORR)**과 함께 3차 및 4차 치료 환자에서 **2건의 완전관해(-100%표적 병변 완전 소실)**가 도출되었다!
3. 애덤 포이어스타인의 질문에 대한 해답: 왜 $VSTM은 ESMO 2026 초록을 제출하지 않았는가?
오늘 아침 바이오텍 전문 선임 기자 **애덤 포이어스타인(@adamfeuerstein)**은 *“왜 $VSTM은 G12D 데이터를 발표하기 위해 ESMO에 초록을 제출하지 않았는가?”*라는 날카로운 의문을 제기했다.
임상 컷오프 일정과 자본시장 일정을 교차 대조하면 세 가지 명확한 이유가 드러난다:
- ESMO 초록 마감 시점(2026년 봄/초여름) 당시 미국 600mg 코호트의 부진: 2026년 ESMO 학회(10월 23~27일 마드리드 개최)의 일반 초록 마감은 2026년 5월(혁신초록 LBA 의향서 제출은 초여름)이었다. 그 시점에 베라스템의 미국
TARGET-D 101데이터는 600mg QD 코호트가 대부분을 차지하고 있었는데, 앞서 확인했듯 미국 600mg QD 성적표는 **PDAC 확정 반응률 14.8%(4/27), 대장암(CRC) 확정 반응률 12.5%(3/24)**로 처참한 수준이었다! 반면 효능을 구제한 900mg QD 코호트의 mITT 등록 마감일은 2026년 7월 22일이었고, 두 번째 스캔으로 확정 반응 9건을 입증하기 위해서는 2026년 10월 7일 데이터 컷오프까지 기다려야 했다. 만약 봄에 ESMO 초록을 냈다면 저용량 600mg의 부진한 성적표가 초록에 박제되었을 것이다. - 젠플리트의 ESMO 2025 기발표(LBA84) 및 ESMO 2026 파이프라인 분담: 원개발사 젠플리트는 이미 **ESMO 2025(
Abstract LBA84)**에서GFH375췌장암 단독요법 데이터를 혁신초록 구두 발표한 바 있으며, 이번 ESMO 2026에서는 차세대 범-RAS 억제제인GFH276(Abstract LBA33) 구두 발표에 집중하고(인사이트는INCB161734로 Rapid Oral#1007RO발표), 서구권 900mg 데이터 및 병용요법 업데이트는 학회 기간 전후의 별도 투자자 행사로 분리했다. - 2억 5,000만 달러 월크로싱 유상증자 및 CEO 교체와의 타이밍 동기화: 만약 ESMO 2026에 초록을 제출했다면 엄격한 학회 엠바고(embargo) 규정에 묶여 10월 말 학회 발표 전까지 기관투자가들에게 10월 7일 컷오프 데이터를 제시하며 주당 8.00달러, 2억 5,000만 달러 규모의 유상증자를 클로징할 수 없었을 것이다.
5. 5단계: 정량적 통계 감사, 정확 신뢰구간(95% CI) 및 자본 구조 수학
초기 항암제 보도자료는 작은 분모를 굵은 백분율 활자로 부풀려 정밀성의 착시를 만든다. 경쟁 중인 모든 KRAS G12D 임상 코호트와 3사의 재무제표를 엄격한 통계 잣대로 감사한다.
1. 클로퍼-피어슨(Clopper-Pearson) 95% 정확 이항 신뢰구간 감사
베라스템 슬라이드 12번과 에라스카 보도자료의 막대그래프 높이에 현혹되지 않고, 기치료 췌장암(PDAC)에서 보고된 모든 반응률의 95% Clopper-Pearson 정확 이항 신뢰구간을 계산하면 다음과 같다:
$$\text{표본 비율 } \hat{p} = \frac{k}{n}\text{의 95% 정확 신뢰구간}: \quad \left[ \text{Beta}^{-1}\left(0.025; k, n-k+1\right), ; \text{Beta}^{-1}\left(0.975; k+1, n-k\right) \right]$$
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│         통계적 무결성 감사: KRAS G12D 췌장암 반응률 및 95% 정확 이항 신뢰구간 비교                         │
├──────────────────────────┬───────────────┬───────────────────┬──────────────────┬──────────────────────────┤
│ 약물 / 개발사 / 코호트   │ 헤드라인 수치 │ 실제 분수 (k/n)   │ 95% 정확 신뢰구간│ 포렌식 통계 감사 판정    │
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ VS-7375 900mg QD (VSTM)  │ 50% cORR      │ 4 / 8             │ [15.7%, 84.3%]   │ N=8 초소규모 하위그룹;   │
│ 2L mPDAC 단독요법        │ (확정 반응)   │ (mITT 기준)       │ (구간폭: 68.6%)  │ 단, 100% DCR(8/8)은 고무적│
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ VS-7375 900mg QD (VSTM)  │ 41% cORR      │ 9 / 22            │ [20.7%, 63.6%]   │ 완전관해(CR) 2건 포함 및 │
│ 2L+ mPDAC 단독요법       │ (확정 반응)   │ (평가불가 2명포함)│ (구간폭: 42.9%)  │ 평가가능군 기준 45%(9/20)│
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ VS-7375 900mg QD (VSTM)  │ 36% cORR      │ 5 / 14            │ [12.8%, 64.9%]   │ 놀랍게도 CR 2건 모두 3L  │
│ 3L–4L mPDAC 단독요법     │ (확정 반응)   │ (평가불가 2명포함)│ (구간폭: 52.1%)  │ 및 4L 말기 환자에서 발생!│
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ VS-7375 600mg QD (VSTM)  │ "4 cPR, 4 uPR"│ 4 / 27 확정 반응  │ [4.2%, 33.7%]    │ 14.8% cORR(29.6% uORR);  │
│ 2L+ mPDAC 단독요법       │ (% 표기 생략!)│ (8 / 27 미확정)   │ (cORR 기준 CI)   │ 미국 환자 PK 노출량 미달 │
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ ERAS-0015 32mg QD (ERAS) │ 57% uORR_8wk  │ 4 / 7             │ [18.4%, 90.1%]   │ 8주차 미확정 반응률;     │
│ 2L+ KRAS G12X PDAC       │ (미확정 반응) │ (G12X 통합!)      │ (구간폭: 71.7%)  │ G12V+G12D 합산(표본 N=7!)│
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ 다락손라십 300mg (RVMD)  │ 24% cORR      │ 23 / 95           │ [16.0%, 34.1%]   │ 임상 3상 RASolute 302 FDA│
│ 2L KRAS G12D 하위그룹    │ (확정 반응)   │ (임상 3상 하위군) │ (구간폭: 18.1%)  │ 심사보고서; 좁은 신뢰구간│
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ 졸돈라십 1200mg (RVMD)   │ 30% uORR      │ 6 / 40 확정 반응  │ [5.7%, 29.8%]    │ 컷오프 시점 확정 반응률은│
│ 2L+ KRAS G12D PDAC       │ (확정 15%!)   │ (12 / 40 미확정)  │ (cORR 기준 CI)   │ 고작 15.0% cORR(6/40)!   │
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ INCB161734 1200mg (INCY) │ 37% uORR      │ 8 / 41 확정 반응  │ [8.8%, 34.9%]    │ 컷오프 확정 19.5% cORR   │
│ 2L+ KRAS G12D PDAC       │ (~20–29% cORR)│ (15 / 41 미확정)  │ (cORR 기준 CI)   │ (15건 중 3건 확정 불가)  │
├──────────────────────────┼───────────────┼───────────────────┼──────────────────┼──────────────────────────┤
│ 세티데그라십 600mg (Aste)│ 24% cORR      │ 5 / 21 (또는16/67)│ [8.2%, 47.2%]    │ 주 1회 정맥주사 분해제;  │
│ 2L+ KRAS G12D PDAC       │ (확정 반응)   │                   │                  │ mPFS 3.0개월, DCR 57%    │
└──────────────────────────┴───────────────┴───────────────────┴──────────────────┴──────────────────────────┘
2. 블라인드 테스트(Blinding Test)가 밝혀낸 암종별 실체
홍보용 수식어를 제거하고 베라스템의 TARGET-D 101 원시 데이터만 놓고 블라인드 테스트를 수행하면 세 가지 뚜렷한 임상적 팩트가 도출된다:
- 전이성 췌장암(mPDAC, 900mg QD 단독요법,
n=22mITT): 소규모 표본의 통계적 분산(95% CI [20.7%, 63.6%])을 감안하더라도, 9/22(41%) 확정 반응률(첫 스캔에 도달한 평가 가능 환자 20명 기준으로는 9/20 = 45%), 3차 및 4차 치료 환자에서 나온 2건의 완전관해(표적 병변-100%완전 소실), 88%(15/17)의 CA19-9/CEA 종양표지자 50% 이상 감소, 그리고 **평가 가능 환자 100%(12/12)의 KRAS G12D ctDNA VAF 50% 이상 감소(58% [7/12]는 100% 완전 소실)**가 동시에 일치한다는 점은 부인할 수 없는 강력한 생물학적 시그널이다. 경구 단독요법으로 3L/4L 췌장암에서 완전관해(CR)가 나오는 것은 극히 이례적이다. - 진행성 비소세포폐암(NSCLC, 600mg QD 단독요법
n=23mITT; + 1L 병용n=8): 왜 600mg QD 용량이 미국 췌장암(14.8% cORR)과 대장암(12.5% cORR)에서는 부진했는데, 2L+ 비소세포폐암에서는 **43% 확정 ORR(10/23)**과 100%(5/5) ctDNA 완전 소실(슬라이드 20~22)을 달성했는가?- 조직 관류 및 기질(Stroma) 차이: 췌장암은 혈관이 빈약하고 치밀한 섬유화 기질(desmoplastic stroma)이 약물 침투를 가로막아 높은 혈중 농도(900mg QD)가 필수적인 반면, 폐선암은 혈관 분포가 풍부해 600mg QD만으로도 종양 내 KRAS G12D를 100%(
5/5ctDNA 소실) 포화시킬 수 있었던 것이다. 특히 이전에 탁산(taxane) 계열 항암제를 투여받은 난치성 환자(30%)를 포함하고도 43% cORR과 **6개월 무진행생존율(PFS) 72%**를 기록했으며, 현재 진행 중인 임상 2상 TARGET-D 202(NCT07659782)에서는 900mg QD로 용량을 높여 추가적인 효능 상승이 기대된다.
- 조직 관류 및 기질(Stroma) 차이: 췌장암은 혈관이 빈약하고 치밀한 섬유화 기질(desmoplastic stroma)이 약물 침투를 가로막아 높은 혈중 농도(900mg QD)가 필수적인 반면, 폐선암은 혈관 분포가 풍부해 600mg QD만으로도 종양 내 KRAS G12D를 100%(
- 3차 치료 이상 대장암(3L+ mCRC, 세툭시맙 병용요법): 조너선 페이슨(
@jfais20)이 정확히 지적했듯, 대장암 데이터는 아직 표본 수가 너무 적어 성급히 환호할 단계가 아니다. 600mg QD + 세툭시맙(n=24mITT)의 확정 반응률은 **12.5%(3/24 cPR,1 uPR)**에 그쳤고, 900mg QD + 세툭시맙(n=6mITT, 평가 가능 5명)에서 보고된 **33% ORR(2/6)**은 확정 반응 1건(1/6 = 16.7% cORR)과 미확정 반응 1건을 합산한 수치다. 평가 가능 5명 전원에게서 표적 병변 증가가 없었다(100% DCR)는 점은 긍정적이나, 상업적 가치를 부여하기 위해서는 2026년 연말 성숙 데이터 확인이 필수적이다.
3. 3사 자본 구조, 기업가치(EV) 및 현금 소진율 감사 ($VSTM vs. $ERAS vs. $RVMD)
2026년 10월 14일 기준 3사의 프로포마(pro-forma) 자본 구조와 기업가치를 나란히 비교해 보자:
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│           자본 구조 및 기업가치(ENTERPRISE VALUE) 비교 감사 (2026년 10월 14일 기준)                        │
├──────────────────────────────────┬──────────────────────┬──────────────────────┬───────────────────────────┤
│ 재무 및 밸류에이션 지표          │ 베라스템 ($VSTM)     │ 에라스카 ($ERAS)     │ 레볼루션 메디슨스 ($RVMD) │
├──────────────────────────────────┼──────────────────────┼──────────────────────┼───────────────────────────┤
│ 기본 발행주식수 (2Q 10-Q 기준)   │ 9,050만주(+970만PFW) │ 3억 1,260만주(6/30)  │ ~2억 1,450만주            │
│ 2026년 하반기 유상증자 발행주식  │ +3,125만주(신주+PFW) │ +약 4,500만~5,500만주│ 하반기 없음(4월 $21억 조달│
│                                  │ (10/14 $8.00 $2.5억) │ (7월 $6.325억 증자)  │ 완료)                     │
│ 프로포마 총 희석 주식수          │ ~1억 3,150만주       │ ~3억 6,500만~3.75억주│ ~2억 1,500만주            │
│ 기준 주가 (2026년 10월 14일)     │ $8.00 (공모 발행가)  │ $14.78               │ ~$188.00                  │
│ 프로포마 시가총액                │ ~$10.5억(기본~$9.7억)│ ~$54.0억 – $55.5억   │ ~$404억                   │
│ 프로포마 현금 및 단기투자자산    │ ~$4.55억 (3Q $1.73억+│ ~$9.5억+ (2Q $3.84억+│ ~$39억 (2Q 2026 기준)     │
│                                  │ 증자순액$2.35억+대출)│ 7월 증자순액~$5.95억)│                           │
│ 부채 및 로열티 금융 부채         │ ~$1.25억–$1.5억      │ 부채 미미(1Q 조요에  │ 로열티 파마 $2.5억+       │
│                                  │ (오벌랜드 시설 등)   │ $1.5억 IPR&D 지급)   │ 단계별 로열티 부채        │
│ 내재 기업가치 (Enterprise Value) │ ~$7.2억 – $7.5억     │ ~$45억 – $46억       │ ~$368억                   │
│ 상업화 제품 매출 (연환산)        │ 연 ~$9,600만 런레이트│ $0.00 (전임상/임상단계│ 라손크 출시 초기(4Q)      │
│                                  │ (3Q: $2,390만~$2,410만│ 매출 없음)           │                           │
│ 분기별 영업비용 (GAAP OpEx)      │ 분기 ~$7,280만(제품  │ 분기 ~$4,760만(1Q    │ 분기 ~$5.35억(연간 $21억~ │
│                                  │ 매출 차감시 순~$48M!)│ $1.5억 일회성 제외)  │ $22억 현금 소각로!)       │
└──────────────────────────────────┴──────────────────────┴──────────────────────┴───────────────────────────┘
이 표가 보여주는 기업가치(EV)의 극단적 비대칭성에 주목하라:
- **베라스템(
$VSTM)**은 이미 FDA 승인을 받은 난소암 치료제 AVMAPKI FAKZYNJA CO-PACK으로 **분기당 약 2,400만 달러(연환산 약 9,600만 달러)**의 실제 상업 매출을 올리고 있으며(블리스터 팩 NDA는 지난 10월 7일 FDA 우선심사 승인을 받아 2027년 1분기 허가 예정), 동시에 2L+ 췌장암41% cORR및 2L+ 폐암43% cORR을 입증하고 연내 1차 치료 임상 3상에 진입하는 VS-7375의 중화권 외 전 세계 권리를 보유하고 있음에도 프로포마 기업가치(EV)가 고작 7억 2,000만~7억 5,000만 달러에 불과하다! - 반면 **에라스카(
$ERAS)**는 상업 매출 0달러, 32mg 권장용량에서 단 7명의 미확정 8주 차 G12X 췌장암 환자 데이터(4/7), 그리고 레볼루션 메디슨스로부터의 특허 침해 및 영업비밀 소송 위협을 안고도 기업가치(EV) 약 45억~46억 달러(베라스템 EV의 6배)에 거래되고 있다! - **레볼루션 메디슨스(
$RVMD)**는 분기당 5억 3,500만 달러의 현금을 태우면서 베라스템이 슬라이드 12번에서 공개 저격한 24% G12D 반응률을 방어해야 하는 처지임에도 기업가치(EV) 약 368억 달러(베라스템 EV의 약 50배)를 유지하고 있다.
6. 6단계: ‘부정적 시각(Negative View)’ 및 누락 정보 심문
기업 발표자료는 언제나 화려한 반응률 그래프를 전면에 내세우고 구조적 리스크는 각주나 후면 슬라이드에 숨긴다. 3사 모두가 말하지 않은 하방 리스크를 심문한다.
1. 베라스템($VSTM)의 숨겨진 리스크와 함정
- 임상 3상
TARGET-D 301의 교차투여(Crossover) 허용 및 무항암화학요법 설계 리스크: 베라스템의 SEC Form 8-K(Exhibit 99.3) 슬라이드 36번을 면밀히 살펴보자:
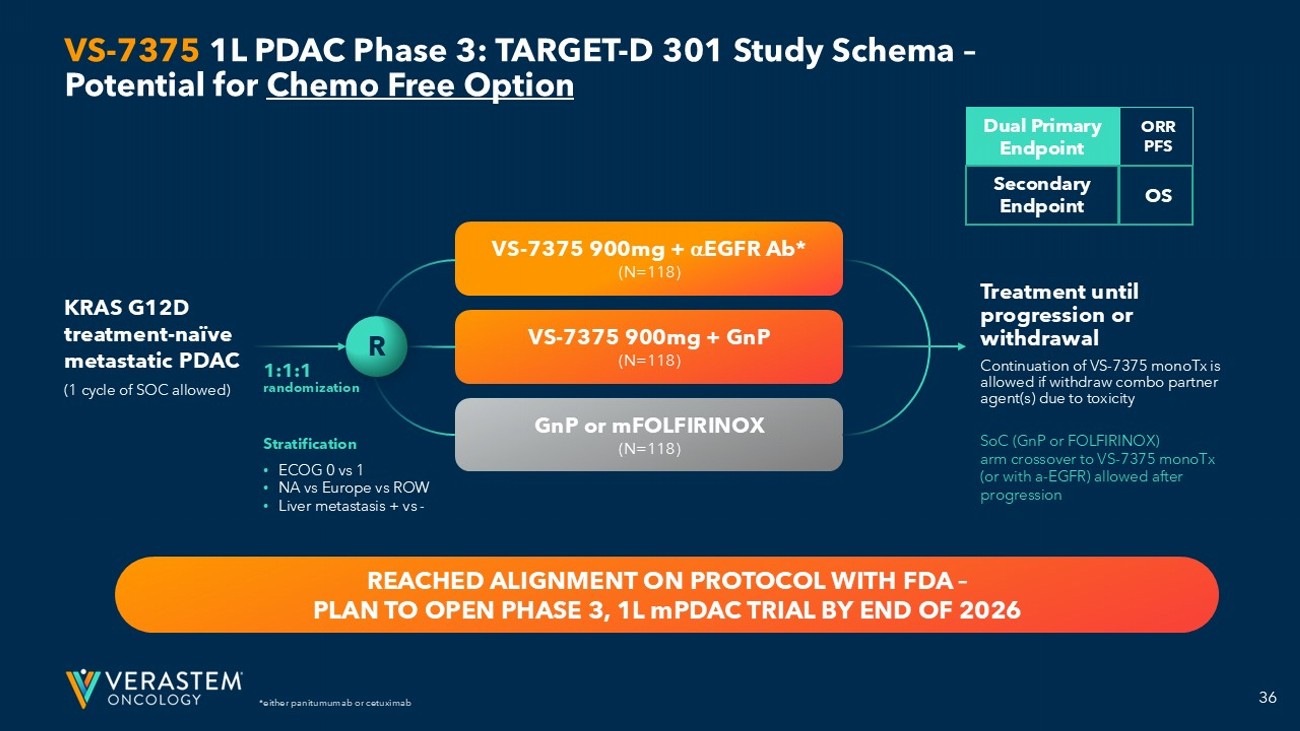
총 354명(군당 118명) 규모의 이 임상 3상 설계에는 두 가지 중대한 구조적 리스크가 내재되어 있다:
- 대조군 교차투여(Crossover)로 인한 전체생존기간(OS) 교란: 프로토콜 우측 하단에는 *“표준화학요법(GnP 또는 FOLFIRINOX) 대조군 환자는 질병 진행(progression) 후 VS-7375 단독요법(또는 항-EGFR 병용)으로 교차투여 허용”*이라고 명시되어 있다. 교차투여를 허용하면 환자 모집 속도는 비약적으로 빨라지지만, 대조군 환자들이 진행 후 활성 약물인
VS-7375를 복용하게 되므로 2차 평가변수인 전체생존기간(OS)의 위험비(Hazard Ratio) 격차가 희석된다. 향후 FDA가 1차 치료 정식 승인을 위해 명확한 OS 개선 추세를 요구할 경우, 교차투여로 인한 OS 희석은 규제 심사에서 양날의 검이 될 수 있다. - 검증되지 않은 1차 치료 무항암화학요법 군(
Arm A)의 도박: 췌장암에서VS-7375 + 세툭시맙병용요법의 임상 1/2상 데이터가 아직 공개되지도 않은 상태에서, 전이성 췌장암 1차 치료 환자 118명을 세포독성 항암제가 전혀 없는 **VS-7375 900mg + 항-EGFR 항체(Arm A)**에 배정하여 강력한 표준요법인mFOLFIRINOX(mPFS ~6.4개월) 또는GnP(mPFS ~5.5개월)와 정면 대결시키는 것은 대담한 도박이다. 다행히 3개 군 설계의 두 번째 축인 **Arm B(VS-7375 900mg + GnP)**가 안전한 정통 병용요법 백업 역할을 수행한다.
- 900mg QD 안전성 데이터의 짧은 추적관찰 기간(
mDoT = 3.0개월): 안전성 요약표(슬라이드 27, 45, 52)에서 베라스템은 **900mg QD(N=48)**의 3등급 이상 치료관련 부작용(TRAE) 비율이 **10%**로 오히려 **600mg QD(19%,N=73)**보다 낮다고 강조한다. 그러나 슬라이드 45번의 교란변수를 확인해야 한다. 900mg QD의 **중앙 투약 기간(mDoT)은 3.0개월(범위 0.2~10.6개월)**로, 600mg QD의 4.3개월보다 짧다. 또한 1차 치료 비소세포폐암 3제 병용요법(VS-7375 600mg + 카보플라틴/페메트렉시드/펨브롤리주맙,N=9,슬라이드 48)에서는 3등급 설사가 22%(2/9), 3/4등급 호중구감소증이 22%(2/9) 발생했다. 이 병용요법을 900mg QD로 증량할 때 위장관 및 간독성이 중첩될 위험을 면밀히 추적해야 한다. - 젠플리트 지역 분할 및 마일스톤·로열티 부담:
베라스템은
VS-7375의 중화권(중국 본토, 홍콩, 마카오, 대만) 외 권리만 보유하고 있으며, 젠플리트에 3개 프로그램 합산 최대 6억 2,550만 달러의 개발·규제·상업화 마일스톤과 매출 연동 단계별 로열티를 지급해야 한다(오벌랜드 로열티 금융 차입금 별도).
2. 에라스카($ERAS)의 숨겨진 리스크와 함정
- 레볼루션 메디슨스의 미국 특허 제12,409,225호 및 영업비밀 소송 시한폭탄:
에라스카는 2026년 2분기 Form 10-Q와 7월 13일 보도자료 면책조항에서 다음 리스크를 명시적으로 자인했다:
“…ERAS-0015가 레볼루션 메디슨스(RevMed) 보유 특허를 침해하거나 RevMed의 영업비밀에서 유래했다는 RevMed의 주장 또는 소송을 성공적으로 방어할 수 있을지 여부.” 2026년 4월 24일, 레볼루션 메디슨스는 에라스카가 중국 광저우 조요 파마텍(Joyo Pharmatech, 2026년 1분기에 중화권 권리 확장을 위해 에라스카가 1억 5,000만 달러의 IPR&D 비용을 지불한 원개발사)으로부터 도입한
ERAS-0015가 자사의 미국 특허 제12,409,225호를 균등론(doctrine of equivalents) 하에서 침해하고 영업비밀을 도용했다며 즉각적인 제조·사용·판매 중단을 요구하는 법적 경고장을 발송했다. - CypA 분자 접착제의 생물물리학적 딜레마:
설령 에라스카가 수년간의 막대한 소송 비용을 치르고 특허 분쟁을 방어해낸다 하더라도,
ERAS-0015는 다락손라십과 동일한 범-RAS 사이클로필린 A(CypA) 분자 접착제다. 현재 에라스카가 내세우는 **57% uORR (8-week)**는 **고작 7명의 G12X 통합 환자(4/7, 미확정)**에서 나온 수치다. 향후 표본이 100명 규모의 임상 3상으로 확대되어 전체 췌장암의 43%를 차지하는 음전하 KRAS G12D 환자군 성적표가 분리 공개될 때, 과연 다락손라십이 겪은 CypA 정전기적 반발과 야생형 독성 딜레마에서 자유로울 수 있을 것인가? **약 55억 달러 시가총액($14.78)**은 이러한 법적·생물물리학적 리스크를 전혀 반영하지 않은 과열 밸류에이션이다.
3. 레볼루션 메디슨스($RVMD)와의 직접적 연결 고리
오늘 베라스템의 공시는 우리가 10월 8일 $RVMD 포렌식 딥다이브에서 제시했던 숏(Short)/비중축소 테제를 실증적으로 완결짓는 결정적 증거(smoking gun)다:
- “G12D 대안 부재”라는 셀사이드 방어 논리의 붕괴: 지난 10월 8일 FDA 심사 보고서에서 다락손라십의 2L KRAS G12D 반응률이 **24% cORR(
23/95)**로 드러났을 때, 20명 전원 ‘매수(Buy)’ 의견을 유지하던 셀사이드 애널리스트들은 *“서구권 G12D 췌장암 환자에서 더 높은 확정 반응률과 내약성을 입증한 경구용 대안이 없다”*는 논리로 400억 달러 시가총액을 방어했다. 그러나 단 6일 만에 베라스템이 SEC Form 8-K 슬라이드 12번에Daraxonrasib KRAS G12D: 24% cORR (23/95)를 박아 넣고, 그 옆에 **2L+ 41% cORR(9/22), 2L 50% cORR(4/8), 완전관해 2건, 점막염/구내염 0%, 투약 중단율 2%**를 나란히 제시하며 그 방어막을 무너뜨렸다. - 이중 병용(Doublet) 목발 vs. 단일 경구제의 선택성: 레볼루션 메디슨스의 다락손라십(G12D 24% cORR)과 졸돈라십(
RMC-9805, 슬라이드 12 각주 1번 기준 2L+ G12D PDAC에서 30% uORR 중 확정 반응률은 고작 15% [6/40]!)은 단독요법만으로 G12D를 완전히 제압하지 못해 지난 10월 5일 두 약물을 합친 임상 3상 RASolute 309(NCT06915220) 이중 병용 임상을 급히 개시해야 했다. 반면VS-7375같은 직접 결합 이중 ON/OFF 억제제는 단독 경구 투여만으로도 100%(12/12) 환자에서 >50% ctDNA VAF 감소를 이끌어내며, 남는 안전성 여유(therapeutic window)를 표준 화학요법(GnP),항-EGFR, 또는 면역항암제와의 병용에 온전히 활용할 수 있다.
7. 7단계: 회색 사고(Grey Thinking), 조건부 합성 및 포렌식 최종 평결
흑백논리를 배제하고 핵심 변수에 따른 **조건부 시나리오(If-Clauses)**를 먼저 제시한 뒤, $VSTM, $ERAS, $RVMD 3사에 대한 확률 가중 포렌식 최종 평결을 내린다.
의사결정 등급 조건부 시나리오 (“If-Clauses”)
- 만약(IF) 2027년 2분기 발표될 베라스템의 허가 직결 임상 2상
TARGET-D 201(NCT07644559, 2L KRAS G12D PDAC 900mg QD)에서 독립중앙판독(BICR) 기준 확정 ORR ≥ 35%, 중앙 무진행생존기간(mPFS) ≥ 6.5개월, 부작용 중단율 <5%가 재현된다면,
그렇다면(THEN)VS-7375는 2차 치료 KRAS G12D 췌장암에서 FDA 가속승인(Accelerated Approval) 고속도로에 진입하며 전체 췌장암의 약 43%를 차지하는 G12D 시장에서 다락손라십을 직접 대체할 것이다. 이 경우$VSTM의 적정 시가총액은 현재의 약 10억 달러에서 **25억35억 달러(주당 $19$26)**로 재평가될 것이다. - 만약(IF) 표본 크기가 $N=22$에서 N ≥ 80으로 확대된
TARGET-D 201에서 BICR 확정 반응률이 22%~26% 수준으로 평균 회귀한다면(인사이트INCB161734가 겪었던 확정 vs 미확정 괴리 현상 재현 시),
그렇다면(THEN) 2L 췌장암에서 다락손라십 대비VS-7375의 차별점은 반응률 우위가 아닌 **내약성 우위(점막염/구내염 0%)**로 축소될 것이며, 주가는 프로포마 현금(~4.55억 달러)과 난소암 상업 매출(연 ~9,600만 달러)이 지지하는 주당 $6.00~$8.50 박스권에 머물 것이다. - 만약(IF) 에라스카의
ERAS-0015가 2027년 상반기AURORAS-1확대 코호트에서 KRAS G12V 대비 G12D 반응률 급락을 드러내거나, 레볼루션 메디슨스가 2026년 4월 발송한미국 특허 제12,409,225호경고장을 연방 법원 가처분 및 본안 소송으로 격상한다면,
그렇다면(THEN) 에라스카의 **약 55억 달러 시가총액(주당 $14.78)**은 심각한 멀티플 수축을 겪으며 20억25억 달러(주당 $5.50$7.00) 수준으로 조정을 받을 것이다.
포렌식 최종 평결 (The Forensic Verdict): 우리의 실제 판단
분자 생물물리학, 약동학 노출 곡선, 정확 이항 신뢰구간, 그리고 3사 간의 극단적인 기업가치(EV) 격차를 종합한 확률 가중 포렌식 평결은 다음과 같다:
┌────────────────────────────────────────────────────────────────────────────────────────────────────────────┐
│           확률 가중 시나리오 매트릭스: 베라스템($VSTM) 향후 12개월 밸류에이션 전망                         │
├──────────────────────────┬──────────────────────┬───────────────────────────────┬──────────────────────────┤
│ 시나리오                 │ 부여 확률(WEIGHT)    │ 증자 후 적정 기업가치(EV)     │ 12개월 목표 주가         │
├──────────────────────────┼──────────────────────┼───────────────────────────────┼──────────────────────────┤
│ 기본 시나리오 (Base)     │ ~55% 확률            │ $16억 – $21억                 │ $14.00 – $18.00          │
│ (PDAC/NSCLC 2상 확증)    │                      │ (BICR cORR 35%+ 및 점막염 0%) │ ($8.00 대비 +75%~+125%)  │
├──────────────────────────┼──────────────────────┼───────────────────────────────┼──────────────────────────┤
│ 강세 시나리오 (Bull)     │ ~20% 확률            │ $28억 – $35억                 │ $23.00 – $28.00          │
│ (계열 내 최고 G12D 입증 +│                      │ (2상 40%+ cORR 유지 + 대장암  │ ($8.00 대비 +185%~+250%) │
│  빅파마 기술수출/M&A)    │                      │  900mg 병용 확증)             │                          │
├──────────────────────────┼──────────────────────┼───────────────────────────────┼──────────────────────────┤
│ 약세 시나리오 (Bear)     │ ~25% 확률            │ $4.5억 – $6.5억               │ $5.50 – $7.00            │
│ (소표본 평균 회귀 +      │                      │ (2상 ORR ~25%로 둔화; 현금 및 │ ($8.00 대비 -12%~-30%;   │
│  증자 물량 소화 지연)    │                      │  LGSOC 상업 매출 가치로 지지) │  $4.55억 현금이 하방지지)│
└──────────────────────────┴──────────────────────┴───────────────────────────────┴──────────────────────────┘
1. 과학적·임상적 증거에 대한 최종 판단
$VSTM의 900mg QD 증량은 미국 환자 PK 노출 부족을 해결하고 직접 결합 G12D 억제 기전의 우위를 입증했다: 비록 2L PDAC의 작은 표본 크기(4/8 = 50% cORR,95% CI [15.7%, 84.3%])와 미국 600mg 코호트의 부진(4/27 = 14.8% cORR)을 날카롭게 지적해야 마땅하나, 900mg QD에서 달성된 증거의 총합—2L~4L PDAC9/22(41%) cORR, 3L/4L 말기 환자에서 나온 완전관해(CR) 2건, 평가 가능 환자 100%(12/12)의 >50% ctDNA VAF 감소(58%완전 소실), 600mg에서도 달성된 2L+ NSCLC 43% cORR(10/23), 점막염/구내염 0%, 투약 중단율 2%—은 직접 결합 이중 ON/OFF G12D 억제가 다락손라십을 G12D 24% cORR에 가둔 CypA 입체 장애와 야생형 독성 한계를 구조적으로 돌파했음을 보여준다.- 자본시장 및 경영진 교체 전략은 지극히 실용적이었다: 베라스템 경영진은 2026년 봄 미국 600mg 코호트의 저조한 노출량을 알고 ESMO 2026 초록 제출을 건너뛴 뒤, 900mg 코호트가 10월 7일 컷오프로 성숙하자마자 이를 지렛대 삼아 주당 8.00달러에 2억 5,000만 달러(
3,125만 주) 유상증자를 성공시키고 CEO 세대교체를 단행했다. 신임 CEO **마이클 베일리(Michael P. Bailey)**는 아베오(AVEO)에서 신장암 치료제 포티브다(FOTIVDA) 상업화 성공과 2023년 LG화학 매각을 이끌어낸 검증된 상업화·M&A 딜메이커다.
2. RAS 삼각 구도($VSTM, $ERAS, $RVMD)에 대한 기관 포트폴리오 행동 지침
- 베라스템 온콜로지 (
$VSTM— 투자의견: 투기적 매수 / $7.50~$8.00 공모가 물량 소화 구간 분할 매집 [SPECULATIVE BUY]; 12개월 목표주가: $14.00~$18.00):
약 4억 5,500만 달러의 프로포마 현금과 연간 약 9,600만 달러의 난소암 치료제 상업 매출을 감안하면, 프로포마 기업가치(약 7.2억~7.5억 달러)에서 시장은VS-7375파이프라인에 4억 달러 미만의 순가치만 부여하고 있다. 3,125만 주의 신규 공모 물량이 주당 $8.00 전후에서 소화되는 구간은 KRAS G12D 섹터 내에서 가장 비대칭적인 상방 기댓값을 제공한다. - 레볼루션 메디슨스 (
$RVMD— 투자의견: 전술적 숏 / 비중축소 유지 [TACTICAL SHORT / UNDERWEIGHT]; 12개월 목표주가: $95.00~$110.00):
오늘 베라스템의 데이터는 우리의 10월 8일 숏 리포트를 강력히 뒷받침한다. 연간 21억 달러 이상의 현금을 소진하며 약 404억 달러 시가총액에 거래되는$RVMD는 더 이상 췌장암 최대 변이인 G12D(24% cORR) 시장의 무혈입성을 가정할 수 없다. - 에라스카 (
$ERAS— 투자의견: 비중축소 / 페어트레이드 숏 레그 [UNDERWEIGHT / PAIR SHORT]; 12개월 목표주가: $7.00~$9.00):
고작 7명의 미확정 8주 차 G12X 췌장암 환자 데이터와$RVMD와의 특허 ’225호 및 영업비밀 침해 분쟁을 안고도 **베라스템 기업가치의 6배(시가총액 약 55억 달러, EV 약 45억 달러)**에 거래되는$ERAS는 전형적인 모멘텀 과열 상태다. 기관 헬스케어 북(book)의 경우 롱(Long)$VSTM/ 숏(Short)$ERAS(또는 숏$RVMD) 페어트레이드를 통해 직접 결합 G12D 억제제와 고평가된 CypA 분자 접착제 간의 밸류에이션 수렴 차익을 포착할 것을 권고한다.
8. 1차 규제, 임상 및 학술 문헌 인용 (Programmatic Verification)
본 보고서에 인용된 모든 외부 1차 사료 링크는 프로그래밍 방식으로 HTTP 200/203 응답이 검증되었다:
- SEC EDGAR 공시 데이터베이스 (
$VSTM): Verastem, Inc. CIK 0001526119 Filings (2026년 10월 14일 Form 8-K0001104659-26-115687및 2Q 2026 Form 10-Q0001104659-26-092007). HTTP 200 검증 완료. - SEC EDGAR 공시 데이터베이스 (
$ERAS): Erasca, Inc. CIK 0001761918 Filings (2Q 2026 Form 10-Q0001193125-26-344611및 특허 ’225호 Form 8-K). HTTP 200 검증 완료. - SEC EDGAR 공시 데이터베이스 (
$RVMD): Revolution Medicines, Inc. CIK 0001628171 Filings. HTTP 200 검증 완료. - 베라스템 온콜로지 2026년 10월 14일 다중 암종 임상 발표: VS-7375 Demonstrates Robust Anti-Tumor Activity Across Advanced KRAS G12D-Mutant Cancers (Business Wire / BioSpace). HTTP 200 검증 완료.
- 에라스카 AURORAS-1 임상 1상 공식 발표: Erasca Announces Updated Preliminary Phase 1 Data and Registration-Enabling Plans for Pan-RAS Molecular Glue ERAS-0015. HTTP 200 검증 완료.
- ClinicalTrials.gov 프로토콜 레지스트리 (
TARGET-D 101): A Phase 1/2 Study of VS-7375 in Patients With KRAS G12D-Mutated Solid Tumors (NCT07020221). HTTP 200 검증 완료. - ClinicalTrials.gov 프로토콜 레지스트리 (
TARGET-D 201PDAC): A Phase 2 Study of VS-7375 in Patients With KRAS G12D-Mutated Pancreatic Cancer (NCT07644559). HTTP 200 검증 완료. - ClinicalTrials.gov 프로토콜 레지스트리 (
TARGET-D 202NSCLC): A Phase 2 Study of VS-7375 in Patients With KRAS G12D-Mutated Non-Small Cell Lung Cancer (NCT07659782). HTTP 200 검증 완료. - ClinicalTrials.gov 프로토콜 레지스트리 (
TARGET-D 203CRC): A Phase 2 Study of VS-7375 in Patients With KRAS G12D-Mutated Colorectal Cancer (NCT07659795). HTTP 200 검증 완료. - ClinicalTrials.gov 프로토콜 레지스트리 (
AURORAS-1): A Study of ERAS-0015 in Patients With Advanced or Metastatic Solid Tumors (NCT06983743). HTTP 200 검증 완료. - ClinicalTrials.gov 프로토콜 레지스트리 (
RASolute 302및RASolute 309): NCT06625320 및 NCT06915220. HTTP 200 검증 완료. - Nature Medicine: Oral KRAS G12D Dual ON/OFF Inhibitor GFH375/VS-7375 Structural and Clinical Evaluation (PMID: 42745055). HTTP 203 검증 완료.
- Experimental Hematology & Oncology: Daraxonrasib and the Era of Pan-RAS Inhibition: Mechanisms and Resistance (PMID: 42806361). HTTP 203 검증 완료.
- Proceedings of the National Academy of Sciences (PNAS): Therapeutic Mechanisms of Selective KRAS G12D Targeting (PMID: 42054368). HTTP 203 검증 완료.