2026年10月5日,前对冲基金经理和制药执行官马修·谢里利将矛头对准了华尔街和硅谷最热门的投资叙事之一:“AI药物发现”和“科技生物技术”。
在一篇尖锐、广为流传的帖子中,谢里利提出了一个激进的做空观点,针对三家知名上市公司:
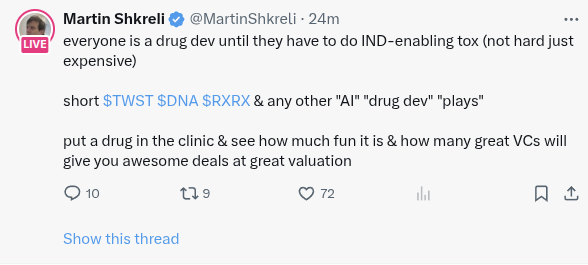
“每个人都是药物开发者,直到他们不得不进行IND启用毒理学(这并不难,只是昂贵)”
“做空$TWST $DNA $RXRX及任何其他‘AI’‘药物开发’‘项目’”
“把药物送入临床,看看其中的乐趣,以及有多少优秀的风险投资家会给你提供令人难以置信的估值和交易条件” — 马修·谢里利 (@MartinShkreli),2026年10月5日
来自一位拥有深厚制药公司运营经验(Retrophin、特灵制药)和生物技术资产负债表分析经验的人士,这条推文直接触及了多亿美元科技生物技术领域存在的核心问题:
机器学习算法和计算生物学能否绕过药理学、毒理学和人体临床试验中不可妥协的物理定律?还是整个领域只是被风险投资吹大的泡沫,一旦接触真实的人体病理生理学就会崩溃?
此外,Twist Bioscience ($TWST)、Ginkgo Bioworks ($DNA) 和 Recursion Pharmaceuticals ($RXRX) 真的是这个做空观点的正确目标吗?
我们对IND启用毒理学的监管机制、临床试验脱落率基准以及这三家公司的审计资产负债表和运营模式进行了全面的数据驱动调查。以下是我们的法医审计、比较估值分解和最终判断,以确定谢里利的论点是否有坚实的基础。
1. 分解谢里利的观点:三个核心主张
谢里利的帖子不仅仅是情绪化的抱怨,它包含了三个可测试的主张,涉及药物开发经济学、监管生物学和风险投资市场动态:
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                     分解谢里利的“AI药物开发”做空观点                                         │
├────────────────────────┬───────────────────────────────────┬────────────────────────────────────┤
│ 主张                  │ 谢里利的主张                       │ 背后的市场动态                      │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 1. IND启用毒理学筛选  │ “每个人都是药物开发者,直到他们必须进行IND启用毒理学”  │ 在体外算法找到候选分子后,动物GLP毒理学研究是严格的、不可协商的现金消耗。 │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 2. 临床墙             │ “把药物送入临床,看看其中的乐趣”   │ 临床二期证明概念摧毁了75%以上的资产,使得计算效率变得无关紧要。 │
├────────────────────────┼───────────────────────────────────┼────────────────────────────────────┤
│ 3. 风险投资估值泡沫   │ “看看有多少优秀的风险投资家会给你提供令人难以置信的估值” │ 平台技术倍数(20-50倍)在资产停滞或失败时会崩溃为生物技术DCF模型。 │
└────────────────────────┴───────────────────────────────────┴────────────────────────────────────┘
要确定谢里利是否正确,我们必须首先了解IND启用毒理学究竟是什么,以及为什么它会成为硅谷软件模型的最终“粉碎机”。
2. 法规与科学审计:什么是“IND启用毒理学”以及为什么它会破坏AI?
在药物开发过程中,任何拥有高性能GPU集群、扩散模型或AlphaFold衍生的蛋白质结构的人都可以生成数十亿个虚拟分子,这些分子在理论上与目标口袋具有高结合亲和力。体外生成的候选分子确实变得更快、更便宜。
然而,美国食品药品监督管理局(FDA)和全球健康机构(在21 CFR Part 312和ICH指南M3(R2)下)并不批准代码。在任何一名人类志愿者接受新化学实体(NCE)之前,赞助商必须提交一份包含完整良好实验室实践(GLP)毒理学档案的《新药研究申请(IND)》。
规定的剧本:为什么谢里利说它“并不难,只是昂贵”
谢里利在括号中指出,IND启用毒理学“并不难,只是昂贵”。从药理学角度来看,他是正确的:IND启用毒理学不仅不是一种智力研究任务,而是一种严格的、规定性的监管合规检查表。
为了获得IND,赞助商必须执行由国际监管协调化规定的一系列标准化研究:
                      IND启用毒理学的预临床研究电池
                                (ICH M3(R2)与21 CFR § 312)
                                             │
      ┌──────────────────────┬───────────────┴───────────────┬──────────────────────┐
      ▼                      ▼                               ▼                      ▼
[ 重复给药GLP毒理学 ]  [ 安全药理学 ]         [ 遗传毒性 ]        [ ADME与CMC ]
  • 两种哺乳动物物种:       • 心血管:                       • 细菌逆转突变(Ames)     • GLP/GMP公斤级
    14天或28天重复给药       体外hERG钾通道试验                 • 原核生物染色体畸变       • 固体状态盐及
  • 非哺乳动物:         • 呼吸:                         • 原代哺乳动物染色体畸变     • 原型稳定性及生物分析
    猕猴或                     整体肺容积测定评价潮气量和呼吸率。   • 原代大鼠微核试验       • 生物分析验证
    贝格尔犬          • 中枢神经系统:                     • 原代大鼠微核试验       • 生物分析验证
• 毒代动力学 (TK) 和解剖检查- 重复给药GLP毒理学:在两种哺乳动物物种(一种是大鼠,通常是Sprague-Dawley大鼠;另一种是非哺乳动物,通常是猕猴或贝格尔犬)中进行14天或28天的重复给药。每只动物都会被处死,进行解剖检查,40多个器官将进行全面的组织病理学评估,以确定无观察到有害作用水平(NOAEL)。
- 安全药理学(ICH S7A/B):核心电池评估重要器官功能:
- 心血管:进行体外hERG钾通道试验(以排除QT延长和致命的尖端扭转室性心动过速)和在清醒的狗或猴子中进行的体内遥测。
- 中枢神经系统:进行改良的Irwin行为筛选测试。
- 呼吸系统:进行全身肺容积测定,评估潮气量和呼吸率。
- 遗传毒性(ICH S2(R1)):三级基因毒性测试:Ames沙门氏菌细菌逆转突变试验、体外染色体畸变/小鼠淋巴瘤试验和大鼠红细胞微核试验。
- 生物分析与CMC表征:开发验证的GLP液相色谱-串联质谱(LC-MS/MS)分析方法,以测量血浆药物浓度,建立GLP药物物质稳定性,并在严格纯度规格下合成公斤级的活性药物成分(API)。
为什么它“只是昂贵”(资本黑洞)
没有机器学习捷径可以测试一种化学物质是否会导致活灵长类动物的肝坏死。
- CRO能力和硬成本:在专门的合同研究组织(CRO)如Charles River Laboratories、Labcorp或WuXi AppTec运行一个完整的IND启用GLP包的成本为每分子250万至500万美元。
- 非人灵长类动物(NHP)供应瓶颈:大流行后的供应限制使单只研究用猕猴的成本上升至3万至5万美元,进一步增加了动物设施的运营成本。
- 公斤级合成:生产GLP级合成化学批次,附有证书分析(CoA)纯度,成本另加100万至250万美元。
- 时间:即使有加速的CRO排期,体内给药、恢复期、切片准备、生物分析和最终的GLP审计报告也需要9到18个月。
“伟大的过滤器”:为什么AI在IND毒理学中失败
这就是谢里利批评的科学重量所在。AI模型可以优化体外结合亲和力($K_i$或$IC_{50}$)以对抗静态蛋白质晶体结构。但在体内动物生物学中,情况是非线性的且高度互联的:
- 反应代谢物形成:一个计算优化的分子可能在原形下无毒,但在经过细胞色素P450酶(如CYP3A4、CYP2D6)代谢后,会形成共价结合的醌亚胺或环氧合物,导致肝细胞严重损伤。
- 磷脂质沉积和溶酶体捕获:基本的疏水化合物经常在生成模型中积累在溶酶体内,触发组织范围的空泡化。
- hERG通道缺陷:微妙的静电相互作用经常导致结构新颖的分子阻断心脏hERG通道,产生禁止性的心脏毒性信号,导致开发中断。
- 生物利用度差和难溶性制剂:AI模型经常设计疏水分子,其水溶性极差,无法被稳定地配制成动物口服给药或静脉注射的溶液。
当一家AI公司生成50个有前景的体外分子时,它不能简单地将所有50个分子都通过IND启用毒理学测试。这将消耗1.5亿至2.5亿美元的纯现金。因此,计算上承诺的“丰富”在物理现实要求资本时就崩溃了。
3. 临床试验的肉磨:“把药物送入临床,看看其中的乐趣”
如果通过IND启用毒理学是一个昂贵的过滤器,那么进入人体临床试验就是一场彻底的坟场。
科技生物技术投资叙事建立在这样一个假设之上:AI将显著提高临床试验的成功率(POS):
                             传统与AI临床现实对比
┌────────────────────────────────┬───────────────────────────┬───────────────────────────┐
│ 临床阶段                      │ 行业历史成功率           │ AI发现资产成功率         │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 1期(安全性/耐受性)          │ ~70% – 80%               │ ~80% – 85%               │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 2期(概念验证)               │ ~25% – 32%               │ ~20% – 28%               │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 3期(关键疗效)               │ ~50% – 60%               │ 缺乏数据 / ~50%          │
├────────────────────────────────┼───────────────────────────┼───────────────────────────┤
│ 领导到批准的整体成功率       │ ~7% – 10%                │ ~5% – 8%                 │
└────────────────────────────────┴───────────────────────────┴───────────────────────────┘
为什么1期试验会给人一种胜利的假象
AI药物发现倡导者经常庆祝高1期成功率。但1期试验仅测试健康志愿者(20-80人)的安全性和药代动力学。如果分子通过了GLP毒理学测试,它在健康年轻成人中的低剂量下几乎肯定会表现出良好的耐受性。
2期试验的砖墙:靶点验证危机
药物开发中的真正“死亡之谷”是2期试验,此时药物被给予数百名患有目标疾病的真正患者,以确定它是否能提供治疗效果。
《自然评论药物发现》发表的行业广泛基准研究和BCG的分析显示,近75%的2期临床试验失败。关键的是,失败的主要原因(>60%)是缺乏疗效,而不是毒性。
为什么AI会在这里失败? 因为在现代医学中,瓶颈从来不是分子设计——而是靶点验证。 如果AI设计出一个化学上完美的、皮摩尔亲和力的靶标X配体,但靶标X实际上并没有驱动异质人类患者的疾病病理(由于冗余的生物学途径、遗传多态性或补偿反馈机制),临床试验将完全失败。
训练于历史生物医学文献和体外实验的算法只是放大了文献中的科学偏见。它无法预测人类疾病中复杂的、非线性的涌现动力学。
4. 公司深度分析1:Recursion Pharmaceuticals ($RXRX) — 直接确认
如果有一个公司完全符合谢里利的批评,那就是Recursion Pharmaceuticals (NASDAQ: RXRX)。
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                        Recursion Pharmaceuticals ($RXRX) 法医概况                       │
├─────────────────────────────────────────┬───────────────────────────────────────────────────────┤
│ 指标                                  │ 数据/状态(截至2026年10月)                          │
├─────────────────────────────────────────┼───────────────────────────────────────────────────────┤
│ 股票价格                             │ $4.53                                                 │
│ 市值                                │ $21.8亿美元                                         │
│ 现金及可销售证券                      │ 约5.57亿美元(中2026年)                              │
│ 2026年指导现金运营费用                 │ <3.9亿美元(重组后)                                 │
│ 现金跑道                             │ 延伸至2028年初                                       │
│ 重要收购                              │ Exscientia(全股票合并,2024年11月完成,6.88亿美元)  │
│ 大型科技/制药合作伙伴                  │ NVIDIA, Roche, Genentech, Sanofi, Bayer               │
└─────────────────────────────────────────┴───────────────────────────────────────────────────────┘
工业化愿景
Recursion基于革命性的理念,即通过工业自动化来映射人体生物学。通过结合每周产生数百万张细胞显微镜图像的自动化湿实验室和超级计算集群(BioHive-1和BioHive-2,由数千个NVIDIA H100 GPU驱动),Recursion提取形态特征嵌入以预测疾病逆转,无需假设驱动的生物学。2024年底,它以6.88亿美元收购了英国的AI先锋Exscientia,将其表型筛选与Exscientia的生成化学平台相结合。
当Recursion将药物送入临床时发生了什么?
Recursion确实做了谢里利所挑战的行业所做的事情:它将内部生成和表型优化的候选药物推入了人体临床试验。
结果是对生物技术怀疑论者的明确验证:
在2025年5月,Recursion宣布了一个战略管线重新优先级,永久终止了其三个最先进专有临床项目:
- REC-994(脑海绵状血管瘤 - SYCAMORE 2期试验):在多年炒作之后,2期试验显示了可接受的安全性,但未能产生明确的临床疗效或病灶体积减少的生物标志物,迫使公司搁置该项目。
- REC-2282(神经纤维瘤病2型 - 2期/3期):因招募负担、临床可行性挑战和商业可行性问题而被砍掉。
- REC-3964(艰难梭菌感染 - 2期):在临床重新优先级过程中终止。
这三个项目不是旁支项目;它们是Recursion向公众投资者展示的先锋证明概念,以验证整个“Recursion OS”平台。当它们达到人类临床终点时,表型超级计算机未能改变临床试验失败的历史规律。
财务现实:软件故事,生物科技烧钱
Recursion的财务概况揭示了科技生物技术估值的基本缺陷:
- 尽管2026年现金运营费用削减近40%(指导2026年现金运营费用低于3.9亿美元),公司继续大量烧钱。
- 其商业收入几乎完全由合作伙伴(罗氏、赛诺菲)的前期里程碑付款和研究费用组成。
- 尽管其资产负债表(5.57亿美元现金)使其跑道延伸至2028年,但其剩余管线候选药物(REC-4881用于家族性腺瘤性息肉病、REC-1245、REC-4539)的临床开发需要持续的高资本消耗。
RXRX的裁决:谢里利完全有理由。Recursion从硅谷宠儿到以每股4.53美元的价格永久终止其领先临床资产的多年旅程是谢里利论点的教科书证明。
5. 公司深度分析2:Ginkgo Bioworks ($DNA) — SPAC制造厂的陨落
马修·谢里利接下来单挑Ginkgo Bioworks Holdings (NYSE: DNA)。但Ginkgo是否符合他的描述?
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                          Ginkgo Bioworks ($DNA) 法医概况                                │
├─────────────────────────────────────────┬───────────────────────────────────────────────────────┤
│ 指标                                  │ 数据/状态(截至2026年10月)                          │
├─────────────────────────────────────────┼───────────────────────────────────────────────────────┤
│ 股票价格                             │ $14.88 – $14.93                                       │
│ 分裂前等效价格              │ ~$0.37(调整为1:40反向分割)                          │
│ 市值                                │ ~$8.3亿美元(从峰值>150亿美元下降)                   │
│ 现金及流动资产                    │ $3.02亿美元(截至2026年第二季度,包括8700万美元受限)  │
│ 2026年全年的现金烧损指导         │ $1.25亿美元 – $1.5亿美元                             │
│ 第二季度GAAP净亏损                   │ -$5730万美元(调整后的EBITDA亏损 -$3630万美元)       │
│ 公司重组                             │ 2026年4月剥离生物安全;自动化实验室转型                │
└─────────────────────────────────────────┴───────────────────────────────────────────────────────┘
制造模型:Ginkgo从不打算成为药物开发者
在这里,谢里利犯了一个分类错误:Ginkgo Bioworks并不是一个内部药物开发者。
从成立的第一天起,Ginkgo的设计就是明确避免将药物送入IND启用毒理学或临床试验!Ginkgo的模式是“生物合成的AWS”:
- Ginkgo建立了巨大的自动化生物制造厂,为第三方基因工程微生物、酵母和哺乳动物细胞。
- 合作伙伴(涵盖农业、工业化学品、香精和生物制药)向Ginkgo支付平台费用,并授予下游特许权使用费或股权。
- Ginkgo从未打算花费5000万美元进行二期临床试验。
“生物作为代码”梦想的破灭
尽管Ginkgo不是药物开发者,谢里利对其估值的蔑视是基于现实的。Ginkgo是硅谷自大精神的终极代言人:
- 2021年,Ginkgo通过Harry Sloan的SPAC(翱翔鹰收购公司)以令人眩晕的15亿美元以上估值上市(峰值超过25亿美元)。
- 顶尖科技投资者宣称,生物体编程将随着摩尔定律的扩展而扩展。
- 但生物体抗拒自动化。下游商业特许权使用费完全未能转化为有意义的现金流。制造厂收入停滞,公司每年在大规模机器人设施上花费数亿美元。
- 短线投资者(最著名的是2021年的Scorpion Capital)攻击公司,声称其收入是通过与Ginkgo自身资助的初创公司进行相关方交易而虚报的。
- 到2024年中,股价已下跌超过95%,交易价格远低于1.00美元/股。
- 2024年8月,Ginkgo被迫执行了令人尴尬的1:40反向股票分割,以避免从纽交所退市。
2026年现状:重组的外壳
到2026年底,Ginkgo已经大幅缩减规模。它在2026年4月完成了其大流行期间生物安全部门的剥离,关闭了非必要项目,将全年现金烧损指导降至1.25亿美元至1.5亿美元,并试图围绕“Nebula”自主云实验室重新定位自己。
DNA的裁决:谢里利在合成生物学风险投资泡沫崩溃方面是主题正确的,但在具体的技术批评方面是概念不准确的。Ginkgo从未将药物送入IND毒理学。此外,今天在8.3亿美元估值下做空DNA是在其95%的价值损失四年后才关闭的门。
6. 公司深度分析3:Twist Bioscience ($TWST) — AI投机泡沫中的工具提供商
谢里利的第三个目标是Twist Bioscience (NASDAQ: TWST)。这是他对分析需要最严格审查的地方:
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                         Twist Bioscience ($TWST) 法医概况                               │
├─────────────────────────────────────────┬───────────────────────────────────────────────────────┤
│ 指标                                  │ 数据/状态(截至2026年10月)                          │
├─────────────────────────────────────────┼───────────────────────────────────────────────────────┤
│ 股票价格                             │ $202.36(接近历史最高价)                             │
│ 市值                                │ ~125亿美元                                         │
│ 2025财年收入                          │ $3.766亿美元(同比增长20.3%)                       │
│ 2026财年收入指导                      │ $4.56亿美元 – $4.57亿美元                           │
│ 调整后的毛利率                        │ 52.8%(目标持续>52%)                               │
│ 盈利状态                              │ 目标第四季度财年实现调整后的EBITDA盈亏平衡;GAAP亏损  │
│ 最近融资                             │ 8月2026年增发3亿美元公开募股                         │
│ 关键催化剂                           │ 李利公司TuneLab AI合作伙伴关系;Express Genes规模扩大 │
└─────────────────────────────────────────┴───────────────────────────────────────────────────────┘
业务模式:纯粹的“挖掘和铲子”
Twist Bioscience并不是任何标准定义下的“AI药物开发项目”。
Twist不开发、拥有或赞助临床药物候选物。Twist是一个硬件和化学制造的制造厂。其专有创新是基于硅的半导体合成平台,在硅芯片上合成DNA,而不是传统的96孔塑料板,将反应体积缩小了99.8%,大大降低了合成成本。
Twist在其三大核心领域产生高利润的商业收入:
- 合成基因与寡核苷酸池:由学术研究人员、生物技术初创公司和大型制药公司订购的物理DNA。
- 下一代测序(NGS)目标富集:用于液体活检和基因检测公司的消耗品探针试剂盒。
- 生物制药解决方案:为合作伙伴提供的体外抗体发现和表征服务。
Twist不支付IND启用毒理学费用。Twist不资助1期、2期或3期临床试验。 当一家AI药物发现公司或制药公司想要测试5000个合成DNA序列或筛选抗体库时,他们会向Twist写支票。如果最终药物在IND毒理学中死亡,Twist已经收齐了现金。
那么为什么谢里利要将$TWST放在做空名单的顶端?2026年的抛物线泡沫
如果Twist是一个工具公司,为什么谢里利会将$TWST放在做空名单的顶端?
答案在于市场估值和2026年秋季的投机狂热:
- 2026年9月和10月,$TWST经历了剧烈的抛物线式上涨,股价从121美元飙升至超过202美元。
- 主要催化剂是Twist与李利公司AI/ML平台TuneLab的积极合作,在该合作中,Twist提供高通量抗体表征数据以训练李利公司的生成模型。
- 墙街分析师抓住了“AI挖掘和铲子”的叙事,将目标股价上调至212美元。
- 在2026年10月每股202美元时,Twist的市值达到了125亿美元。
财务脱节:硬件制造商的27倍市销率
看看Twist的审计财务基本面与125亿美元的估值:
- 收入:2026财年指导收入约为4.56亿美元。125亿美元的市值意味着TWST的市销率为超过27倍!
- 毛利率:虽然健康为52.8%,但52.8%的毛利率是精密制造业务的特征,而不是软件公司的85%毛利率。
- GAAP亏损与自由现金流:Twist在GAAP基础上仍处于亏损状态(2026年第三季度报告调整后的EBITDA亏损1130万美元),预计GAAP净盈利要到2029年才会实现。
- 稀释:为了资助资本支出,Twist在2026年8月执行了一次增发3亿美元的股权稀释发行。
TWST的裁决:谢里利关于Twist是“AI药物开发项目”并需要进行IND毒理学测试的说法是科学上错误的,但如果将TWST视为一个估值过度膨胀的投机泡沫,他是财务上正确的。以27倍市销率交易,且持续现金消耗,TWST在AI光环下被定价为完美交易。如果AI药物发现领域冷却下来,TWST的市盈率将急剧压缩。
7. 公司比较矩阵:谢里利的目标审计
为了对整个行业有一个概览,这里是三家公司的比较,涉及科学曝光、商业模式和估值风险:
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                         谢里利的目标:比较法医矩阵                          │
├───────────────────────┬─────────────────────────┬───────────────────────┬───────────────────────┤
│ 维度             │ Recursion ($RXRX)       │ Ginkgo ($DNA)         │ Twist ($TWST)         │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 核心商业模式   │ AI表型与管线           │ 细胞制造与云服务      │ 硅基DNA合成工具        │
│                   │ 临床药物赞助           │ 实验室自动化         │ 工具与消耗品         │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 是否进行IND毒理学   │ 是 — 核心内部责任      │ 否 — 第三方客户执行毒理学研究 │ 客户执行毒理学研究  │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 临床记录   │ 2025年5月取消的3个主要项目  │ 无内部临床管线      │ 无内部临床管线      │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 当前市值    │ $21.8亿美元           │ $0.83亿美元         │ $125亿美元          │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 前瞻性市销率   │ ~20x – 25x              │ ~4x – 5x              │ ~27.4x                │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 现金位置    │ $5.57亿美元(中2026年) │ $3.02亿美元(2026年第二季度) │ $1.67亿美元 + $3亿美元增发  │
├───────────────────────┼─────────────────────────┼───────────────────────┼───────────────────────┤
│ 谢里利论点契合度    │ 100%直接命中目标        │ 主题契合 / 错误分类模型  │ 类别错误 / 极端估值顶部  │
└───────────────────────┴─────────────────────────┴───────────────────────┴───────────────────────┘
8. 风险资本激励错位:为什么“科技生物技术”失败
谢里利在帖子结尾对风险投资进行了尖锐的批评: “看看其中的乐趣,以及有多少优秀的风险投资家会给你提供令人难以置信的估值和交易条件”
这句话捕捉了过去六年生物技术投资中一个根本性的结构性病理:硅谷科技风险投资家与传统生物技术专家之间的文化与财务冲突。
                     科技风险投资家 vs. 生物技术专家心态
┌───────────────────────────────────┬───────────────────────────────────┐
│ 硅谷科技风险投资家(A16Z, SoftBank, │ 传统生物技术基金(OrbiMed, Baker Bros, RA Capital) │
│ Founders Fund)                    │                                │
├───────────────────────────────────┼───────────────────────────────────┤
│ • 将生物学视为“信息科学”/代码破解   │ • 将生物学视为经验的、统计的生理系统 │
│ • 以计算、数据集和“飞轮”评估平台   │ • 以靶点参与、PK/PD和POS评估管线   │
│ • 习惯于80%的SaaS利润率和快速迭代周期 │ • 习惯于临床二元风险和高额资本消耗   │
│ • 使用前瞻ARR倍数来证明100亿美元以上的估值 │ • 使用风险调整的净现值(rNPV)折现15%来估值 │
│ • 在首次二期临床端点失败时撤退   │ • 在临床试验挫折和下轮融资时建立结构   │
└───────────────────────────────────┴───────────────────────────────────┘
从2019年到2022年,硅谷风险投资家将软件启发式应用于药物发现。他们向平台生物技术公司投入数十亿美元,相信机器学习算法将产生近零边际成本的指数回报。
当这些公司上市或推进候选药物进入IND启用研究和一期/二期临床试验时,科技风险投资家发现:
- 你不能在病人的肝脏中进行“A/B测试”。
- 临床试验成本是线性的和物理的,而不是数字的。 你必须为每位患者访问支付合同研究组织、临床协调员、IRB和医院站点的现金。
- 当临床试验未能达到主要终点时,资产的价值会立即归零。 你不能“重新定位”一个失败的二期分子进入新的企业SaaS层。
随着2024年和2025年早期平台试验失败,科技风险投资家从该领域撤退。当今天需要5000万美元来资助二期临床试验的早期AI生物技术公司重返私人市场时,那些曾经赞扬其算法的风投家无处可寻——或者他们要求具有3倍清算优先权的惩罚性下轮融资。
9. 我们的独立裁决:我们是否同意或不同意马修·谢里利的观点?
经过对IND启用毒理学、临床试验脱落率和所有三家公司的公司概况的评估,这里是我们的最终独立裁决:
总体立场:细致的同意(对核心论点和RXRX强烈同意;对TWST和DNA机制混合同意)
┌─────────────────────────────────────────────────────────────────────────────────────────────────┐
│                                 最终独立裁决                                   │
├──────────────────────────┬───────────┬──────────────────────────────────────────────────────────┤
│ 核心论点元素      │ 裁决   │ 理由与证据                                     │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 1. IND毒理学与临床    │ 同意   │ 预临床毒理学和二期临床疗效仍然是最终的资本和生物学过滤器;AI无法绕过它们。 │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 2. 做空Recursion      │ 同意   │ 核心专有管线在2025年5月被永久取消;持续的高运营费用伴随着未证明的临床差异化。 │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 3. 做空Twist Bioscience │ 同意于  │ 谢里利错误地将Twist归类为IND药物开发者,但做空在2026年每股202美元(27倍市销率,125亿美元市值)上是战术性估值短空。 │
├──────────────────────────┼───────────┼──────────────────────────────────────────────────────────┤
│ 4. 做空Ginkgo Bioworks │ 不同意  │ 做空太迟了;股票已经从150亿美元跌至8.3亿美元后分割。Ginkgo不进行IND试验。 │
└──────────────────────────┴───────────┴──────────────────────────────────────────────────────────┘
1. 谢里利完全正确的核心主张:科学与经济现实
马修·谢里利在药物开发的宏观现实方面是根本正确的。科技生物技术叙事向公众兜售了药物开发是软件工程问题的幻觉。它不是。它是一个经验生物学问题。
- IND启用毒理学是一个不可避免的、不可协商的现金闸门。
- AI尚未证明在传统医药化学中具有更高的二期临床概念验证成功率。
- 硅谷风险投资家大多放弃了轻松的科技生物技术交易,让平台生物技术公司面临残酷的下轮融资。
2. 谢里利的精准打击:Recursion ($RXRX)
做空$RXRX是对谢里利论点的教科书执行。Recursion在2025年5月决定取消REC-994、REC-2282和REC-3964的决定证明了数亿美元的超级计算机基础设施无法防止临床试验失败。高运营费用和未证明的临床资产使RXRX仍然非常脆弱。
3. 谢里利因错误的原因而正确:Twist Bioscience ($TWST)
谢里利将Twist归类为“AI药物开发项目”并将失败IND毒理学的说法是事实错误的。Twist是一个销售物理工具的公司,无论其客户药物是否成功,它都能获利。 然而,作为投资短空,$TWST在2026年每股202美元以上是极其有吸引力的。 以27倍的前瞻收入交易,GAAP净亏损,且125亿美元市值由AI炒作驱动,Twist与其53%的高毛利率硬件制造业务严重脱节。如果AI生物技术泡沫破裂,TWST有巨大的下行风险。
4. 谢里利的失误:Ginkgo Bioworks ($DNA)
Ginkgo既不是IND药物开发者,也不是今天有吸引力的做空目标。Ginkgo已经完成了其繁荣与萧条的周期。其股价从150亿美元跌至8.3亿美元,执行了1:40的反向分割,并持有3亿美元现金。做空一个低市值、高度做空的股票,其已经损失了95%的价值,使投资者面临严重的借入费用和熊市挤压风险。
10. 战略投资者的收获:后泡沫科技生物技术时代的导航
谢里利警告的收获不是人工智能在医学中没有作用。深度学习已经在蛋白质结构预测、冷冻电子显微镜图像重建和先导优化中不可或缺。
相反,这门课程是如何在后泡沫科技生物技术时代评估生物科技公司:
- 警惕“平台技术”倍数:不要为声称其“平台”解决疾病的生物科技公司支付25-50倍的收入。生物科技资产只能根据临床项目的风险调整净现值(rNPV)来估值。
- 区分工具与赞助商:销售物理工具(如Twist)的公司有持久的现实业务,但必须像工业制造公司(3-6倍收入)一样定价,而不是像软件垄断(30倍收入)。
- 临床试验是王道:在生物科技领域,一切取决于双盲、安慰剂对照的二期临床数据证明治疗效果和安全性。在此之前的一切——无论使用了多少个GPU或多少个变压器层——都是纯粹的预临床推测。
[译文结束]